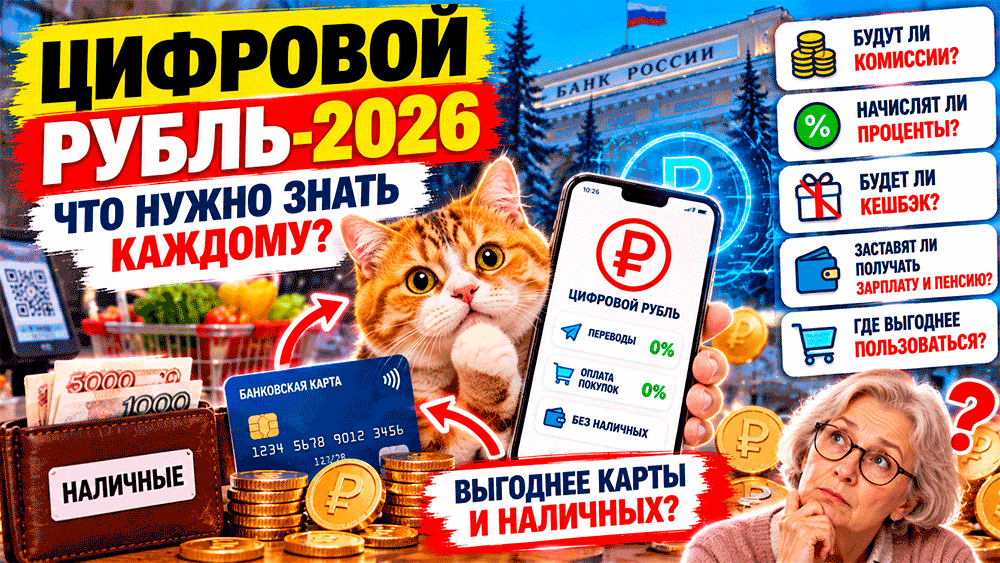
Цифровой рубль в 2026 году – когда он выгоднее банковской карты и наличных, заставят ли получать зарплату по-новому и что будет с нашими деньгами
Добрый день, дорогие соседи! 💳 Цифровой рубль в 2026 году – когда он выгоднее банковской карты и наличных, заставят ли получать зарплату по-новому и что будет с нашими деньгами? Представьте: приходите Вы в магазин за хлебом, молоком и чем-нибудь вкусненьким к чаю. На кассе достаёте банковскую карту, а продавец предлагает расплатиться цифровыми рублями.
И тут возникает вполне закономерный вопрос: а обычные рубли чем провинились? 😳
Тем временем интернет бурлит. Одни уверяют, что скоро всех заставят получать зарплату исключительно цифровыми рублями. Другие пугают исчезновением наличных. Третьи обещают, что новая форма денег позволит переводить любые суммы бесплатно и навсегда избавит россиян от банковских комиссий.
Но что из этого правда, а что обычная интернет-страшилка?
С 1 сентября 2026 года в России начался новый этап внедрения цифрового рубля. Крупнейшие банки и определённые торговые компании обязаны обеспечить возможность работы с новой формой национальной валюты. Однако обязанность банков предоставить такую возможность совершенно не означает обязанность граждан пользоваться цифровыми рублями.
Сейчас подробно разберёмся, что такое цифровой рубль, где он действительно может быть выгоднее банковской карты, почему за него не начисляют кешбэк, можно ли отказаться от цифрового кошелька и стоит ли переводить туда все свои накопления.
Цифровой рубль в 2026 году – когда он выгоднее банковской карты и наличных, заставят ли получать зарплату по-новому и что будет с нашими деньгами
Что такое цифровой рубль простыми словами?
Цифровой рубль – это третья форма российской национальной валюты, которую выпускает Банк России.
До его появления мы привыкли к двум основным формам денег:
- Наличные рубли. Бумажные купюры и монеты, которые можно положить в кошелёк, передать другому человеку или потратить в магазине.
- Безналичные рубли. Деньги на банковских счетах, которыми мы пользуемся через карты, мобильные приложения и переводы.
- Цифровые рубли. Деньги, учитываемые на специальной платформе Банка России и предназначенные для платежей и переводов.
Самое главное: один цифровой рубль равен одному обычному рублю. Здесь нет специального курса обмена, биржевых котировок или необходимости угадывать, когда цифровой рубль подорожает.
Если у Вас есть 1 000 рублей на банковском счёте и Вы переводите их в цифровую форму, сумма остаётся равной 1 000 рублей.
Это не криптовалюта и не инвестиционный актив. Не нужно представлять себе загадочные монетки, которые сегодня стоят тысячу, а завтра – стоимость подержанного велосипеда! 🚲
Чем цифровой рубль отличается от денег на банковской карте?
На первый взгляд разницы почти нет. И там, и там Вы видите цифры на экране смартфона, можете переводить деньги и оплачивать покупки.
Но принцип работы отличается.
Когда Вы пользуетесь обычной банковской картой, деньги находятся на счёте в коммерческом банке. Карта служит инструментом доступа к этому счёту.
Цифровые рубли учитываются на платформе Банка России. Коммерческие банки обеспечивают клиентам доступ к операциям через свои приложения, но не становятся владельцами самой платформы.
У гражданина предусмотрен один цифровой кошелёк на платформе, а доступ к нему может осуществляться через приложения разных банков, участвующих в системе.
Это означает, что цифровой рубль не привязан к конкретной пластиковой карте так, как мы привыкли.
Но и считать его полным аналогом обычного банковского счёта нельзя: у цифрового кошелька другие возможности и ограничения.
Что изменилось с 1 сентября 2026 года?
С этой даты начался этап более широкого внедрения цифрового рубля.
Согласно установленному графику, возможность совершать операции с цифровыми рублями должны предоставлять крупнейшие банки.
Также обязанность принимать цифровые рубли распространяется на определённые торговые компании, которые обслуживаются в крупнейших банках и имеют выручку за предыдущий год свыше 120 миллионов рублей.
Дальнейшее расширение предусмотрено поэтапно:
- С 1 сентября 2026 года – крупнейшие банки и соответствующие крупные торговые компании.
- С 1 сентября 2027 года – банки с универсальной лицензией и определённые торговые компании с годовой выручкой свыше 30 миллионов рублей.
- С 1 сентября 2028 года – банки с базовой лицензией и определённые торговые компании с годовой выручкой от 20 до 30 миллионов рублей.
При этом предусмотрены исключения, в частности для небольших торговых точек с выручкой менее 5 миллионов рублей за предыдущий год и магазинов на территориях без доступа к интернету.
Но не путайте обязанность торговой организации принимать новый способ оплаты с обязанностью покупателя его выбирать.
Для граждан использование цифрового рубля остаётся добровольным.
Заставят ли россиян переводить зарплату в цифровые рубли?
Это, пожалуй, один из самых тревожных вопросов.
Представьте, что работодатель объявляет: «Со следующего месяца всем зарплата только в цифровых рублях! Кто против – тот не понимает прогресс!» 🤖
Но внедрение цифрового рубля не означает автоматического перевода заработной платы всех работников в новую форму.
Банк России подчёркивает добровольность использования цифрового рубля гражданами.
При этом законодательство уже предусматривает техническую возможность выплаты заработной платы в цифровых рублях. В июне 2026 года Банк России утвердил специальные тарифы для соответствующих операций организаций.
Однако сама возможность провести выплату не означает, что работодатель может произвольно изменить согласованные с работником условия получения заработной платы.
Поэтому, если Вам предлагают новый способ получения денег, необходимо выяснить, на каком основании это происходит и какие документы оформляются.
Никто не обязан открывать цифровой кошелёк только потому, что такой способ расчётов появился в банковской системе.
А пенсии и социальные выплаты тоже переведут в цифровые рубли?
Здесь действует тот же принцип: внедрение цифровой формы национальной валюты не означает автоматической отмены существующих способов получения выплат.
Пенсионеры могут продолжать пользоваться предусмотренными способами получения пенсии, включая банковские счета и доставку наличных в установленных случаях.
Сам по себе запуск цифрового рубля не означает, что пенсию перестанут выдавать привычным способом.
Поэтому сообщения о том, что всем пенсионерам якобы необходимо срочно открыть цифровой кошелёк, следует воспринимать критически.
Особенно если подобное требование приходит в сообщении от неизвестного отправителя со ссылкой на подозрительный сайт.
Когда цифровой рубль действительно выгоднее банковской карты?
Теперь переходим к самому интересному – деньгам и возможной экономии! 💰
Одно из основных преимуществ цифрового рубля связано с тарифами на переводы и платежи.
Для граждан операции с цифровыми рублями предусмотрены без комиссии со стороны платформы.
Например, перевод цифровых рублей от одного физического лица другому имеет тариф 0%.
При оплате товаров и услуг цифровыми рублями гражданин также не платит комиссию за соответствующую операцию платформе.
Однако здесь есть нюанс.
Многие привычные банковские переводы и покупки по картам тоже бесплатны для потребителя. Поэтому цифровой рубль не обязательно даст заметную экономию человеку, который и раньше не платил комиссий.
Его преимущество может проявиться там, где альтернативный способ перевода предполагает расходы или ограничения.
Пример: переводите деньги родственнику
Допустим, Вам необходимо отправить родственнику 50 000 рублей.
При переводе цифровых рублей другому физическому лицу тариф платформы составляет 0 рублей.
Но сравнивать такой перевод нужно с конкретными условиями обычного банковского перевода.
Например, через Систему быстрых платежей многие переводы между физическими лицами также могут быть бесплатными в пределах установленных лимитов.
Следовательно, утверждение «цифровой рубль всегда выгоднее СБП» было бы неправильным.
Практический вывод: перед переводом сравните доступные способы. Если обычный перевод уже бесплатный и удобный, финансовой необходимости менять его на цифровой рубль может не быть.
А при оплате покупок цифровым рублём можно сэкономить?
Здесь всё ещё интереснее.
Допустим, Вы покупаете продукты на 5 000 рублей.
При оплате цифровыми рублями с Вас не взимается комиссия платформы.
Но если обычная банковская карта возвращает Вам 5% кешбэка за соответствующую покупку, то Вы можете получить обратно 250 рублей при выполнении условий программы лояльности.
А вот кешбэк за операции с цифровыми рублями не начисляется. Об этом прямо сообщает Банк России.
Получается неожиданная ситуация: цифровой рубль может быть удобным способом оплаты, но банковская карта с выгодной программой лояльности иногда оказывается финансово привлекательнее.
Особенно если Вы регулярно получаете повышенный кешбэк за продукты, транспорт, аптеки или другие категории расходов.
Поэтому универсального ответа «платить цифровым рублём всегда выгоднее» не существует.
Почему за цифровой рубль не дают кешбэк?
Потому что цифровой рубль создаётся прежде всего как платёжный инструмент, а не как банковский продукт с программами лояльности.
Когда банк предлагает кешбэк по карте, это часть его коммерческой политики. Условия могут зависеть от категории покупок, подписки, оборота по счёту и других факторов.
Цифровой кошелёк работает иначе.
Поэтому привычной схемы «потратил деньги – получил бонусы» здесь нет.
И если Вы любите тщательно выбирать категории кешбэка, собирать баллы и потом торжественно оплачивать ими кофе, отказываться от банковской карты ради цифрового рубля пока может быть просто невыгодно! ☕
Начисляются ли проценты на цифровые рубли?
Нет, проценты на остаток цифровых рублей не начисляются.
Это важнейшее отличие от некоторых банковских продуктов.
Например, на накопительном счёте банк может начислять проценты в соответствии с договором и действующим тарифом.
На банковском вкладе деньги размещаются на определённых условиях и могут приносить процентный доход.
А цифровой кошелёк предназначен для платежей и переводов.
Поэтому хранить там крупную сумму исключительно ради заработка на процентах бессмысленно.
Допустим, у Вас есть 100 000 рублей, которые Вы не планируете тратить ближайшие месяцы.
Если эти деньги находятся в цифровом кошельке, процентного дохода на остаток не будет.
Если разместить их на подходящем банковском продукте, доход может начисляться по условиям договора.
Но перед выбором вклада или накопительного счёта нужно учитывать ставку, ограничения, условия снятия и возможные риски.
Можно ли открыть вклад в цифровых рублях?
Нет, цифровой рубль не предназначен для открытия вкладов.
Банк России прямо объясняет, что это инструмент расчётов, а не средство сбережения или кредитования.
Следовательно, цифровой кошелёк нельзя рассматривать как полноценную замену депозиту.
И кредит в цифровых рублях также не предусмотрен.
Поэтому привычные банковские продукты – вклады, накопительные счета и кредиты – продолжают существовать отдельно.
Можно ли снять цифровые рубли в банкомате?
Непосредственно достать цифровые рубли из банкомата, словно обычные купюры из кошелька, нельзя.
Но цифровые рубли можно перевести в безналичную форму через предусмотренные механизмы, а затем воспользоваться обычными банковскими инструментами для снятия наличных.
Например, если Вам нужны бумажные деньги для покупки на рынке, цифровой рубль не отменяет такую возможность.
Главное – учитывать условия соответствующих банковских операций.
И не стоит верить рассказам, будто после перевода денег в цифровую форму они навсегда останутся запертыми в телефоне.
Можно ли расплатиться цифровыми рублями без интернета?
Технология офлайн-платежей рассматривается как одно из направлений развития цифрового рубля.
Однако на октябрь 2026 года не следует считать, что любой пользователь уже может свободно оплачивать покупки цифровыми рублями без связи в любом магазине.
Такие возможности зависят от технической готовности платформы, банков и торговой инфраструктуры.
Поэтому, отправляясь туда, где интернет работает через раз, разумно иметь альтернативный способ оплаты.
Особенно если речь идёт о небольшом магазине, сельской местности или поездке за город.
Иначе можно оказаться перед кассой с цифровыми деньгами и весьма аналоговой проблемой: хлеб хочется, а оплатить пока нечем! 🥖
Будут ли магазины обязаны принимать цифровые рубли?
Да, для определённых категорий торговых компаний такая обязанность вводится поэтапно.
Но это не означает, что абсолютно каждый магазин России уже обязан принимать цифровые рубли в октябре 2026 года.
Сроки зависят от категории банка, выручки торговой организации и других установленных условий.
Например, небольшие магазины с выручкой менее 5 миллионов рублей за предыдущий год освобождены от соответствующей обязанности.
Также предусмотрены исключения для торговых точек на территориях без доступа к интернету.
Поэтому прежде чем рассчитывать на оплату цифровыми рублями, стоит проверить, поддерживает ли конкретный магазин такой способ расчёта.
Что будет с наличными деньгами?
Самый распространённый страх: «Сегодня цифровой рубль, завтра отменят бумажные деньги!» 😨
Однако Банк России заявляет, что цифровой рубль дополняет существующие формы денег, а не заменяет их.
Наличные и безналичные рубли продолжают использоваться.
Поэтому утверждение, что после 1 сентября 2026 года россиянам запретили пользоваться наличными, не соответствует действительности.
Можно по-прежнему хранить купюры, расплачиваться ими там, где это предусмотрено, и использовать привычные банковские счета.
Новая форма национальной валюты расширяет варианты расчётов, но сама по себе не отменяет остальные.
Могут ли цифровые рубли сгореть или иметь срок годности?
В интернете встречаются пугающие утверждения, будто цифровые рубли будут автоматически исчезать, если их не потратить до определённой даты.
Однако цифровой рубль является формой национальной валюты, а не подарочным сертификатом с ограниченным сроком использования.
Общего правила, по которому цифровые рубли гражданина автоматически сгорают через месяц или год, нет.
Поэтому не стоит путать цифровые деньги с бонусными баллами магазинов, которые действительно могут иметь срок действия.
Если кто-то убеждает Вас срочно потратить цифровые рубли, иначе они исчезнут, попросите показать конкретную норму закона или официальное разъяснение Банка России.
Могут ли мошенники украсть цифровые рубли?
Как и при использовании обычных банковских приложений, важнейшую роль играет защита доступа к деньгам.
Мошенники могут пытаться обманом получить доступ к учётным данным, кодам подтверждения или убедить человека самостоятельно совершить перевод.
Поэтому появление новой платёжной технологии не отменяет обычных правил финансовой безопасности.
Особенно опасны сообщения следующего содержания:
- «Срочно подтвердите цифровой кошелёк, иначе заблокируем банковскую карту».
- «Переведите деньги на защищённый цифровой счёт».
- «Получите компенсацию за переход на цифровой рубль».
- «Для сохранения пенсии необходимо открыть цифровой кошелёк по ссылке».
- «Сотрудник Банка России поможет Вам перевести накопления».
Подобные предложения могут использоваться для мошенничества.
Никому не сообщайте коды подтверждения, пароли и данные для доступа к банковским приложениям. Не переводите деньги по указаниям неизвестных людей, даже если они представляются сотрудниками государственных органов или банков.
Нужно ли пенсионерам писать заявление об отказе от цифрового рубля?
Нет, специально писать заявление об отказе от цифрового рубля не требуется.
Использование цифрового рубля гражданами добровольно.
Если человек не хочет открывать цифровой кошелёк и совершать такие операции, он может продолжать пользоваться привычными способами получения и расходования денег.
Поэтому объявления, предлагающие срочно оформить платный отказ от цифрового рубля, вызывают серьёзные подозрения.
Особенно если за такую услугу просят перевести деньги или предоставить паспортные и банковские данные.
А государство сможет видеть все покупки?
Цифровой рубль работает на централизованной платформе Банка России, поэтому операции на ней учитываются в соответствующей информационной системе.
Но из этого нельзя автоматически делать вывод, что сведения о любых покупках становятся открытыми для всех государственных служащих или посторонних лиц.
Порядок обработки и предоставления информации регулируется законодательством, включая требования к защите информации и установленным основаниям доступа.
При этом цифровой рубль не является анонимными наличными деньгами.
Поэтому гражданам, для которых особенно важна конфиденциальность расчётов, следует понимать различия между наличными и электронными способами оплаты.
Нельзя одновременно ожидать от цифрового кошелька полной анонимности наличных денег и всех возможностей современной платёжной системы.
Когда цифровой рубль выгоден обычному человеку: пять ситуаций
Теперь соберём всё вместе и посмотрим на реальные бытовые сценарии.
1. Нужно перевести деньги другому человеку
Переводы цифровых рублей между физическими лицами бесплатны по тарифам платформы.
Это может быть удобно, особенно если альтернативный банковский перевод предполагает комиссию.
2. Нужно оплатить покупку без комиссии платформы
Для покупателя оплата цифровыми рублями не предполагает комиссии платформы.
Но стоит сравнить её с оплатой картой, по которой может начисляться кешбэк.
3. Нужно пользоваться единым цифровым кошельком
Доступ к цифровому кошельку может предоставляться через приложения разных банков – участников системы.
Это позволяет не привязывать сам цифровой кошелёк к одной конкретной пластиковой карте.
4. Нужно разделить деньги для расходов и накоплений
Цифровой кошелёк можно рассматривать как отдельный инструмент для текущих платежей.
Но для хранения накоплений с целью получения процентного дохода он не подходит.
5. Магазин поддерживает новый способ оплаты
Если торговая точка принимает цифровые рубли, покупатель получает дополнительный вариант расчёта.
Однако экономическая выгода зависит от условий альтернативных способов оплаты.
Когда обычная банковская карта лучше цифрового рубля?
Есть ситуации, когда привычная карта может оказаться выгоднее.
- Вы получаете высокий кешбэк. По цифровым рублям кешбэк не начисляется.
- На остаток по счёту начисляются проценты. Цифровой кошелёк такого дохода не даёт.
- Вам нужны банковские сервисы. Кредитование, вклады и другие продукты работают отдельно.
- Магазин не принимает цифровые рубли. Карта или наличные могут быть удобнее.
- Вы привыкли к определённой системе бонусов. Переход на новый способ оплаты может лишить Вас привычных преимуществ.
Поэтому не нужно воспринимать цифровой рубль как универсальную замену банковской карте.
В большинстве бытовых ситуаций разумнее выбирать способ оплаты по удобству, безопасности и реальной финансовой выгоде.
А когда наличные деньги удобнее?
Наличные по-прежнему могут быть удобны там, где нет стабильного интернета, отсутствует необходимая платёжная инфраструктура или человеку просто комфортнее расплачиваться купюрами.
Например, на небольшом сельском рынке, при определённых бытовых расчётах или в местах с нестабильной связью.
Кроме того, наличные позволяют непосредственно контролировать физическую сумму денег в кошельке.
Хотя есть и обратная сторона: потерянную купюру гораздо сложнее вернуть, чем восстановить доступ к банковскому приложению.
Поэтому у каждого способа оплаты есть свои преимущества и ограничения.
Как открыть цифровой кошелёк в 2026 году?
Для использования цифрового рубля необходимо воспользоваться банком, который предоставляет доступ к платформе.
Общий порядок предполагает использование официального банковского приложения и прохождение предусмотренных процедур.
Перед открытием кошелька стоит убедиться, что Ваш банк уже поддерживает необходимые операции.
Важно пользоваться только официальными приложениями и не переходить по подозрительным ссылкам.
Если функционал пока недоступен, это не обязательно означает проблему: внедрение цифрового рубля происходит поэтапно.
Пять мифов о цифровом рубле, которые особенно часто пугают россиян
- «Всех заставят пользоваться цифровым рублём». Нет. Для граждан использование добровольно.
- «Наличные полностью отменят». Нет. Цифровой рубль дополняет наличную и безналичную формы денег.
- «Цифровые рубли автоматически сгорают». Общего правила об автоматическом сгорании денег нет.
- «На цифровом кошельке можно заработать проценты». Нет. Проценты на остаток не начисляются.
- «Цифровой рубль всегда выгоднее банковской карты». Не обязательно. Карта может давать кешбэк и другие преимущества.
Особенно важно не принимать решения на основании тревожных сообщений из неизвестных каналов.
Финансовые вопросы лучше проверять по официальным разъяснениям Банка России и условиям своего банка.
Что изменится с 1 января 2027 года?
В тарифах Банка России предусмотрено изменение условий для отдельных операций бизнеса с цифровыми рублями.
В частности, с 1 января 2027 года для стандартных переводов граждан в пользу юридических лиц и индивидуальных предпринимателей предусмотрен тариф для получателя в размере 0,3% от суммы, но не более 1 500 рублей за перевод.
До конца 2026 года для соответствующих операций действует льготный период с нулевым тарифом.
При этом для граждан переводы цифровых рублей другим физическим лицам и оплата покупок остаются бесплатными по тарифам платформы.
Поэтому изменение тарифов для бизнеса нельзя автоматически трактовать как введение комиссии для покупателей.
Однако магазины самостоятельно формируют свою ценовую политику, и заранее обещать, что развитие новой платёжной системы обязательно снизит розничные цены, нельзя.
Стоит ли переводить все деньги в цифровые рубли?
Для большинства граждан такой необходимости нет.
Цифровой рубль предназначен прежде всего для платежей и переводов. Он не начисляет проценты, не заменяет банковские вклады и не даёт кешбэк.
Поэтому хранить абсолютно все накопления в цифровом кошельке только потому, что технология новая, вряд ли разумно.
Гораздо полезнее разделять финансовые задачи.
Деньги на повседневные покупки можно держать в удобной для Вас форме. Накопления – размещать с учётом целей, условий банковских продуктов и допустимого риска. Небольшой запас наличных может пригодиться при технических сбоях или отсутствии связи.
А цифровой рубль можно использовать там, где он действительно удобен.
Иными словами, не обязательно пересаживаться на новый финансовый транспорт только потому, что он появился на дороге. Сначала стоит проверить, куда он едет и сколько стоит билет! 🚗
Главное о цифровом рубле в 2026 году
Подведём итоги.
- Цифровой рубль – третья форма национальной валюты. Один цифровой рубль равен одному обычному рублю.
- С 1 сентября 2026 года начался новый этап внедрения. Банки и торговые компании подключаются по установленному графику.
- Граждан не обязали пользоваться цифровыми рублями. Выбор остаётся добровольным.
- Переводы и платежи граждан бесплатны по тарифам платформы.
- Кешбэк и проценты не начисляются. Поэтому банковская карта или накопительный счёт иногда выгоднее.
- Наличные деньги не отменены. Они продолжают существовать наряду с другими формами рубля.
- Переводить все накопления в цифровую форму не требуется.
Таким образом, цифровой рубль – это дополнительный инструмент для расчётов, а не волшебный способ разбогатеть и не обязательная замена всем привычным деньгам.
И если сегодня Вам удобнее расплачиваться картой, завтра – наличными, а послезавтра Вы захотите попробовать цифровой кошелёк, ничего необычного в этом нет. Главное, чтобы деньги оставались под Вашим контролем, а финансовые решения принимались без паники и спешки! 💰
А Вы готовы пользоваться цифровым рублём? Или предпочитаете привычную банковскую карту с кешбэком и наличные деньги? Напишите в комментариях, что Вас больше всего интересует или беспокоит в новой форме рубля! 💬
Удачи всем!
Понравилась статья? Поделись с друзьями в соц.сетях:Вам так же будет интересно:
- Добрый день! 🍂 2 ноября – праздники, народные приметы, что нельзя делать, именины, знаменитости и события истории. Второй день ноября ...
- Добрый день! 🍂 Первый день ноября – тот самый момент, когда осень начинает вести себя как строгий начальник перед годовым ...
- Добрый день! 🏠🔑 Что будет, если купить квартиру, полученную продавцом по наследству – могут ли объявиться другие наследники, отобрать жильё ...
- Добрый день, дорогие соседи! 💳 Цифровой рубль в 2026 году – когда он выгоднее банковской карты и наличных, заставят ли ...