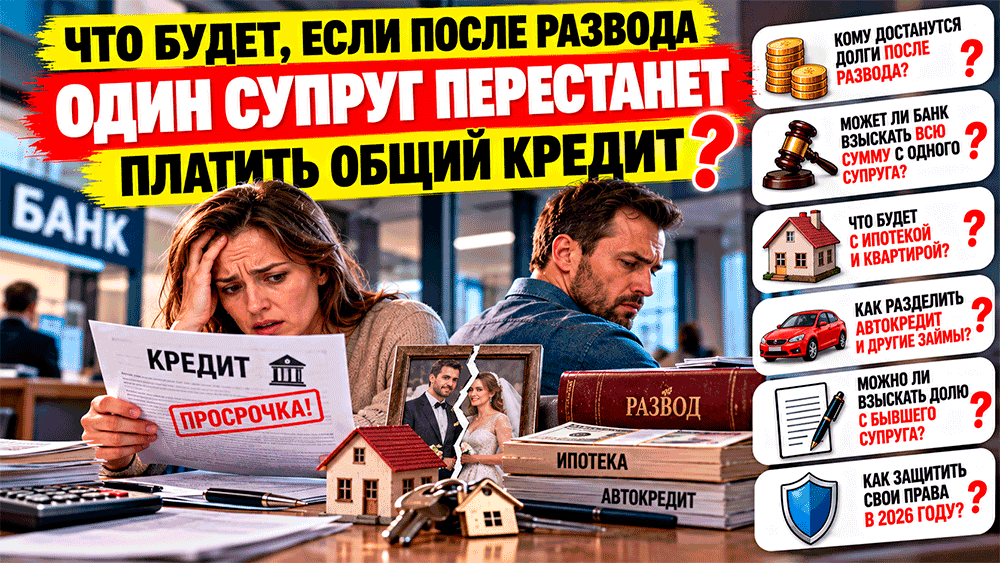
Что будет, если после развода один супруг перестанет платить общий кредит – кому достанутся долги, может ли банк взыскать всю сумму и как защитить свои деньги
Добрый день! 💔💳 Что будет, если после развода один супруг перестанет платить общий кредит – кому достанутся долги, может ли банк взыскать всю сумму и как защитить свои деньги. Представьте: развод наконец состоялся. Квартира поделена, вещи разложены по коробкам, семейные фотографии отправились в дальний ящик, а бывшие супруги торжественно пообещали больше никогда друг другу не звонить.
Казалось бы, можно начинать новую жизнь. Но тут приходит сообщение от банка: «Уважаемый клиент! По вашему кредиту образовалась просроченная задолженность». 😳
Вы открываете приложение и обнаруживаете, что бывший муж или бывшая жена уже два месяца не вносит свою часть платежей. Телефон молчит, сообщения остаются без ответа, а когда дозвониться всё-таки удаётся, звучит железный аргумент: «Мы развелись! Теперь я тебе ничего не должен!»
Вот только банк, похоже, о разводе не впечатлился. Ему совершенно безразлично, кто забрал любимую сковородку, кому достался диван и почему семейная жизнь закончилась. У него есть кредитный договор, график платежей и весьма конкретное желание получить свои деньги. 💸
И здесь начинается настоящая финансовая драма. Может ли банк потребовать весь долг только с одного бывшего супруга? Обязан ли человек платить кредит, оформленный на другого? Что произойдёт с общей ипотекой? Могут ли забрать квартиру, арестовать счета, испортить кредитную историю и взыскать половину уже выплаченных денег?
Самая распространённая ошибка – считать, что после развода все совместные долги автоматически делятся пополам. В действительности российское законодательство устроено сложнее. Одно дело – обязательства перед банком, совсем другое – распределение расходов между бывшими супругами.
Главное правило: развод сам по себе не прекращает кредитный договор и не освобождает заёмщиков от обязательств перед банком. Если оба супруга являются солидарными созаёмщиками, кредитор при наличии оснований может потребовать весь непогашенный долг с любого из них. Но если кредит оформлен только на одного человека, второй не становится должником банка автоматически лишь потому, что состоял с ним в браке.
Сейчас подробно разберёмся, что будет, если после развода один супруг перестанет платить общий кредит, как распределяются долги, что делать с ипотекой, когда можно взыскать деньги с бывшего супруга, как избежать просрочек и почему устная договорённость «Ты платишь половину, я половину» может обернуться большими неприятностями. ⚖️
Что будет, если после развода один супруг перестанет платить общий кредит – кому достанутся долги, может ли банк взыскать всю сумму и как защитить свои деньги
Делятся ли кредиты автоматически пополам после развода?
Нет. Автоматического разделения всех кредитов на две равные части при расторжении брака не происходит.
Развод прекращает брак, но не изменяет сам по себе условия договоров, которые супруги заключили с банками и другими кредиторами.
Например, муж и жена взяли кредит на 1 200 000 рублей. После развода они решили, что каждый будет выплачивать по 600 000 рублей.
Но если кредитный договор предусматривает солидарную ответственность обоих заёмщиков, банк по-прежнему может предъявлять требования в соответствии с этим договором и законом.
А если кредит оформлен только на мужа, банк обычно продолжит требовать платежи именно с него, пока не возникнет иное законное основание для требований к другому лицу.
Поэтому фраза «Мы же развелись, значит, кредит теперь пополам!» не меняет отношения с банком.
Что считается общим долгом супругов по закону?
Семейный кодекс РФ предусматривает возможность распределения общих долгов супругов при разделе общего имущества.
Согласно пункту 3 статьи 39 СК РФ, общие долги супругов распределяются между ними пропорционально присуждённым долям в общем имуществе.
При этом важно установить, действительно ли конкретное обязательство является общим.
Например, к общим обязательствам могут относиться долги, возникшие по инициативе обоих супругов в интересах семьи, а также обязательства одного супруга, если полученные средства были использованы на нужды семьи при наличии предусмотренных законом условий.
Но не каждый кредит, полученный во время брака, автоматически становится общим.
Дата оформления кредита имеет значение, но сама по себе не решает вопрос о том, кто должен нести расходы.
Если кредит оформлен на мужа, обязана ли жена платить после развода?
Представим, что муж взял потребительский кредит на своё имя. Жена договор не подписывала, созаёмщиком или поручителем не выступала.
После развода муж перестал платить и заявил: «Половина кредита твоя, потому что мы были женаты!»
Само по себе нахождение в браке не делает жену стороной кредитного договора.
Если обязательство перед банком возникло только у мужа, нельзя автоматически считать, что банк вправе взыскивать половину задолженности непосредственно с бывшей жены.
Но муж может попытаться доказать, что кредит являлся общим семейным долгом, и потребовать соответствующего распределения расходов.
Например, если деньги действительно были направлены на приобретение общего имущества или другие семейные нужды, обстоятельства могут иметь значение при судебном споре.
Однако доказывать общий характер долга должна сторона, которая требует его распределения.
А если кредит оформлен на жену, но деньги тратил муж?
Это ещё одна распространённая ситуация.
Жена оформляет кредит, потому что у неё хорошая кредитная история и стабильная официальная зарплата. Муж обещает платить, а полученные деньги использует для своих целей.
Через год супруги разводятся. Муж исчезает из семейной жизни вместе с обещаниями, а кредит остаётся.
Для банка основное значение имеет то, кто является заёмщиком по договору.
Если заёмщик – жена, то именно она продолжает нести договорные обязательства перед кредитором, пока они не прекращены или не изменены законным образом.
Но если деньги фактически использовались исключительно на личные нужды мужа, это может иметь значение для отношений между бывшими супругами.
Здесь особенно важны доказательства: переписка, документы о покупках, банковские переводы и другие обстоятельства.
Поэтому соглашаться на кредит «просто на своё имя, а платить будет другой» – рискованная затея даже в счастливом браке.
Что будет, если оба супруга указаны в кредитном договоре?
Если муж и жена являются созаёмщиками, необходимо внимательно изучить условия договора.
Часто такие договоры предусматривают солидарную ответственность заёмщиков.
Согласно статье 323 Гражданского кодекса РФ, при солидарной обязанности кредитор вправе требовать исполнение как от всех должников совместно, так и от любого из них отдельно – полностью или в части долга.
Например, после развода осталось выплатить 900 000 рублей.
Бывшие супруги решили, что каждый должен погасить по 450 000 рублей. Но один перестал платить.
Если обязательство солидарное, банк не обязан ограничиваться взысканием только половины долга с добросовестного созаёмщика.
Он вправе действовать в соответствии с договором и статьёй 323 ГК РФ.
А уже между бывшими супругами может возникнуть отдельный вопрос о возмещении выплаченных сумм.
Что означает солидарная ответственность простыми словами?
Представьте, что два человека вместе заказали дорогой ремонт, а перед подрядчиком обязались отвечать за оплату солидарно.
Один внезапно заявляет: «Я передумал платить!»
Но подрядчик не обязан мириться с тем, что половина стоимости работ останется неоплаченной.
При солидарной обязанности кредитор может требовать непогашенную сумму с любого из должников в пределах обязательства.
Именно такой механизм нередко применяется к созаёмщикам по ипотеке и другим кредитам.
Важно: это не означает, что банк вправе получить один и тот же долг дважды.
Когда обязательство исполнено полностью, оно прекращается перед кредитором.
А должник, который выплатил больше своей внутренней доли, при наличии оснований может предъявить требования к другому должнику.
Пример: после развода муж перестал платить кредит, а банк требует всё с жены
Допустим, супруги оформили общий кредит на 1 500 000 рублей.
После развода остаток задолженности составил 800 000 рублей. По договору оба являются солидарными созаёмщиками.
Бывшие супруги договорились, что каждый будет перечислять половину ежемесячного платежа.
Но муж перестал платить, и возникла просрочка.
Банк может потребовать исполнения обязательства с жены в пределах непогашенной задолженности, если это соответствует условиям договора и закону.
Жена не сможет просто ответить: «Мои 400 тысяч я готова платить, а за остальное ищите бывшего мужа».
Для банка важна солидарная ответственность.
Но если жена погасит долг сверх своей внутренней доли, она сможет рассмотреть вопрос о взыскании соответствующей суммы с бывшего мужа.
Именно поэтому солидарный кредит способен пережить развод значительно успешнее самого брака. 💔
Может ли банк заставить одного супруга платить за другого?
Да, если у этого супруга существует соответствующая обязанность перед банком.
Например, если он является солидарным созаёмщиком или поручителем, а договор и закон предусматривают соответствующую ответственность.
Но если человек не подписывал кредитный договор и не принимал на себя обязательства, сам факт брака не даёт банку неограниченного права взыскивать с него деньги.
При этом возможны специальные последствия, связанные с признанием долга общим обязательством супругов и обращением взыскания на имущество в соответствии со статьёй 45 СК РФ.
Поэтому всегда необходимо различать три ситуации: созаёмщик, поручитель и супруг, который вообще не участвовал в оформлении кредита.
Юридические последствия у них разные.
Чем созаёмщик отличается от поручителя?
Эти понятия часто путают.
Созаёмщик является стороной кредитного обязательства наряду с другим заёмщиком. Его права и обязанности определяются договором и законом.
Поручитель принимает на себя обязательство отвечать перед кредитором за исполнение обязательства другого лица в соответствии с договором поручительства.
По общему правилу статьи 363 ГК РФ при неисполнении обеспеченного поручительством обязательства должник и поручитель отвечают солидарно, если законом или договором не предусмотрена субсидиарная ответственность поручителя.
Поэтому бывшая жена, которая выступила поручителем по кредиту мужа, может столкнуться с требованиями банка даже после развода.
Развод сам по себе не прекращает поручительство.
Его прекращение определяется специальными правилами Гражданского кодекса и условиями соответствующего обязательства.
Что будет, если кредит взяли в браке, но потратили на личные нужды?
Представим, что муж оформил кредит на покупку дорогого мотоцикла, которым пользовался исключительно сам.
Жена о кредите даже не знала.
После развода муж требует признать половину задолженности общей.
Однако для распределения долга необходимо установить его общий характер, а не просто подтвердить, что договор заключён во время брака.
Верховный Суд РФ неоднократно обращал внимание, что презумпция согласия супругов на распоряжение общим имуществом не означает автоматического признания общими всех долгов одного из них.
Если кредит использован исключительно на личные цели, это серьёзный аргумент против его распределения как семейного обязательства.
Но окончательная оценка зависит от доказательств и обстоятельств конкретного дела.
А если кредит потратили на ремонт общей квартиры?
Здесь ситуация иная.
Допустим, жена взяла кредит на 700 000 рублей, а деньги пошли на ремонт общей квартиры: заменили окна, проводку, сантехнику и кухню.
После развода жена продолжила платить одна.
Использование кредитных средств на нужды семьи может стать основанием для признания соответствующего обязательства общим при наличии необходимых доказательств.
Полезными могут оказаться договоры с подрядчиками, чеки, банковские выписки, документы о покупке материалов и другие сведения.
Однако суд будет оценивать, действительно ли деньги были потрачены на семейные нужды.
Само утверждение «Мы ведь тогда жили вместе!» недостаточно.
Чем лучше подтверждены расходы, тем понятнее юридическая позиция.
Кто должен доказывать, что кредит был общим?
По общему правилу сторона, которая требует признать долг общим и распределить его между бывшими супругами, должна доказать обстоятельства, на которые ссылается.
Например, муж взял кредит и после развода требует от жены компенсировать половину платежей.
Он утверждает, что деньги пошли на нужды семьи.
В таком случае важно подтвердить соответствующее использование средств.
Это может быть особенно сложно при наличных расходах, когда чеки не сохранились.
Суд оценивает совокупность доказательств, а не только слова одной стороны.
Поэтому не нужно соглашаться с требованием бывшего супруга только потому, что кредит был оформлен в период брака.
Может ли бывший супруг потребовать вернуть половину уже выплаченного кредита?
Да, при наличии правовых оснований такая возможность существует.
Например, после развода один из бывших супругов продолжает погашать общий долг за счёт собственных средств.
Если он исполнил обязательство сверх приходящейся на него доли, может возникнуть право требовать соответствующее возмещение.
Для солидарных должников статья 325 ГК РФ предусматривает регрессные требования при исполнении обязательства одним из них.
При этом распределение общего семейного долга может оцениваться также с учётом статьи 39 СК РФ.
Важно установить, какие суммы фактически уплачены, за счёт каких средств и как распределяются обязательства между бывшими супругами.
Нельзя автоматически считать, что любой платёж по кредиту даёт право немедленно взыскать ровно половину.
Но и ситуация, когда один платит за обоих годами, вовсе не означает, что у него нет способов защиты.
Пример: жена три года платила общий кредит одна
Представим, что после развода бывшие супруги должны были погасить общий кредит.
За три года жена выплатила из собственных средств 600 000 рублей, а бывший муж не внёс ничего.
Если установлено, что обязательство общее и внутренняя доля каждого составляет половину, у жены могут возникнуть основания требовать компенсацию соответствующей части произведённых выплат.
Но необходимо учитывать условия кредитного договора, характер обязательства, судебные решения, возможные соглашения и другие обстоятельства.
Например, если часть платежей производилась ещё во время брака из общих средств, расчёт может отличаться.
Поэтому для обращения в суд потребуется точная история платежей.
Лучше заранее получить банковскую выписку и составить подробный расчёт.
Можно ли просто перестать платить свою половину, если бывший супруг не платит?
Это очень опасное решение.
Допустим, Вы являетесь солидарным созаёмщиком.
Бывший супруг перестал перечислять деньги, и Вы решаете ответить тем же.
Логика понятная: «Почему я должен платить за двоих?»
Но для банка такая ситуация может означать обычную просрочку по кредитному договору.
В результате могут начисляться предусмотренные законом и договором санкции, ухудшаться кредитная история и возникать основания для взыскания задолженности.
Поэтому прекращать платежи только ради того, чтобы «проучить бывшего», крайне рискованно.
Разумнее одновременно решать вопрос с банком и предъявлять законные требования ко второму должнику.
Что будет с кредитной историей после развода?
Развод сам по себе не является отрицательным событием для кредитной истории.
Но просрочки по кредитам могут на неё повлиять.
Если оба бывших супруга являются заёмщиками по одному договору, нарушение обязательств может отражаться в кредитной истории каждого в соответствии с передаваемыми сведениями.
При этом если кредит оформлен только на одного человека, второй не получает автоматически негативную запись исключительно из-за бывшего брака.
Необходимо учитывать, является ли он заёмщиком, созаёмщиком или поручителем.
Поэтому после развода полезно проверить собственную кредитную историю и убедиться, что все обязательства отражены корректно.
Особенно если бывший супруг перестал отвечать на сообщения.
Может ли банк начислять пени и штрафы из-за просрочки?
Да, при нарушении условий кредитного договора могут применяться предусмотренные законом и договором меры ответственности.
Но размер неустойки по потребительским кредитам ограничивается специальными нормами законодательства.
Кроме того, необходимо учитывать условия договора, характер задолженности и другие обстоятельства.
Поэтому нельзя считать, что банк вправе начислять любые штрафы без ограничений.
Но и надеяться, что после развода просрочка перестанет иметь финансовые последствия, не стоит.
Даже несколько пропущенных платежей способны существенно осложнить ситуацию.
Чем раньше Вы обратитесь в банк, тем больше возможностей обсудить допустимые способы урегулирования задолженности.
Может ли банк потребовать досрочно вернуть весь кредит?
В определённых случаях – да.
Закон и кредитный договор могут предусматривать право кредитора потребовать досрочного возврата задолженности при нарушении установленных условий.
Но такое требование должно соответствовать применимым нормам, в том числе специальным правилам о потребительском кредитовании.
Поэтому одна небольшая просрочка не всегда означает, что банк немедленно получает право потребовать всю оставшуюся сумму без соблюдения предусмотренных условий.
Однако систематические нарушения способны привести к серьёзным последствиям.
Если бывший супруг перестал платить, не ждите, пока обычный ежемесячный платёж превратится в требование погасить крупную задолженность.
Что будет, если после развода перестанут платить общую ипотеку?
Вот здесь ставки особенно высоки.
Ипотека отличается от обычного потребительского кредита тем, что исполнение обязательства обеспечивается залогом недвижимости.
Если ипотечный кредит перестают обслуживать, при наличии предусмотренных законом оснований банк может добиваться обращения взыскания на заложенную квартиру.
И не имеет принципиального значения, что бывшие супруги уже развелись и теперь живут отдельно.
Если оба остаются солидарными созаёмщиками, их обязательства перед банком продолжаются.
А если собственником квартиры является один супруг, но недвижимость находится в залоге, необходимо учитывать права залогодержателя.
Поэтому ипотеку лучше урегулировать ещё на стадии развода.
Иначе можно потерять не только семейные отношения, но и значительную часть вложенных в жильё денег. 🏠
Если ипотечная квартира досталась жене, обязан ли муж продолжать платить?
Необходимо различать раздел собственности и обязательства по кредиту.
Например, суд или соглашение определили, что квартира переходит жене.
Но муж остался созаёмщиком по ипотечному договору.
Само изменение распределения собственности между бывшими супругами не обязательно освобождает мужа от обязательств перед банком.
Для изменения состава должников может потребоваться согласие кредитора и надлежащее оформление соответствующих изменений.
Если банк такого согласия не дал, договорные обязательства могут сохраняться.
Поэтому перед разделом ипотечной квартиры необходимо выяснить позицию банка.
Можно ли переписать ипотеку на одного бывшего супруга?
В некоторых случаях это возможно, но не автоматически.
Для изменения состава заёмщиков необходимо согласие банка и оформление соответствующих документов.
Кредитор может оценивать доходы человека, который собирается остаться единственным заёмщиком, его кредитную историю и другие риски.
Например, бывшая жена хочет оставить квартиру себе и самостоятельно выплачивать ипотеку.
Но её дохода недостаточно для обслуживания кредита по требованиям банка.
В такой ситуации кредитор может не согласиться вывести бывшего мужа из числа созаёмщиков.
Поэтому обещание «После развода я тебя из ипотеки уберу» без согласования с банком не является гарантией.
Может ли суд обязать банк разделить ипотеку на два отдельных кредита?
Сам по себе раздел общего долга супругов не означает, что суд вправе произвольно изменить кредитный договор и заменить должников без необходимых правовых оснований.
Согласно статье 391 ГК РФ, перевод долга требует согласия кредитора в предусмотренных законом случаях.
Верховный Суд РФ также разъяснял различие между распределением общих долгов супругов и изменением обязательств перед банком.
Например, суд может установить внутренние доли супругов в общем долге.
Но это не означает, что банк автоматически получает вместо одного договора два отдельных договора на половину задолженности каждый.
Поэтому судебный раздел долга и изменение кредитного договора – разные юридические действия.
Можно ли продать ипотечную квартиру после развода и погасить долг?
Да, такой вариант может рассматриваться.
Например, бывшие супруги понимают, что ни один из них не способен самостоятельно обслуживать ипотеку.
Тогда продажа квартиры и погашение задолженности могут оказаться разумнее накопления просрочек.
Но распоряжение заложенной недвижимостью требует соблюдения правил об ипотеке, условий договора и необходимых согласований с банком.
Также нужно учитывать права собственников, возможные доли детей и другие обстоятельства.
Если после погашения долга останутся деньги, вопрос их распределения решается с учётом прав сторон.
Однако если цена продажи не покрывает задолженность, необходимо отдельно урегулировать оставшуюся сумму.
А если в ипотечной квартире прописаны дети?
Наличие зарегистрированных детей само по себе не означает, что ипотечную квартиру невозможно потерять при законном обращении взыскания.
Но права несовершеннолетних и особенности собственности необходимо учитывать отдельно.
Особенно сложными бывают ситуации, когда детям принадлежат доли в квартире.
Например, если при покупке жилья использовался материнский капитал, возникают дополнительные обязательства и правовые особенности.
Продажа, раздел и другие действия с таким жильём могут требовать соблюдения специальных правил.
Поэтому в ипотечных спорах, затрагивающих интересы детей, лучше заранее получить индивидуальную юридическую консультацию.
Могут ли забрать единственное жильё из-за общей ипотеки?
Да, заложенная по ипотеке недвижимость имеет особый правовой режим.
Обычная защита единственного пригодного для постоянного проживания жилья от взыскания не действует в том же объёме в отношении недвижимости, на которую по закону об ипотеке может быть обращено взыскание.
Поэтому аргумент «Это наша единственная квартира, значит, банк ничего не сделает» может оказаться ошибочным.
Но обращение взыскания осуществляется по установленным правилам и с учётом конкретных обстоятельств.
Нельзя считать, что банк получает право немедленно выселить семью после первого пропущенного платежа.
Если возникли трудности с ипотекой, необходимо как можно раньше обсуждать варианты урегулирования с кредитором.
Что будет, если один супруг забрал автомобиль, а кредит остался общим?
Представим, что супруги купили автомобиль в кредит.
После развода машина досталась мужу, а жена осталась созаёмщиком.
Муж ездит на автомобиле, а жена получает сообщения о просрочках.
Распределение автомобиля как имущества и обязательства по кредитному договору необходимо рассматривать отдельно.
Если жена остаётся солидарным должником, банк может предъявлять к ней требования в соответствии с договором.
При этом у бывших супругов может возникнуть вопрос о внутреннем распределении расходов.
Если автомобиль находится в залоге, кредитор также обладает предусмотренными законом правами в отношении предмета залога.
Поэтому при разделе автомобиля важно одновременно урегулировать судьбу кредита.
Можно ли потребовать продать автомобиль и погасить общий кредит?
В зависимости от обстоятельств такой вариант возможен.
Например, если машина является общим имуществом и между супругами возник спор о её разделе.
Но само наличие общего кредита не означает, что один бывший супруг может без согласия другого и без соблюдения закона самостоятельно продать автомобиль.
Необходимо учитывать право собственности, наличие залога и условия договора.
Если стороны договорятся о продаже, важно документально зафиксировать порядок погашения задолженности и распределения оставшихся средств.
Если договориться не удаётся, вопрос может решаться в судебном порядке.
Что будет, если общий кредит оформлен на кредитную карту?
Кредитные карты нередко становятся источником самых запутанных семейных споров.
Например, муж пользовался картой, оформленной на жену, и оплачивал семейные покупки.
После развода осталась задолженность.
Для банка значение имеет прежде всего то, кто является стороной договора кредитной карты.
Если карта оформлена на жену, именно она несёт соответствующие договорные обязательства перед кредитором.
Но если деньги действительно использовались на нужды семьи, вопрос внутреннего распределения расходов может стать предметом отдельного спора.
Особенно важно установить, когда возникла задолженность и на что тратились средства.
Расходы на продукты и семейные нужды существенно отличаются от личных покупок одного супруга после фактического прекращения семейных отношений.
А если кредит был взят до свадьбы?
По общему правилу обязательства, возникшие у человека до заключения брака, не становятся общими только потому, что он впоследствии женился или вышел замуж.
Например, муж оформил кредит за два года до свадьбы.
После регистрации брака семья продолжила его погашать.
Сам факт таких платежей не означает автоматической замены должника перед банком.
Однако использование общих средств на погашение личных обязательств может иметь значение при определённых имущественных спорах между супругами.
Поэтому необходимо учитывать источник платежей, характер имущества и другие обстоятельства.
Что будет, если кредит взяли уже после развода?
Здесь ситуация обычно проще.
Если человек оформил новый кредит после прекращения брака, бывший супруг не становится ответственным за него только потому, что раньше они состояли в браке.
Но возможны исключительные обстоятельства, когда бывший супруг добровольно выступил созаёмщиком или поручителем либо принял на себя другое обязательство.
Например, бывшая жена попросила бывшего мужа стать поручителем по новому кредиту.
Если он согласился и подписал соответствующий договор, последствия определяются уже этим обязательством.
Поэтому после развода особенно внимательно относитесь к просьбам «Просто подпиши, это формальность».
Для банка такая формальность может оказаться весьма денежной. 💳
А если супруги фактически разошлись, но официально ещё не развелись?
Представим, что муж и жена уже год живут отдельно, общего хозяйства не ведут, но брак юридически ещё существует.
Один из них берёт крупный кредит исключительно для собственных нужд.
Впоследствии возникает спор о разделе долгов.
Фактическое прекращение семейных отношений и ведения общего хозяйства может иметь значение при оценке имущественных обстоятельств.
Например, пункт 4 статьи 38 СК РФ позволяет суду при определённых условиях признать имущество, нажитое каждым из супругов в период их раздельного проживания после прекращения семейных отношений, собственностью каждого из них.
Однако вопрос долгов требует самостоятельной правовой оценки.
Важно подтвердить, когда фактически прекратились семейные отношения и как использовались заёмные средства.
Может ли бывший супруг сказать, что не знал о кредите?
Да, такое возражение встречается часто.
Например, жена обнаруживает после развода, что муж оформил несколько кредитов.
Он требует признать долги общими, но жена утверждает, что ничего о них не знала.
Само отсутствие осведомлённости о кредите не всегда является единственным решающим обстоятельством.
Необходимо выяснить, возникло ли обязательство в интересах семьи и как были использованы деньги.
Однако закон не устанавливает автоматическую презумпцию общности любого долга одного супруга.
Поэтому стороне, требующей распределения обязательства, необходимо подтвердить соответствующие обстоятельства.
Можно ли разделить кредит без суда?
В определённых случаях бывшие супруги могут договориться о распределении расходов добровольно.
Например, они согласуют, кто продолжит вносить платежи, кто компенсирует часть расходов и каким образом будет подтверждаться исполнение договорённости.
Но соглашение между бывшими супругами не всегда изменяет обязательства перед банком.
Если кредитор не согласился на изменение состава должников или условий договора, первоначальные обязательства могут сохраняться.
Поэтому необходимо различать внутреннее соглашение о расходах и изменение кредитного договора.
При разделе общего имущества супругов соглашение должно соответствовать установленным законом требованиям к форме, в том числе нотариальному удостоверению в предусмотренных случаях.
Если стороны хотят изменить сам кредитный договор, этот вопрос необходимо согласовать с банком.
Можно ли заключить соглашение, что весь кредит платит бывший муж?
Да, бывшие супруги могут согласовать внутреннее распределение расходов, если такое соглашение соответствует закону.
Например, муж оставляет себе автомобиль и обязуется нести расходы по связанному с ним кредиту.
Но если жена остаётся солидарным созаёмщиком перед банком, внутреннее соглашение само по себе не обязательно освобождает её от требований кредитора.
Поэтому важно предусмотреть последствия нарушения договорённости.
Например, порядок компенсации платежей, подтверждения расходов и урегулирования просрочек.
При значительных суммах лучше оформить документы с помощью специалиста.
Что делать, если бывший супруг нарушил соглашение о выплате кредита?
Представим, что бывший муж письменно обязался платить общий кредит.
Первые полгода он выполнял обещание, а потом перестал.
Необходимо изучить содержание соглашения, его юридическую силу и условия кредитного договора.
Если Вы остались должником перед банком, просрочка может затронуть и Ваши интересы.
Поэтому сначала следует выяснить состояние задолженности и при необходимости принять меры для предотвращения дальнейшего нарушения договора.
Одновременно можно оценить возможность предъявления требований к бывшему супругу на основании соглашения и применимых норм закона.
Важно сохранять документы о собственных платежах и переписку, подтверждающую договорённости.
Может ли банк отказаться делить кредит между бывшими супругами?
Да. Банк не обязан автоматически соглашаться на изменение условий договора только потому, что заёмщики развелись.
Для кредитора изменение состава должников может означать увеличение риска невозврата денег.
Например, первоначально ипотеку обслуживали два человека с совокупным доходом 180 000 рублей.
После развода один хочет остаться единственным заёмщиком с доходом 55 000 рублей.
Банк вправе оценивать возможность исполнения обязательства в новых условиях.
Поэтому изменение кредитного договора требует согласования, а не просто уведомления о разводе.
Что будет, если бывший супруг исчез и не выходит на связь?
К сожалению, такое случается.
Человек меняет номер телефона, переезжает и перестаёт отвечать на сообщения.
Но исчезновение бывшего супруга не прекращает его законные обязательства и не освобождает других должников от их собственных обязанностей.
Если Вы являетесь созаёмщиком, необходимо продолжать контролировать состояние кредита.
Если возникают основания для предъявления требований к бывшему супругу, вопрос может решаться в судебном порядке.
При этом потребуется соблюдать правила направления процессуальных документов и установления необходимых обстоятельств.
Не стоит самостоятельно искать человека незаконными способами или угрожать ему.
Лучше действовать через предусмотренные законом процедуры.
Могут ли коллекторы звонить бывшей жене из-за кредита мужа?
Всё зависит от того, является ли бывшая жена должником, поручителем или третьим лицом.
Если она не несёт соответствующего обязательства, сам факт бывшего брака не делает её должником перед коллекторами.
Взаимодействие с должниками и третьими лицами при возврате просроченной задолженности регулируется Федеральным законом № 230-ФЗ.
Закон устанавливает ограничения и специальные требования к таким контактам.
Если бывшей супруге звонят по чужому кредиту, она вправе выяснить основание обращения и использовать предусмотренные законом способы прекращения неправомерного взаимодействия.
Но если она является созаёмщиком или поручителем, её положение необходимо оценивать отдельно.
Могут ли приставы арестовать счета бывшего супруга?
Судебные приставы действуют в рамках исполнительного производства в отношении соответствующих должников и имущества, на которое по закону может быть обращено взыскание.
Если бывшая жена является должником по исполнительному документу, возможно применение предусмотренных законом мер принудительного исполнения.
Но нельзя считать, что пристав вправе автоматически арестовать любые счета бывшего мужа только потому, что когда-то они состояли в браке.
Необходимо наличие соответствующих правовых оснований.
При общих обязательствах супругов и спорах об имуществе могут возникать дополнительные вопросы.
Поэтому при получении постановления пристава необходимо проверить, кто указан должником и на каком основании возбуждено исполнительное производство.
Могут ли удерживать деньги из зарплаты за общий кредит?
Если задолженность взыскивается в установленном порядке, возможно обращение взыскания на доходы должника.
По общему правилу при исполнении исполнительных документов размер удержаний из заработной платы и иных доходов должника ограничен законом.
Для обычной кредитной задолженности действует общий предел удержаний, составляющий, как правило, не более 50% соответствующего дохода.
Но существуют специальные правила и исключения для отдельных категорий требований.
Также законодательство предусматривает защиту определённых видов доходов и механизмы сохранения прожиточного минимума при соблюдении установленных условий.
Поэтому если пристав удерживает деньги, необходимо проверить законность расчёта и возможность применения предусмотренных гарантий.
Могут ли забрать имущество, которое досталось после развода?
Это зависит от того, кому принадлежит имущество и какие обязательства существуют.
Если имущество принадлежит должнику, на него при наличии предусмотренных законом оснований может быть обращено взыскание, за исключением имущества, защищённого законом.
Но если вещь принадлежит другому человеку, одного факта прежнего брака недостаточно для произвольного взыскания.
Особенно сложными бывают ситуации, когда имущество было приобретено во время брака, но после развода ещё не разделено.
Тогда может потребоваться установление долей, характера имущества и других обстоятельств.
Поэтому затягивать с оформлением имущественных отношений после развода не всегда разумно.
Может ли бывший супруг забрать половину квартиры в счёт выплаченного кредита?
Сам по себе факт выплаты общего кредита не означает автоматического возникновения права забрать половину квартиры другого человека.
Вопросы раздела имущества и компенсации кредитных платежей имеют разные правовые основания.
Например, бывший муж выплатил значительную часть общего долга и требует компенсацию.
Это не означает, что он вправе просто прийти и объявить себя собственником дополнительной доли недвижимости.
Необходимо учитывать право собственности, содержание судебных решений, соглашений и характер обязательств.
При наличии спора требования предъявляются в предусмотренном законом порядке.
Если после развода один супруг платит ипотеку, увеличивается ли его доля в квартире?
Не автоматически.
Например, бывшие супруги владеют квартирой по половине, но ипотеку после развода выплачивает только жена.
Сам по себе каждый новый платёж не означает автоматического увеличения её доли собственности.
Однако произведённые за счёт личных средств выплаты могут иметь значение для имущественных требований между бывшими супругами.
Возможность компенсации и её размер зависят от обстоятельств.
Поэтому полезно отдельно фиксировать платежи, произведённые после прекращения брака, и не смешивать их с платежами из общих средств в период семейной жизни.
Можно ли зачесть алименты вместо платежей по общему кредиту?
Это очень опасная идея.
Например, бывший муж обязан платить алименты на ребёнка и одновременно участвовать в погашении общего кредита.
Он заявляет: «Я буду платить ипотеку вместо алиментов. Считай, что мы рассчитались».
Алиментные обязательства и кредитные обязательства имеют разную правовую природу.
Гражданское законодательство устанавливает ограничения на зачёт требований, связанных с алиментами.
Поэтому нельзя произвольно заменить алименты платежами по кредиту или считать их автоматически взаимозачтёнными.
Если родители хотят изменить порядок содержания ребёнка, необходимо соблюдать требования семейного законодательства.
Интересы ребёнка при этом имеют самостоятельное значение.
Что будет, если бывший супруг платит кредит вместо алиментов?
Если алименты установлены судебным актом или нотариальным соглашением, их исполнение должно соответствовать установленным условиям.
Самостоятельное решение должника перечислять деньги банку вместо предусмотренных алиментов может привести к образованию алиментной задолженности.
При этом кредитные платежи могут продолжать учитываться отдельно.
Поэтому не стоит соглашаться на устные схемы вроде «Я плачу ипотеку, а ты забудь про алименты» без понимания юридических последствий.
В сложной ситуации лучше оформить законное решение с учётом интересов ребёнка.
Что будет, если один бывший супруг объявит себя банкротом?
Банкротство гражданина может затрагивать кредитные обязательства, имущество и интересы других лиц.
Но банкротство одного созаёмщика не означает автоматического освобождения остальных обязанных лиц от требований кредитора.
Если оба бывших супруга отвечают по обязательству солидарно, последствия процедуры необходимо оценивать отдельно для каждого.
Кроме того, при банкротстве могут возникать вопросы признания обязательств общими и реализации имущества.
Верховный Суд РФ уделял отдельное внимание общим обязательствам супругов в делах о банкротстве граждан.
Поэтому при крупных долгах и ипотеке банкротство одного бывшего супруга требует особенно осторожной правовой оценки.
Может ли банкротство бывшего мужа затронуть имущество бывшей жены?
Необходимо выяснить, является ли имущество личным или общим, когда оно приобретено и каким образом были урегулированы имущественные отношения после развода.
Само расторжение брака не всегда устраняет вопросы, связанные с ранее возникшими общими обязательствами и общим имуществом.
Например, если супруги развелись, но совместно приобретённую недвижимость не разделили, при банкротстве могут возникнуть сложные споры.
Также могут оцениваться сделки по разделу или отчуждению имущества при наличии предусмотренных законом оснований.
Поэтому перед заключением соглашений о разделе имущества на фоне крупных долгов важно учитывать возможные последствия.
Через сколько лет бывший супруг уже не сможет взыскать половину кредита?
Здесь необходимо учитывать сроки исковой давности и характер конкретного требования.
Общий срок исковой давности по гражданским требованиям составляет три года, но момент начала его течения определяется по правилам закона и обстоятельствам дела.
Например, для требований о компенсации отдельных произведённых платежей значение могут иметь даты исполнения обязательства и возникновения права требования.
По кредитам с периодическими платежами сроки также могут оцениваться отдельно по соответствующим обязательствам.
Кроме того, существуют специальные правила, связанные с предъявлением требований и течением исковой давности.
Поэтому нельзя просто отсчитать три года со дня развода и считать, что любые кредитные претензии навсегда исчезли.
Дата развода и начало срока исковой давности – не всегда одно и то же.
А если после развода прошло пять лет, но кредит ещё не погашен?
Сам по себе длительный период после развода не прекращает действующий кредитный договор.
Например, супруги развелись пять лет назад, а ипотека рассчитана ещё на десять лет.
Если обязательство продолжает действовать, необходимо соблюдать его условия независимо от даты расторжения брака.
При этом вопросы исковой давности по отдельным требованиям могут иметь значение при судебных спорах.
Но нельзя считать, что все долги автоматически списываются через три года после развода.
Это распространённое и опасное заблуждение.
Что делать, если бывший супруг перестал платить кредит прямо сейчас?
Самое важное – не ждать, пока образуется крупная задолженность.
Практический алгоритм действий:
- 📄 Найдите кредитный договор и приложения к нему.
- 🔍 Проверьте, кто является заёмщиком, созаёмщиком и поручителем.
- 💳 Уточните остаток задолженности и наличие просрочек.
- 📅 Получите актуальный график платежей.
- 🏦 Свяжитесь с банком и выясните доступные способы урегулирования.
- 📝 Проверьте, существует ли соглашение о распределении кредитных расходов после развода.
- 📱 Сохраните переписку с бывшим супругом.
- 💰 Соберите подтверждения всех платежей, которые Вы уже произвели.
- ⚖️ Оцените возможность взыскания соответствующих сумм с бывшего супруга.
- 🏠 Если кредит ипотечный, отдельно проверьте риски для заложенной недвижимости.
- 📊 Проверьте свою кредитную историю.
- 👨⚖️ При крупной задолженности обратитесь за индивидуальной юридической помощью.
Не стоит начинать с угроз и скандалов.
Лучше сначала выяснить точные юридические обязательства и финансовые последствия.
Можно ли попросить банк уменьшить ежемесячный платёж?
В определённых случаях банк может предложить реструктуризацию кредита или другие варианты изменения условий.
Но согласие банка не гарантировано, если у заёмщика нет предусмотренного законом права требовать определённого изменения.
Например, кредитор может рассмотреть возможность увеличения срока кредита, изменения графика платежей или иной схемы урегулирования.
Однако такие решения могут влиять на общую стоимость кредита.
Поэтому перед подписанием дополнительных соглашений необходимо внимательно изучить новые условия.
Если по договору несколько созаёмщиков, изменение условий может потребовать участия соответствующих сторон.
Положены ли кредитные каникулы после развода?
Сам по себе развод не означает автоматического права на кредитные каникулы.
Но законодательство предусматривает специальные механизмы льготных периодов по отдельным кредитам при соблюдении установленных условий.
Например, значение могут иметь снижение дохода, трудная жизненная ситуация и другие предусмотренные законом обстоятельства.
Также банк может предлагать собственные программы поддержки.
Поэтому необходимо проверить, соответствует ли Ваша ситуация действующим требованиям.
Не стоит просто переставать платить и считать, что кредитные каникулы начались автоматически.
Они должны быть оформлены надлежащим образом.
Можно ли рефинансировать общий кредит после развода?
Рефинансирование может быть одним из вариантов решения проблемы.
Например, один бывший супруг хочет оформить новый кредит на своё имя и погасить старое обязательство.
Но такая схема требует оценки платёжеспособности, согласования условий с кредиторами и надлежащего оформления.
При этом необходимо учитывать, освобождаются ли другие должники от старого обязательства после его полного погашения.
Если речь идёт об ипотеке, могут потребоваться дополнительные действия с залогом.
Важно сравнить полную стоимость нового кредита, дополнительные расходы и возможные риски.
Иногда рефинансирование действительно помогает разделить финансовую жизнь бывших супругов.
Но иногда лишь создаёт новый дорогой кредит вместо старого.
Можно ли платить общий кредит напрямую в банк, не передавая деньги бывшему супругу?
Во многих случаях такой способ может оказаться удобнее.
Например, бывшая жена перечисляет свою часть платежа бывшему мужу, а он обещает внести всю сумму в банк.
Но затем выясняется, что деньги были потрачены на другие цели.
Если условия договора и порядок обслуживания кредита позволяют, безопаснее рассмотреть прямое внесение средств в счёт соответствующего обязательства.
При этом необходимо правильно указывать назначение платежа и сохранять подтверждения.
Однако прямой платёж не всегда означает, что банк признает за Вами только определённую долю долга.
Если обязательство солидарное, соответствующая ответственность может сохраняться до полного исполнения.
Как доказать, что Вы платили кредит после развода из собственных денег?
Это важный вопрос для возможного взыскания компенсации.
Полезно сохранять:
- 🏦 Банковские выписки по счетам.
- 💳 Подтверждения переводов в счёт погашения кредита.
- 📄 Справки банка о произведённых платежах.
- 📅 Графики погашения задолженности.
- 🧾 Документы об источниках средств.
- 📝 Соглашения между бывшими супругами.
- 📱 Переписку о распределении платежей.
- ⚖️ Судебные решения о разделе имущества и долгов.
Важно различать платежи, сделанные во время брака из общих средств, и платежи после прекращения брака из личных средств.
Конкретная правовая оценка зависит от обстоятельств.
Поэтому лучше собирать документы с самого начала, а не пытаться восстановить историю платежей через несколько лет.
Может ли бывший супруг отказаться компенсировать платежи, потому что у него нет работы?
Отсутствие работы или низкий доход сами по себе не означают автоматического прекращения существующего денежного обязательства.
Но возможность взыскания конкретной суммы зависит от наличия правового основания и доказательств.
Если суд установит обязанность выплатить компенсацию, дальнейшее исполнение решения будет осуществляться по предусмотренным законом правилам.
При этом реальное взыскание может осложняться отсутствием доходов и имущества у должника.
Поэтому даже выигранный суд не всегда означает немедленное получение денег.
Это нужно учитывать при оценке расходов и выборе стратегии.
Что будет, если бывший супруг намеренно скрывает доходы?
Если между бывшими супругами возник судебный спор, могут иметь значение сведения об имущественном положении и обстоятельствах исполнения обязательств.
Но само предположение, что бывший супруг скрывает доходы, не заменяет доказательств и законных процедур.
При наличии исполнительного документа судебный пристав обладает предусмотренными законом полномочиями по установлению имущества и доходов должника.
Если Вы располагаете достоверной информацией, её можно сообщить в рамках исполнительного производства.
Не стоит пытаться самостоятельно получать закрытые банковские сведения или использовать незаконные способы давления.
Можно ли взыскать с бывшего супруга проценты и штрафы, которые возникли из-за его отказа платить?
Вопрос сложнее, чем кажется.
Если из-за нарушения договорённости одним бывшим супругом возникли дополнительные расходы, другой может попытаться предъявить соответствующие требования при наличии законных оснований.
Но не любые начисленные банком штрафы автоматически подлежат возмещению вторым супругом.
Необходимо учитывать характер обязательства, содержание соглашений, причинную связь, обстоятельства возникновения просрочки и другие факторы.
Например, если человек сам перестал вносить платежи, хотя обязан был это делать перед банком, ситуация может оцениваться иначе.
Поэтому размер возможных требований лучше рассчитывать с учётом конкретных документов и судебной практики.
Что делать, если банк уже подал в суд?
Игнорировать судебные документы нельзя.
Если банк обратился за взысканием задолженности, необходимо выяснить содержание требований, основания ответственности и процессуальные сроки.
Например, если Вы являетесь созаёмщиком, важно проверить размер долга и условия договора.
Если банк предъявляет требования к лицу, которое не подписывало кредитный договор, необходимо отдельно оценить правовые основания.
При наличии возражений следует представить их в предусмотренном процессуальном порядке.
Если вынесен судебный приказ, действуют специальные правила его отмены.
А если дело рассматривается в исковом порядке, необходимо учитывать соответствующие сроки и процедуры.
Поэтому лучше не откладывать разбор ситуации до появления приставов.
Может ли суд уменьшить долг из-за развода?
Сам по себе развод не является основанием для автоматического уменьшения кредитной задолженности.
Но в судебном споре могут возникать вопросы правильности расчёта долга, законности начисленных санкций и применения специальных норм.
Например, статья 333 ГК РФ при наличии установленных условий позволяет суду уменьшить явно несоразмерную последствиям нарушения обязательства неустойку.
Однако это не означает автоматического уменьшения основного долга или процентов только потому, что заёмщики развелись.
Поэтому необходимо проверять конкретные основания возражений.
Что будет, если бывший супруг умер, не погасив общий кредит?
Такая ситуация имеет отдельные правовые последствия.
Если умер один из созаёмщиков, обязательства другого не обязательно прекращаются.
Также необходимо учитывать правила наследования долгов и пределы ответственности наследников по статье 1175 ГК РФ.
Наследники, принявшие наследство, отвечают по долгам наследодателя в пределах стоимости перешедшего к ним наследственного имущества.
Но распределение ответственности зависит от характера обязательства, состава участников и других обстоятельств.
Если по кредиту существовало страхование, необходимо отдельно проверить условия договора страхования и наличие страхового случая.
Поэтому смерть бывшего супруга не означает автоматического исчезновения всех связанных с кредитом обязательств.
Как заранее защититься от кредитных проблем при разводе?
Лучшее время для решения вопросов с общими долгами – до того, как начались просрочки.
Перед окончательным разделом имущества полезно:
- 📋 Составить полный список всех кредитов и займов.
- 🏦 Получить актуальные справки об остатках задолженности.
- 👥 Проверить состав заёмщиков и поручителей.
- 🏠 Отдельно обсудить судьбу ипотечной недвижимости.
- 🚗 Установить, какие кредиты связаны с конкретным имуществом.
- 💰 Рассчитать реальные финансовые возможности каждого.
- 📝 Подготовить юридически корректные соглашения о распределении расходов.
- 🤝 Согласовать с банком возможное изменение кредитного договора.
- 📅 Определить порядок внесения платежей и подтверждения оплаты.
- ⚖️ При необходимости обратиться к нотариусу или юристу.
Не стоит ограничиваться устной договорённостью «Ну мы же нормальные люди, разберёмся».
После развода обстоятельства меняются, а вместе с ними иногда исчезает и желание выполнять прежние обещания.
Какие ошибки чаще всего совершают бывшие супруги с общими кредитами?
Ошибка №1. Считать, что развод автоматически делит долг пополам
Для банка обязательства продолжают действовать в соответствии с договором и законом.
Ошибка №2. Не проверять, кто указан созаёмщиком
Именно содержание договора во многом определяет ответственность перед кредитором.
Ошибка №3. Полагаться на устные обещания
Договорённость «Я буду платить» лучше оформлять надлежащим образом и подтверждать документами.
Ошибка №4. Прекращать платежи назло бывшему супругу
Это может привести к просрочкам, санкциям и взысканию задолженности.
Ошибка №5. Считать, что кредит на одного супруга всегда является общим
Общий характер обязательства необходимо устанавливать с учётом закона и доказательств.
Ошибка №6. Не сохранять банковские выписки
Без документов бывает сложно подтвердить размер произведённых платежей.
Ошибка №7. Делить ипотечную квартиру без учёта позиции банка
Раздел собственности не обязательно изменяет состав должников.
Ошибка №8. Путать алименты и кредитные платежи
Эти обязательства имеют разную правовую природу и не заменяют друг друга автоматически.
Ошибка №9. Игнорировать судебные письма
Пропуск процессуальных сроков способен серьёзно осложнить защиту прав.
Ошибка №10. Верить, что через три года после развода все долги исчезнут
Действующий кредитный договор не прекращается автоматически по истечении трёх лет после расторжения брака.
Пример №1: муж взял кредит на семейный ремонт и перестал платить после развода
Представим условную ситуацию.
Андрей оформил кредит на 900 000 рублей. Деньги были потрачены на капитальный ремонт общей квартиры.
После развода Андрей продолжил платить кредит, а бывшая жена отказалась участвовать в расходах.
Если будет доказано, что обязательство является общим, Андрей может рассмотреть вопрос о распределении соответствующих расходов между бывшими супругами.
Но для банка он по-прежнему остаётся заёмщиком по заключённому договору.
Поэтому прекращать платежи в ожидании судебного решения опасно.
Пример №2: жена оформила кредит, а муж потратил деньги на личные развлечения
Ольга оформила потребительский кредит на своё имя.
Муж убедил её, что деньги нужны на семейные планы, но фактически использовал их для личных покупок.
После развода Ольга осталась с задолженностью.
Перед банком она продолжает нести обязательства как заёмщик, если договор не изменён или не прекращён.
Однако отношения между бывшими супругами могут потребовать отдельной правовой оценки.
Большое значение имеют доказательства того, как использовались деньги и какие договорённости существовали.
Пример №3: супруги развелись, а ипотека осталась на двоих
Сергей и Наталья купили квартиру в ипотеку и стали солидарными созаёмщиками.
После развода Наталья осталась жить в квартире, а Сергей переехал.
Они договорились, что Наталья будет платить ипотеку самостоятельно.
Через полгода она перестала вносить платежи.
Если Сергей остался солидарным созаёмщиком, банк может предъявлять к нему требования в соответствии с договором и законом.
То, что Сергей больше не живёт в квартире, само по себе не прекращает его кредитные обязательства.
Поэтому договорённость об оплате необходимо было заранее согласовать с банком и оформить юридически корректно.
Пример №4: муж выплатил общий кредит полностью и потребовал компенсацию
После развода осталось 400 000 рублей общего долга.
Бывшие супруги должны были нести расходы в равных долях, но жена платить отказалась.
Муж погасил задолженность полностью за счёт личных средств.
При наличии необходимых оснований он может предъявить требование о возмещении части произведённых выплат.
Однако потребуется подтвердить характер обязательства, размер платежей и соответствующее распределение долей.
Поэтому банковские выписки и документы о разделе имущества имеют большое значение.
Пример №5: бывшая жена не была созаёмщиком, но банк требует с неё деньги
Ирина получила сообщение о долге бывшего мужа.
Кредит был оформлен только на него, поручителем Ирина не выступала.
Сотрудник по телефону утверждает, что раз кредит взят в браке, она обязана оплатить половину.
Такое утверждение само по себе не устанавливает обязанность Ирины перед банком.
Необходимо выяснить юридическое основание требования.
Если кредитор ссылается на общий характер обязательства супругов, соответствующие обстоятельства должны оцениваться по правилам закона.
Поэтому не следует переводить деньги только из-за настойчивого телефонного разговора.
Что будет, если после развода один супруг перестанет платить общий кредит – главные выводы
Итак, развод может завершить семейные отношения, но кредитные обязательства продолжают существовать до их законного прекращения.
Самая важная мысль: банк и бывшие супруги могут по-разному рассматривать вопрос о том, кто должен платить долг.
Перед банком значение имеют кредитный договор, состав должников и применимые нормы закона.
А между бывшими супругами могут возникать отдельные требования о распределении общих расходов и компенсации произведённых платежей.
Запомним основные правила:
- 💔 Развод сам по себе не прекращает кредитный договор.
- ⚖️ Не все кредиты, оформленные в браке, автоматически являются общими.
- 📄 Статья 39 СК РФ регулирует распределение общих долгов супругов при разделе имущества.
- 🔍 Общий характер долга необходимо подтверждать.
- 👥 Если оба супруга являются солидарными созаёмщиками, банк может требовать исполнение с любого из них в пределах обязательства.
- 💳 Если кредит оформлен только на одного супруга, второй не становится должником банка автоматически.
- 🤝 Поручительство может продолжать действовать после развода.
- 🏦 Внутреннее соглашение бывших супругов не всегда изменяет обязательства перед банком.
- 💰 Супруг, выплативший общий долг сверх своей доли, при наличии оснований может требовать компенсацию.
- 📋 Для взыскания денег необходимы доказательства.
- 🏠 При ипотеке существует риск обращения взыскания на заложенную недвижимость.
- 👶 Наличие детей само по себе не отменяет ипотечные обязательства.
- 📝 Изменение состава заёмщиков требует надлежащего оформления и необходимых согласований.
- 📉 Просрочки могут ухудшить кредитную историю обязанных лиц.
- 💸 За нарушение договора могут начисляться предусмотренные законом санкции.
- ⚠️ Банк при наличии оснований может потребовать досрочного исполнения обязательства.
- 🏛️ При судебном взыскании могут применяться меры принудительного исполнения.
- 📅 Трёхлетний срок исковой давности нельзя автоматически отсчитывать от даты развода для любых кредитных требований.
- ❤️ Алименты не заменяются кредитными платежами по произвольной устной договорённости.
- 📱 Все платежи и договорённости желательно подтверждать документами.
- 🍀 Чем раньше урегулировать общий кредит после развода, тем меньше риск потерять деньги и имущество.
А теперь вернёмся к нашей истории.
Бывший супруг перестал платить кредит и уверенно заявил: «Мы развелись, поэтому я больше ничего не должен!»
Но если он остаётся заёмщиком, созаёмщиком или поручителем, его обязанности определяются соответствующим договором и законом, а не семейным статусом.
Если же кредит оформлен только на другого человека, вопрос возможного распределения расходов необходимо решать отдельно, с учётом общего характера обязательства и доказательств.
Поэтому главное – не пытаться решить кредитный спор одним эмоциональным сообщением бывшему супругу. Нужно изучить договор, проверить задолженность, собрать документы и выбрать законный способ защиты.
Иначе развод рискует стать только первой серией семейной драмы, а второй сезон будет называться «Банк, приставы и пропавшие платежи». Причём без счастливого финала и с весьма дорогими спецэффектами. 😅
А Вам приходилось сталкиваться с общими кредитами после развода? Кто продолжал платить ипотеку, автокредит или потребительский заём? Удалось ли договориться мирно или пришлось обращаться в суд? Расскажите о своём опыте в комментариях – такие истории могут помочь другим людям избежать серьёзных финансовых ошибок. 💬
Пусть все семейные финансовые вопросы решаются справедливо, кредиты погашаются вовремя, а после развода остаётся возможность спокойно начать новую жизнь – без чужих долгов, неожиданных просрочек и ночных звонков из банка! 💚
Удачи всем и будьте осторожны! 🍀⚖️
Понравилась статья? Поделись с друзьями в соц.сетях:Вам так же будет интересно:
- Добрый день! 💔💳 Что будет, если после развода один супруг перестанет платить общий кредит – кому достанутся долги, может ли ...
- Добрый день! 🍂 Осенью снова тянет написать бывшему – это любовь или попытка вернуть утраченное ощущение близости? Осенью есть странная особенность: ...
- Добрый день! 👵👴 Родители стали чаще просить помощь и супруги спорят, чьей маме и чьему папе помогать в первую очередь ...
- Добрый день! 📝 Один супруг всё время напоминает другому о делах – почему обычные просьбы постепенно превращаются в отношения начальника ...