Что будет, если зарплата приходит на арестованную карту – сколько денег могут списать и как защитить свои доходы
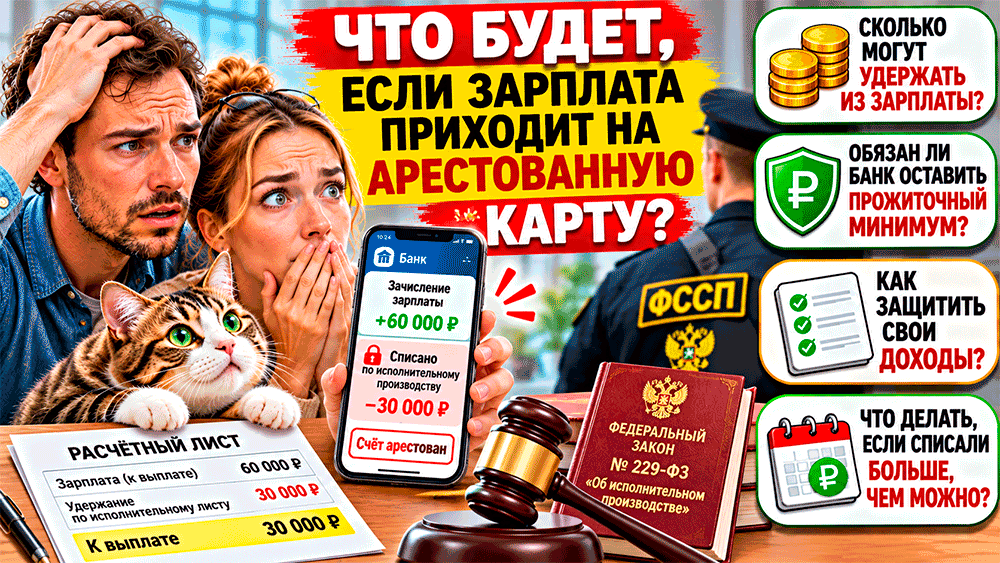
Добрый день! 💳😺 Что будет, если зарплата приходит на арестованную карту – сколько денег могут списать и как защитить свои доходы? Представьте ситуацию: Вы отработали целый месяц, дождались зарплаты и уже мысленно распределили деньги на продукты, коммуналку и другие расходы. Телефон сообщает о зачислении 60 000 рублей, но радость длится недолго. Через несколько секунд приходит новое уведомление – значительная часть суммы списана в счёт задолженности. 😳
Вы открываете банковское приложение и обнаруживаете, что счёт арестован. Деньги вроде бы заработаны честным трудом, но воспользоваться ими полностью не получается. А ведь впереди ещё целый месяц, и жить на что-то нужно.
Может ли банк забрать всю зарплату? Обязан ли он оставить деньги на жизнь? И что делать, если списали больше положенного? Ответы зависят от характера долга, способа взыскания и того, правильно ли оформлено поступление зарплаты.
Разберёмся, как работают ограничения, какие суммы защищены законом и почему иногда должник остаётся практически без денег даже при наличии официальной работы.
Что будет, если зарплата приходит на арестованную карту – сколько денег могут списать и как защитить свои доходы
Что именно арестовывают – карту или банковский счёт?
Начнём с распространённого заблуждения. Когда говорят, что арестовали зарплатную карту, обычно речь идёт не о самом кусочке пластика, а о денежных средствах на банковском счёте.
Если судебный пристав возбудил исполнительное производство, он вправе принимать меры для взыскания задолженности. В том числе направлять постановления в банки, где у должника открыты счета.
Банк обязан исполнять законные требования, поэтому доступ к деньгам может быть ограничен. При этом арест средств и их фактическое списание – не одно и то же. Арест ограничивает распоряжение деньгами, а взыскание предполагает их перечисление в счёт долга.
Иногда исполнительный документ поступает в банк напрямую от взыскателя, без участия судебного пристава. Поэтому при неожиданном списании сначала нужно выяснить, кто именно предъявил требование.
Важно понимать и другое: статус зарплатной карты сам по себе не защищает все находящиеся на ней деньги. Закон учитывает происхождение поступлений и установленные ограничения на взыскание.
Сколько процентов зарплаты могут удержать за долги?
Главное правило содержится в статье 99 Федерального закона № 229-ФЗ «Об исполнительном производстве».
По большинству исполнительных документов из заработной платы и других соответствующих доходов должника можно удерживать не более 50%. Это касается, например, обычных кредитных задолженностей и многих других денежных требований.
Предположим, после удержания НДФЛ работнику начислено к выплате 60 000 рублей. При стандартном ограничении в 50% максимальное удержание из такого дохода составит 30 000 рублей.
Однако существуют исключения, когда допускается удержание до 70%:
- Взыскание алиментов на несовершеннолетних детей.
- Возмещение вреда, причинённого здоровью.
- Возмещение вреда в связи со смертью кормильца.
- Возмещение ущерба, причинённого преступлением.
В перечисленных случаях из зарплаты в 60 000 рублей при наличии оснований могут удержать до 42 000 рублей.
Но 50% и 70% – это предельные размеры удержаний, а не обязательная сумма каждого списания. Конкретный размер зависит от исполнительного документа и применимых правил.
Почему иногда списывают почти всю зарплату?
Вот здесь начинается самое неприятное. Человек знает об ограничении в 50%, но открывает банковское приложение и обнаруживает, что со счёта исчезли практически все накопления.
Причина может заключаться в различии между последней зарплатной выплатой и деньгами, которые уже находились на счёте.
По общему правилу ограничения статьи 99 на размер удержаний не распространяются на все денежные средства, ранее накопленные на банковском счёте. Для последнего периодического платежа предусмотрено специальное исключение.
Представим, что на карте лежали 20 000 рублей, оставшиеся с предыдущих зарплат. Затем поступили ещё 50 000 рублей.
Банк может применять ограничения к последнему зарплатному поступлению, но старый остаток не обязательно сохраняет такую же защиту. Поэтому общая сумма списания иногда оказывается больше половины денег, которые человек видел на счёте.
Другая возможная причина – неправильное указание вида дохода при перечислении зарплаты. Если банк не может корректно определить характер поступления, возникает риск ошибочного расчёта.
Именно поэтому важно не только получать официальную зарплату, но и проверять, как она обозначена в платёжных документах.
Обязан ли банк оставить прожиточный минимум?
Да, законодательство предусматривает специальный механизм сохранения прожиточного минимума при взыскании долгов. Но здесь есть важная деталь, о которой многие узнают слишком поздно.
Сохранение прожиточного минимума по общему правилу необходимо оформить заявлением. Рассчитывать, что банк автоматически защитит нужную сумму при любом взыскании, не следует.
Если исполнительное производство ведёт судебный пристав, должник может обратиться к нему с заявлением о сохранении ежемесячного дохода в установленном размере.
Если исполнительный документ предъявлен взыскателем непосредственно в банк, предусмотрена возможность подать соответствующее заявление в банк.
Размер защищаемой суммы определяется с учётом установленного законом прожиточного минимума. При этом имеет значение категория должника и применимые федеральные и региональные показатели.
Важно учитывать несколько условий:
- Сохранение прожиточного минимума обычно оформляется в отношении одного выбранного банковского счёта.
- Защита применяется в пределах установленного законом порядка, а не ко всем накоплениям без ограничений.
- При наличии иждивенцев вопрос сохранения большей суммы может решаться через суд.
- Для отдельных видов взысканий, включая алименты и возмещение определённых видов вреда, механизм сохранения прожиточного минимума не применяется.
Поэтому заявление лучше подавать заранее, а не после того, как деньги уже списали. Это особенно важно для людей, у которых зарплата является единственным источником дохода.
Что делать, если банк списал зарплату полностью?
Первое – не паниковать и не ограничиваться звонком на горячую линию. Нужно установить причину списания и собрать документы, подтверждающие происхождение денег.
Начните с банковской выписки. Посмотрите, когда поступила зарплата, сколько денег удержали и на каком основании проведена операция.
Затем запросите у работодателя подтверждение, что поступившие средства являются заработной платой. Полезными документами могут быть расчётный листок и справка о перечислении зарплаты на конкретный счёт.
Дальнейшие действия зависят от ситуации:
- Если взыскание ведёт пристав – обратитесь в ФССП с заявлением о проверке законности удержаний и устранении нарушения.
- Если исполнительный документ поступил напрямую в банк – подайте письменное обращение в банк с подтверждающими документами.
- Если не сохранён прожиточный минимум – проверьте, подавалось ли соответствующее заявление и распространяется ли защита на Ваш долг.
- Если удержания превышают законный предел – потребуйте проверить расчёт и вернуть неправомерно взысканные средства.
Если ошибка подтверждена, вопрос возврата решается с учётом того, где находятся деньги и успели ли их перечислить взыскателю.
Не стоит рассчитывать, что любое списание отменят мгновенно. Иногда требуется официальная проверка, а при отказе – обжалование действий пристава или обращение в суд.
Могут ли удержать зарплату дважды – сначала на работе, потом в банке?
Такая ситуация действительно вызывает много вопросов. Например, бухгалтерия уже удержала половину зарплаты по исполнительному документу, а после поступления оставшихся денег банк снова произвёл списание.
Закон предусматривает механизм, позволяющий учитывать удержания, которые работодатель уже произвёл. Для этого в платёжных документах указываются специальные сведения, включая код вида дохода и сумму взыскания.
Банк должен учитывать информацию об уже удержанных средствах при расчёте суммы, доступной для дальнейшего взыскания. Иначе возникает риск нарушения установленных ограничений.
Если Вы заметили повторное удержание, запросите у работодателя расчётный листок и сведения о перечислении зарплаты. Затем сопоставьте их с банковской выпиской.
При обнаружении ошибки необходимо обращаться к тому, кто производит взыскание, и требовать проверки расчёта.
Отдельно стоит помнить: если на счёт одновременно поступают зарплата, переводы от родственников и другие средства, правовой режим этих поступлений может различаться.
А если на арестованную карту приходят ещё и детские пособия?
Это особенно важный момент для семей с детьми. Некоторые социальные выплаты защищены от взыскания статьёй 101 Федерального закона № 229-ФЗ.
К таким защищённым поступлениям относятся, в частности, предусмотренные законом пособия гражданам, имеющим детей. Однако для разных выплат действуют собственные правила, поэтому необходимо учитывать их конкретный вид.
Зарплата и защищённые детские пособия не должны автоматически рассматриваться банком как одинаковые доходы.
Для правильного определения вида поступления используются специальные коды доходов. Если выплата ошибочно списана, следует собрать подтверждающие документы и обратиться за исправлением нарушения.
При этом не стоит переводить защищённые пособия между счетами без необходимости, рассчитывая, что их статус всегда будет очевиден банку. После обычного перевода определить первоначальный источник средств может оказаться сложнее.
Как не остаться без денег при арестованном счёте?
Самая распространённая ошибка – ничего не предпринимать до следующей зарплаты. Человек надеется, что банк самостоятельно разберётся, но в день выплаты снова сталкивается с ограничениями.
Чтобы снизить риск неприятного сюрприза, полезно действовать последовательно.
- Проверьте исполнительное производство. Выясните, кто взыскивает долг, какова сумма задолженности и на каком основании введены ограничения.
- Уточните порядок удержаний у работодателя. Если исполнительный документ уже поступил в бухгалтерию, проверьте, сколько денег удерживается до перечисления зарплаты.
- Подайте заявление о сохранении прожиточного минимума. Если Ваш случай подпадает под предусмотренную законом защиту, не откладывайте оформление.
- Проверьте коды доходов. Работодатель должен корректно оформлять зарплатные перечисления.
- Сохраняйте банковские выписки. Они помогут подтвердить суммы и даты поступлений.
- Не игнорируйте ошибки. При неправомерных списаниях обращайтесь письменно и сохраняйте подтверждения подачи заявлений.
Перевод зарплаты на карту другого банка сам по себе не решает проблему. Если исполнительное производство продолжается, взыскание может быть обращено и на другие обнаруженные счета должника.
Кроме того, арест банковского счёта не означает, что работодатель вправе перестать выплачивать заработную плату. Это отдельные правоотношения, и обязанности работодателя сохраняются.
Зарплата под арестом – не повод оставаться без средств на жизнь
Если зарплата поступает на арестованный счёт, деньги действительно могут удерживаться в счёт задолженности. Однако законодательство устанавливает ограничения, которые зависят от характера взыскания и происхождения доходов.
По большинству долгов предел удержания из зарплаты составляет 50%, а по отдельным требованиям – до 70%. При этом ранее накопленные деньги на счёте и последняя зарплатная выплата могут защищаться по-разному.
Для многих должников предусмотрена возможность сохранить прожиточный минимум. Но воспользоваться этим механизмом нужно в установленном порядке, а не просто ждать, пока банк самостоятельно оставит необходимую сумму.
И главное – если деньги списаны неправомерно, необходимо выяснить основание операции, собрать подтверждения и добиваться исправления расчёта.
Наш котик, узнав о банковских удержаниях, немедленно потребовал закрепить за ним неснижаемый прожиточный минимум в размере трёх пакетиков корма и одной порции курицы ежедневно. Причём долги за разбитую вазу он предложил списать как безнадёжные. 😹🐾
А Вам приходилось сталкиваться с арестом зарплатной карты? Удерживали половину дохода или списывали практически всё? Получилось ли сохранить прожиточный минимум или вернуть ошибочно удержанные деньги? Поделитесь опытом в комментариях! 💬
Удачи всем!
Понравилась статья? Поделись с друзьями в соц.сетях:Вам так же будет интересно:
- Добрый день! 🏠👶 Что будет, если прописать ребёнка в квартиру бабушки – получит ли он долю, можно ли его выписать ...
- Добрый день! 💳😺 Что будет, если зарплата приходит на арестованную карту – сколько денег могут списать и как защитить свои ...
- Добрый день, дорогие домоседы! 📱 Интернет не работал и вам положена компенсация – МВД предупредило о мошенниках, которые под видом ...
- Добрый день, дорогие домоседы! 🚗 Пришёл штраф ГИБДД с фотографией вашей машины – МВД предупредило о поддельных постановлениях, по которым ...