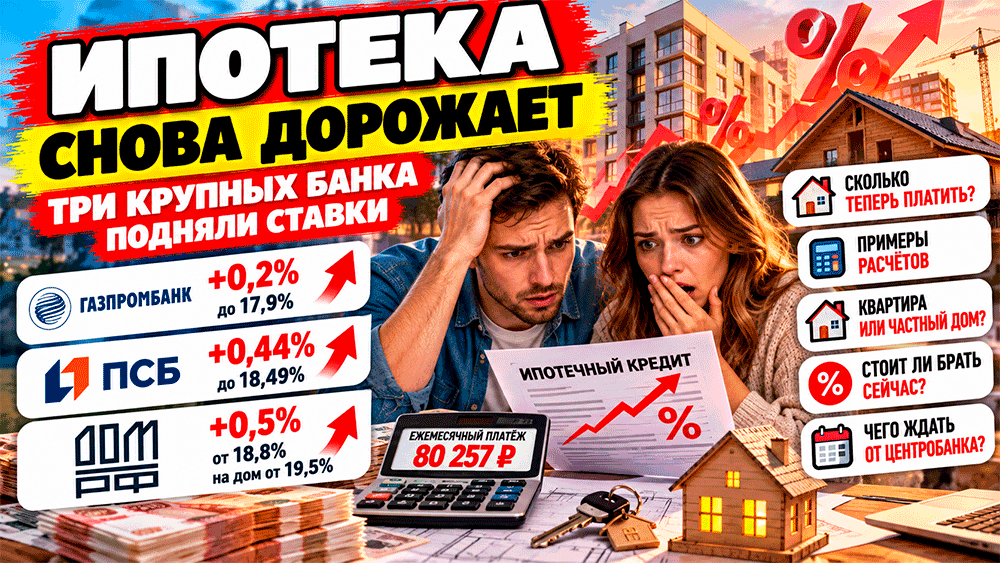
Ипотека снова дорожает – три крупных банка подняли ставки – сколько теперь платить за квартиру и частный дом и стоит ли брать кредит?
Добрый день, дорогие читатели! 🏡💰 Ипотека снова дорожает – три крупных банка подняли ставки – сколько теперь платить за квартиру и частный дом и стоит ли брать кредит? Представьте обычный семейный вечер. Вы сидите за кухонным столом, выбираете квартиру, прикидываете первоначальный взнос и уже мысленно расставляете мебель в будущей гостиной.
А потом открываете ипотечный калькулятор, видите ежемесячный платёж и понимаете, что банк, похоже, собирается поселиться вместе с Вами. Причём в самой большой комнате! 😳
Именно поэтому свежие новости об ипотечных ставках вызывают столько вопросов. В России сразу три крупных банка повысили проценты по жилищным кредитам без государственной поддержки. Изменения затронули покупку квартир в новостройках, вторичное жильё, рефинансирование и даже строительство частных домов.
Причём речь идёт не о слухах из социальных сетей. 21 октября стало известно, что Газпромбанк, ПСБ и банк ДОМ.РФ пересмотрели условия рыночной ипотеки, увеличив ставки на 0,2–0,5 процентного пункта. На первый взгляд прибавка небольшая, но при кредите на миллионы рублей и сроке в несколько десятилетий даже такие изменения превращаются в ощутимые суммы.
Самое важное – подорожала не вся ипотека сразу, и повышение не означает автоматического пересмотра процентов по уже действующим кредитам с фиксированной ставкой. Разберёмся, какие банки изменили условия, сколько придётся платить за квартиру стоимостью несколько миллионов рублей, чем отличается ипотека на строительство дома и стоит ли спешить с покупкой жилья перед новым решением Центробанка. 🔑
Ипотека снова дорожает – три крупных банка подняли ставки – сколько теперь платить за квартиру и частный дом и стоит ли брать кредит?
Какие банки повысили ставки по ипотеке
С начала октября сразу несколько крупных российских банков изменили условия рыночных ипотечных программ. Информация о повышении следует из материалов ДОМ.РФ, которые изучили журналисты РБК. При этом изменения затронули конкретные банковские продукты, а не весь ипотечный рынок без исключения.
Наиболее заметные изменения произошли в трёх кредитных организациях:
- Газпромбанк. С 15 октября ставки по ипотеке на готовое жильё, новостройки и рефинансирование выросли на 0,2 процентного пункта, до 17,9% годовых. Для кредитов на сумму менее 7 миллионов рублей в опубликованных условиях указана ставка 18,9%.
- ПСБ. Ставки по ипотеке на первичном и вторичном рынке повысились на 0,44 процентного пункта, до 18,49% годовых. Рефинансирование подорожало на 0,2 процентного пункта, до 17,99%.
- Банк ДОМ.РФ. Базовые ставки увеличились на 0,5 процентного пункта. Ипотека на квартиру начинается от 18,8%, на строительство частного дома – от 19,5%, на покупку готового дома – от 19,7% годовых.
Указанные проценты являются опубликованными условиями соответствующих программ. Окончательная ставка для конкретного заёмщика может отличаться из-за размера первоначального взноса, суммы кредита, страхования, дополнительных услуг и индивидуальных банковских условий.
Поэтому нельзя просто выбрать самый маленький процент из списка и считать, что именно под него банк обязательно выдаст деньги. В ипотеке всё немного сложнее: цифра на рекламном баннере и цифра в кредитном договоре иногда знакомятся друг с другом только на финальном этапе оформления. 🤔
Правда ли, что ипотека подорожала во всех банках России
Нет, говорить о массовом повышении ставок пока преждевременно. По оценкам аналитиков финансового рынка, с сентябрьского заседания Банка России по 19 октября условия примерно 80% рыночных ипотечных программ не изменились. Повышение затронуло около 10% программ, а ещё по некоторым предложениям ставки даже снизились.
Средние показатели по двадцати крупнейшим банкам также изменились незначительно. По данным ДОМ.РФ, ставка по ипотеке на новостройки поднялась примерно до 18,76%, а по кредитам на готовое жильё – до 18,69% годовых.
Таким образом, три крупных банка действительно повысили ставки, но утверждать, что все российские банки одновременно резко подорожали, было бы неправильно. На рынке по-прежнему существуют разные предложения, поэтому сравнение условий нескольких кредиторов имеет большое значение.
Особенно это касается семей, которые только собираются покупать жильё. Разница даже в несколько десятых процентного пункта может заметно повлиять на общую переплату за двадцать или тридцать лет.
Почему банки снова начали повышать проценты
Причин несколько, и они связаны не только с желанием кредитных организаций заработать больше. Стоимость ипотеки зависит от того, насколько дорого банкам обходится привлечение денег, какие риски они принимают и чего ожидают от будущей денежно-кредитной политики.
После сентябрьского заседания Центробанк сохранил ключевую ставку на уровне 14% годовых. При этом ожидания быстрого дальнейшего снижения ставок ослабли, доходности отдельных государственных облигаций выросли, а ставки по банковским вкладам перестали активно уменьшаться.
Для банков это означает, что деньги, которые они привлекают для последующей выдачи кредитов, не обязательно будут быстро дешеветь. Поэтому некоторые организации решили пересмотреть ипотечные условия уже сейчас.
Дополнительное влияние оказало изменение семейной ипотеки. После пересмотра параметров льготной программы часть потенциальных заёмщиков стала рассматривать обычные рыночные кредиты, хотя их стоимость значительно выше.
В результате возникла необычная ситуация: спрос на отдельные рыночные ипотечные продукты вырос, а ставки по ним в некоторых банках одновременно повысились. Для покупателей жилья это означает, что рассчитывать исключительно на скорое удешевление кредита пока рискованно.
Что такое процентный пункт и почему прибавка 0,5% имеет значение
В новостях часто пишут, что ипотечная ставка выросла на 0,5 процентного пункта. Некоторые читатели воспринимают это как увеличение общей стоимости кредита всего на половину процента. Но это не совсем так.
Если ставка составляла 18,3% годовых, а стала 18,8%, она выросла именно на 0,5 процентного пункта. При этом относительное увеличение самой ставки составляет другую величину, а итоговое изменение платежа зависит от срока и суммы кредита.
При небольшом потребительском займе такая разница может показаться несущественной. Но ипотека обычно оформляется на миллионы рублей, а выплаты растягиваются на десятилетия.
Даже несколько сотен или тысяч рублей дополнительного ежемесячного платежа за двадцать лет превращаются в значительную сумму. Поэтому при сравнении банков нужно смотреть не только на красивую процентную ставку, но и на размер платежа, полную стоимость кредита и общую переплату.
Почему ипотека на частный дом может быть дороже, чем на квартиру
Отдельного внимания заслуживают владельцы и будущие покупатели частных домов. По опубликованным условиям банка ДОМ.РФ, ставка на строительство индивидуального дома начинается от 19,5%, а на покупку готового частного дома – от 19,7% годовых. Для квартир в соответствующих рыночных программах минимальная ставка указана от 18,8%.
Разница связана с особенностями кредитования и оценки залога. Квартира в многоквартирном доме и индивидуальный жилой дом имеют разные характеристики, а строительство дополнительно связано с рисками завершения работ, соблюдения сметы и сроков.
Банк может предъявлять особые требования к земельному участку, подрядчику, проекту, этапам строительства и оформлению недвижимости. Поэтому сравнивать ипотеку на готовую квартиру с кредитом на возведение дома исключительно по процентной ставке неправильно.
Если Вы планируете строить дом, обязательно учитывайте не только платежи банку, но и расходы на коммуникации, подключение электричества, водоснабжение, отделку, благоустройство и непредвиденные работы. Иначе долгожданное собственное жильё может превратиться в бесконечный строительный сериал, где каждый новый сезон требует дополнительного бюджета. 🧱😅
Что изменится для тех, кто уже платит ипотеку
Здесь есть хорошая новость для многих действующих заёмщиков. Если ипотечный договор предусматривает фиксированную процентную ставку, обычное изменение новых тарифов банка само по себе не означает повышения ставки по уже заключённому договору.
Например, если Вы оформили ипотеку под фиксированные 10% годовых и добросовестно выполняете условия договора, появление новых предложений под 19% не даёт банку права просто заменить Вашу ставку на новую.
Однако необходимо внимательно учитывать условия конкретного договора. В отдельных продуктах могут существовать переменные ставки, условия изменения процента, надбавки при отказе от определённого страхования или другие заранее согласованные механизмы.
Главный документ для действующего заёмщика – подписанный кредитный договор, а не новость о повышении ставок для новых клиентов. Если условия непонятны, стоит запросить у банка письменное разъяснение.
А вот тем, кто получил только предварительное одобрение, но ещё не подписал окончательный договор, необходимо отдельно уточнить срок действия одобренной ставки и возможность её изменения.
Сколько теперь платить по ипотеке на 3 миллиона рублей
Перейдём к самому интересному – реальным цифрам. Для начала представим, что семье необходимо занять у банка 3 миллиона рублей на двадцать лет. Расчёт сделаем по стандартной аннуитетной схеме, при которой ежемесячный платёж остаётся одинаковым на протяжении срока кредита при неизменной ставке.
Для наглядности сравним несколько процентных ставок, встречающихся в рыночных ипотечных программах:
- 17,9% годовых – приблизительно 46 069 рублей в месяц.
- 18,49% годовых – приблизительно 47 434 рубля в месяц.
- 18,8% годовых – приблизительно 48 154 рубля в месяц.
- 18,9% годовых – приблизительно 48 387 рублей в месяц.
- 19,5% годовых – приблизительно 49 790 рублей в месяц.
- 19,7% годовых – приблизительно 50 259 рублей в месяц.
Обратите внимание: при ставке 19,7% ежемесячный платёж превышает 50 тысяч рублей даже по кредиту на сравнительно небольшую для рынка недвижимости сумму в 3 миллиона. И это только выплата банку, без коммунальных платежей, ремонта, страховок и других расходов.
Важно: приведённые суммы являются математическими примерами, а не персональными предложениями банков. Расчёты не учитывают страхование, комиссии, индивидуальные надбавки и ограничения конкретных программ. Например, ставка Газпромбанка 17,9% в опубликованных условиях не применяется к кредитам менее 7 миллионов рублей, поэтому использовать её как гарантированный вариант для займа на 3 миллиона нельзя.
Ипотека на 5 миллионов рублей – сколько придётся отдавать каждый месяц
Теперь представим более распространённую ситуацию: семья накопила первоначальный взнос и собирается взять ипотечный кредит на 5 миллионов рублей. Срок оставим прежним – двадцать лет, а платежи рассчитаем по той же аннуитетной схеме.
- 17,9% годовых – приблизительно 76 781 рубль в месяц.
- 18,49% годовых – приблизительно 79 056 рублей в месяц.
- 18,8% годовых – приблизительно 80 257 рублей в месяц.
- 18,9% годовых – приблизительно 80 646 рублей в месяц.
- 19,5% годовых – приблизительно 82 983 рубля в месяц.
- 19,7% годовых – приблизительно 83 765 рублей в месяц.
При таких условиях семье необходимо ежемесячно направлять на обслуживание кредита примерно 77–84 тысячи рублей. И снова речь идёт только о выплатах по основному долгу и процентам, без дополнительных расходов на жильё.
Представьте, что совокупный доход семьи составляет 150 тысяч рублей. Платёж в 80 тысяч заберёт более половины этой суммы, оставив около 70 тысяч на продукты, транспорт, коммунальные услуги, одежду, детей и все остальные потребности.
Именно поэтому при дорогой ипотеке необходимо оценивать не только возможность получить одобрение банка, но и способность семьи спокойно обслуживать кредит много лет. Ведь стиральная машина не спрашивает, есть ли у Вас ипотека, прежде чем сломаться. А автомобиль не начинает расходовать меньше бензина из уважения к семейному бюджету. 😅
Ипотека на 7 миллионов рублей – сколько стоит квартира в кредит
Для жителей крупных городов сумма кредита в 7 миллионов рублей тоже не выглядит чем-то невероятным. Особенно если семья приобретает квартиру для постоянного проживания и уже имеет определённые накопления.
Посмотрим, какими могут быть платежи при сроке кредитования двадцать лет:
- 17,9% годовых – приблизительно 107 493 рубля в месяц.
- 18,49% годовых – приблизительно 110 679 рублей в месяц.
- 18,8% годовых – приблизительно 112 360 рублей в месяц.
- 18,9% годовых – приблизительно 112 904 рубля в месяц.
- 19,5% годовых – приблизительно 116 177 рублей в месяц.
- 19,7% годовых – приблизительно 117 272 рубля в месяц.
Разница между минимальной и максимальной ставками из нашего примера составляет почти 10 тысяч рублей ежемесячно. За двадцать лет эта разница при неизменных условиях превысит 2,3 миллиона рублей.
Именно поэтому выбирать ипотеку исключительно по принципу «здесь быстрее одобрили» не всегда разумно. Иногда дополнительная неделя на сравнение предложений позволяет найти условия, которые сэкономят семье значительную сумму.
Но сравнивать необходимо реально доступные предложения, а не рекламные минимальные ставки, для которых конкретный заёмщик не выполняет условия. Окончательное решение должно опираться на персональный расчёт банка.
Сколько придётся переплатить за квартиру стоимостью 5 миллионов рублей в кредит
Теперь посмотрим не на ежемесячные платежи, а на общую стоимость кредита. Именно здесь высокая ипотечная ставка раскрывается во всей своей финансовой красоте. Правда, красота эта скорее напоминает счёт за отопление огромного особняка в январе. 🥶
Предположим, семья берёт 5 миллионов рублей на двадцать лет под фиксированные 18,8% годовых. При аннуитетной схеме ежемесячный платёж составит приблизительно 80 257 рублей.
За 240 месяцев общая сумма платежей достигнет примерно 19,26 миллиона рублей. Из них 5 миллионов – первоначально полученные кредитные средства, а около 14,26 миллиона – проценты.
Получается, что процентная переплата может почти втрое превысить сумму первоначального кредита. И это без учёта расходов на страхование, оценку недвижимости и других возможных затрат.
Конечно, в течение двадцати лет могут меняться доходы семьи, цены, условия рефинансирования и финансовые обстоятельства. Многие заёмщики также стараются досрочно погашать кредит, уменьшая итоговую переплату.
Но если рассматривать договор с неизменной ставкой и выплатами строго по графику, результат получается именно таким. Поэтому перед оформлением дорогой ипотеки необходимо оценить не только сегодняшний платёж, но и общую стоимость обязательств.
Что выгоднее – ипотека на 20 или на 30 лет
Многие покупатели жилья пытаются уменьшить ежемесячный платёж за счёт увеличения срока кредита. Логика понятная: чем дольше выплачивать долг, тем меньше денег нужно отдавать банку каждый месяц.
Однако при высоких ставках этот эффект оказывается значительно слабее, чем ожидают некоторые заёмщики. Причина заключается в том, что значительная часть ежемесячного платежа направляется на проценты.
Возьмём кредит на 5 миллионов рублей под 18,8% годовых. При сроке двадцать лет ежемесячный платёж составит приблизительно 80 257 рублей. Если увеличить срок до тридцати лет, платёж уменьшится примерно до 78 600 рублей.
Разница – всего около 1 700 рублей в месяц. Зато при выплатах строго по графику общая переплата за тридцать лет окажется существенно выше.
При очень высокой процентной ставке увеличение срока кредита с двадцати до тридцати лет не всегда даёт заметное облегчение семейному бюджету. Поэтому перед оформлением договора обязательно сравните несколько сроков кредитования и итоговую стоимость каждого варианта.
Длинный срок может иметь смысл при определённых финансовых стратегиях, особенно если планируется досрочное погашение. Но брать ипотеку на тридцать лет исключительно ради минимального снижения платежа стоит только после внимательного расчёта.
Как семейная ипотека отличается от обычной рыночной
Главное отличие заключается в источнике и условиях формирования процентной ставки. Рыночная ипотека предоставляется на коммерческих условиях банка, а льготные программы предполагают государственную поддержку при выполнении установленных требований.
Поэтому ставки по семейной ипотеке могут быть существенно ниже рыночных. Но получить такой кредит могут не все желающие: действуют требования к составу семьи, объекту недвижимости, сумме кредита и другим параметрам программы.
После изменения условий семейной ипотеки с 1 октября процентная ставка по соответствующим программам стала зависеть от количества детей и региона. В опубликованных условиях фигурируют ставки от 2% до 10% для разных категорий семей, а в отдельных столичных регионах предусмотрены повышенные значения.
Кроме того, существуют специальные правила по срокам субсидирования и отдельным направлениям кредитования. Например, для индивидуального жилищного строительства могут действовать особые условия.
Поэтому нельзя считать, что любая семья с ребёнком автоматически получит ипотеку под минимальные 2% или 6% на любой объект недвижимости. Необходимо проверять конкретные требования программы и условия банка.
Особенно важно внимательно изучать договоры, в которых льготная ставка действует ограниченный период. Если после завершения субсидирования процент может измениться, это необходимо учитывать заранее при оценке будущих платежей.
Сколько можно сэкономить на льготной ипотеке – сравнение платежей
Чтобы понять масштаб разницы, снова возьмём кредит на 5 миллионов рублей сроком на двадцать лет. Сравним платежи по нескольким условным процентным ставкам.
- Рыночная ипотека под 18,8%: приблизительно 80 257 рублей ежемесячно.
- Кредит под 14%: приблизительно 62 176 рублей ежемесячно.
- Льготная ставка 10%: приблизительно 48 251 рубль ежемесячно.
- Льготная ставка 8%: приблизительно 41 822 рубля ежемесячно.
- Льготная ставка 6%: приблизительно 35 822 рубля ежемесячно.
Разница между рыночной ставкой 18,8% и условной льготной ставкой 6% составляет более 44 тысяч рублей в месяц. Для семейного бюджета это огромная сумма, особенно если есть дети и другие регулярные расходы.
Но важно помнить: это математическое сравнение фиксированных ставок на одинаковый срок, а не гарантия доступности льготной ипотеки на двадцать лет под указанным процентом. Фактические условия государственной программы могут предусматривать ограничения периода субсидирования и другие особенности.
Если льготная ставка действует только часть срока, а затем изменяется, платёж после окончания этого периода необходимо рассчитывать отдельно. Именно такой сценарий способен существенно повлиять на долгосрочную доступность кредита.
Почему ипотека под 19% становится серьёзным испытанием для семейного бюджета
При высоких ставках основная проблема заключается не только в размере общей переплаты. Гораздо важнее то, какую долю ежемесячного дохода придётся постоянно направлять банку.
Например, семья с совокупным доходом 120 тысяч рублей рассматривает ипотеку с платежом 80 тысяч. После перечисления денег банку остаётся всего 40 тысяч рублей на остальные расходы.
Из этой суммы необходимо оплачивать продукты, транспорт, коммунальные услуги, связь, лекарства и другие повседневные потребности. Если в семье есть дети, финансовая нагрузка становится ещё выше.
Особенно опасно рассчитывать бюджет исходя исключительно из сегодняшнего максимального дохода. Премии, подработки и дополнительные заработки могут оказаться нестабильными.
Безопаснее ориентироваться на устойчивые доходы семьи и заранее предусматривать финансовый резерв. Ипотека не должна превращаться в ситуацию, когда любая незапланированная покупка заставляет выбирать между ремонтом холодильника и очередным платежом.
Какой доход нужен, чтобы банк одобрил ипотеку на 5 миллионов рублей
Единого минимального дохода, который гарантирует одобрение ипотеки во всех российских банках, не существует. Кредитные организации используют собственные модели оценки платёжеспособности и учитывают действующие требования Банка России.
Обычно значение имеют подтверждённые доходы, долговая нагрузка, кредитная история, количество действующих обязательств, размер первоначального взноса и другие обстоятельства.
Например, при ежемесячном ипотечном платеже около 80 тысяч рублей семье с доходом 100 тысяч рублей будет крайне сложно обеспечить нормальный финансовый запас. Если же совокупный устойчивый доход составляет 250 тысяч рублей, нагрузка выглядит существенно иначе.
Но и высокий доход не гарантирует автоматического одобрения. У заёмщика могут быть действующие кредиты, обязательства по кредитным картам или другие факторы риска.
Прежде чем подавать заявку, полезно самостоятельно посчитать отношение всех ежемесячных кредитных платежей к подтверждённому доходу. Причём оценивать следует не только требования банка, но и реальные потребности своей семьи.
Стоит ли брать ипотеку прямо сейчас или лучше подождать
Это один из самых сложных вопросов для покупателей недвижимости. С одной стороны, ставки по рыночной ипотеке остаются высокими, а часть банков даже начала их повышать. С другой стороны, никто не может гарантировать, что через несколько месяцев жильё обязательно подешевеет, а кредиты станут значительно доступнее.
Решение зависит от конкретных обстоятельств. Если семье необходимо срочно переехать, имеется крупный первоначальный взнос и устойчивый доход, покупка может быть оправданной даже при неидеальных условиях.
Но если приобретение жилья не является срочным, а ипотечный платёж будет забирать большую часть семейного бюджета, спешка может создать чрезмерные финансовые риски.
Главное – не покупать квартиру исключительно из страха, что завтра ипотека станет ещё дороже. Решение о кредите на десятилетия должно основываться на расчётах, а не на тревожных заголовках.
При этом ожидание тоже имеет свою стоимость. Если семья арендует жильё, необходимо учитывать арендные платежи, возможное изменение цен на квартиры и доходность накоплений.
Что будет с ипотекой после заседания Центробанка 23 октября
Ближайшее решение Банка России по ключевой ставке запланировано на 23 октября. Именно поэтому участники ипотечного рынка внимательно следят за действиями регулятора.
На момент публикации ключевая ставка составляет 14% годовых. Эксперты допускают различные сценарии дальнейшей денежно-кредитной политики, включая сохранение текущего уровня.
Если ставка останется неизменной, это не означает, что все банки обязательно сохранят прежние ипотечные условия. Кредитные организации учитывают также стоимость привлечения средств, конкуренцию, спрос и собственную оценку рисков.
Если ключевая ставка повысится, рыночные кредиты могут дополнительно подорожать. При снижении ставки возможности для удешевления ипотеки постепенно расширятся, но скорость реакции банков не гарантирована.
Поэтому нельзя заранее обещать, что сразу после 23 октября ипотека станет дешевле или, наоборот, обязательно подорожает. Окончательные решения банков будут зависеть от совокупности факторов.
Покупателям жилья лучше следить не только за ключевой ставкой, но и за реальными предложениями банков, условиями страхования и полной стоимостью кредита.
Может ли ипотека снова подешеветь
Теоретически да. Если стоимость привлечения денег для банков начнёт устойчиво снижаться, а экономические условия позволят смягчать денежно-кредитную политику, ипотечные ставки могут постепенно уменьшаться.
Однако это не происходит автоматически и одинаково во всех банках. Некоторые кредитные организации реагируют на изменения быстрее, другие пересматривают условия позже.
Кроме того, снижение процентной ставки может сопровождаться изменением спроса на жильё. Если покупателей становится больше, продавцы и застройщики могут пересматривать цены.
В результате уменьшение ипотечного процента не всегда приводит к пропорциональному снижению полной стоимости приобретения недвижимости.
Именно поэтому ждать исключительно определённой цифры ключевой ставки не всегда достаточно. Важно учитывать цену квартиры, размер кредита, первоначальный взнос и все сопутствующие расходы.
Что выгоднее – продолжать снимать квартиру или покупать её в ипотеку
Сравнение аренды и ипотеки зависит от конкретного города, стоимости недвижимости, размера первоначального взноса и семейных обстоятельств.
Представим, что квартира арендуется за 35 тысяч рублей в месяц, а покупка аналогичного жилья требует ипотечного платежа около 80 тысяч рублей. Разница составляет 45 тысяч рублей ежемесячно.
Если семья продолжит снимать жильё, эти деньги теоретически можно направлять в накопления или инвестиционные инструменты с учётом их рисков. Но при этом квартира останется собственностью арендодателя, а стоимость аренды может изменяться.
При ипотеке часть каждого платежа направляется на погашение основного долга, и после выполнения обязательств жильё остаётся у собственника. Однако в первые годы дорогого аннуитетного кредита значительная доля платежа обычно приходится на проценты.
Поэтому утверждение «аренда – всегда деньги на ветер, а ипотека – всегда выгодное вложение» слишком упрощает ситуацию. При ставках около 19% необходимо внимательно считать оба сценария.
Особенно важно учитывать, насколько долго семья собирается жить в выбранном городе и готова ли она к долгосрочным обязательствам.
Почему большой первоначальный взнос особенно важен при дорогой ипотеке
Чем меньше сумма кредита, тем меньше процентов начисляется на остаток долга. Поэтому при высоких ипотечных ставках увеличение первоначального взноса может значительно снизить финансовую нагрузку.
Допустим, квартира стоит 7 миллионов рублей. Если семья вносит 2 миллиона собственных средств, ей потребуется кредит на 5 миллионов. А если первоначальный взнос составляет 4 миллиона, сумма займа уменьшается до 3 миллионов рублей.
При ставке 18,8% и сроке двадцать лет платёж по кредиту на 5 миллионов составляет приблизительно 80 257 рублей. По кредиту на 3 миллиона – около 48 154 рублей.
Разница превышает 32 тысячи рублей ежемесячно. Это серьёзное облегчение бюджета, особенно если доходы семьи не слишком велики.
Но существует и обратная сторона. Если ради большого первоначального взноса семья потратит абсолютно все накопления, у неё не останется денег на непредвиденные расходы.
Поэтому оптимальный первоначальный взнос – не обязательно максимальная сумма, которую можно собрать до последнего рубля. После покупки жилья желательно сохранить резерв на жизнь, ремонт и чрезвычайные обстоятельства.
Можно ли снизить ипотечный платёж досрочным погашением
Да, досрочное погашение позволяет уменьшить остаток основного долга и, соответственно, будущие начисления процентов. При этом конкретный порядок перерасчёта зависит от условий договора и выбранного варианта погашения.
Обычно заёмщик может выбирать между уменьшением срока кредита и снижением ежемесячного платежа, если такие варианты предусмотрены условиями банка.
Сокращение срока при сохранении прежнего платежа часто позволяет сильнее уменьшить общую переплату. Уменьшение платежа, в свою очередь, помогает снизить ежемесячную нагрузку на семейный бюджет.
Какой вариант выгоднее, зависит от целей и финансового положения семьи. Если доход нестабилен, снижение обязательного платежа может оказаться более важным, чем максимальная математическая экономия на процентах.
При этом досрочное погашение не должно оставлять семью без финансовой подушки. Лучше сохранять разумный резерв, чем направлять в банк абсолютно все свободные деньги.
Иначе любая поломка автомобиля или срочная покупка бытовой техники может заставить брать новый потребительский кредит, причём на менее выгодных условиях.
Поможет ли рефинансирование, если ставки потом снизятся
Рефинансирование – это оформление нового кредита для погашения действующего на других условиях. Такой инструмент может оказаться полезным, если рыночные ставки существенно снизятся.
Например, человек оформил ипотеку под 19% годовых, а спустя некоторое время на рынке появились предложения под заметно меньший процент. В таком случае он может рассмотреть возможность рефинансирования.
Однако банк не обязан автоматически одобрять новый кредит. Потребуется оценка платёжеспособности, кредитной истории, залогового объекта и других обстоятельств.
Также необходимо учитывать расходы на оформление, страхование и возможные дополнительные процедуры.
Поэтому стратегия «возьму сейчас под 19%, а через полгода обязательно рефинансирую под 10%» основана на предположении, которое никто не может гарантировать.
Оформлять ипотеку следует так, чтобы семья могла обслуживать её на действующих условиях, даже если снижение ставок затянется.
Что будет с ценами на квартиры, если ипотека продолжит дорожать
Высокие ипотечные ставки могут сдерживать спрос на недвижимость. Чем дороже кредит, тем меньше семей способны позволить себе покупку жилья на прежних условиях.
Однако это не означает, что цены на квартиры обязательно начнут быстро падать. На стоимость недвижимости влияют предложение, расходы на строительство, доходы населения, состояние местного рынка и поведение продавцов.
На вторичном рынке собственники иногда предпочитают ждать покупателя, а не снижать цену. В новостройках застройщики могут использовать рассрочки, специальные программы и дополнительные предложения вместо прямого уменьшения стоимости квадратного метра.
В результате рынок способен надолго перейти в состояние, когда квартиры продаются медленнее, но значительного снижения цен не происходит.
Поэтому покупателю стоит искать конкретные выгодные объекты, а не рассчитывать, что вся недвижимость одновременно подешевеет на определённый процент.
Иногда индивидуальный торг с продавцом оказывается полезнее ожидания масштабного падения рынка.
Как правильно сравнивать ипотечные предложения разных банков
При выборе ипотеки недостаточно открыть сайты нескольких банков и сравнить минимальные рекламные ставки. Необходимо изучать полную стоимость кредита и реальные условия, доступные конкретному заёмщику.
Особое внимание стоит уделить следующим параметрам:
- Процентная ставка. Уточните, какие условия необходимо выполнить для получения заявленного процента.
- Полная стоимость кредита. Этот показатель помогает оценивать совокупную стоимость кредитования с учётом предусмотренных правилами расходов.
- Первоначальный взнос. Проверьте минимальный размер и влияние его увеличения на условия.
- Страхование. Уточните обязательные требования и возможное изменение ставки при отказе от добровольных услуг.
- Срок кредита. Сравните платежи и общую переплату на разных сроках.
- Досрочное погашение. Изучите порядок подачи заявления и перерасчёта графика.
- Дополнительные услуги. Проверьте, какие из них действительно необходимы и сколько стоят.
- Условия изменения ставки. Особенно внимательно изучайте продукты с временными скидками и переменными процентами.
После сравнения полезно запросить персональные расчёты в нескольких банках. Они могут существенно отличаться от рекламных примеров.
Главное – выбирать не банк с самым красивым обещанием, а кредит, условия которого понятны и посильны для Вашей семьи.
Пять ошибок, которые особенно опасны при ипотеке под 19%
Первая ошибка – брать максимально одобренную сумму
Если банк готов выдать определённую сумму, это не означает, что её обязательно нужно брать полностью. Кредитная организация оценивает риски по своим правилам, а семье необходимо учитывать собственный уровень комфорта и реальные расходы.
Вторая ошибка – рассчитывать на постоянный рост зарплаты
Доходы действительно могут увеличиваться, но гарантировать это на двадцать лет невозможно. Поэтому лучше исходить из текущих устойчивых поступлений и предусматривать неблагоприятные сценарии.
Третья ошибка – тратить все накопления на первоначальный взнос
После покупки квартиры нередко возникают расходы на ремонт, мебель и переезд. Если финансового резерва нет, даже небольшая проблема может привести к новым долгам.
Четвёртая ошибка – игнорировать стоимость страховок и дополнительных услуг
Ипотечный платёж – не единственный расход, связанный с кредитом. Необходимо заранее выяснить, сколько будут стоить сопутствующие услуги и как их условия влияют на процентную ставку.
Пятая ошибка – надеяться на гарантированное скорое снижение ставок
Рефинансирование может оказаться полезным в будущем, но гарантировать его доступность и выгоду нельзя. Кредит должен быть посильным уже в момент оформления.
Ипотека – это не соревнование, кто быстрее подпишет договор, а долгосрочное финансовое решение. Ошибка в расчётах способна влиять на семейный бюджет гораздо дольше, чем сама радость от новоселья.
Что делать тем, кто уже получил одобрение ипотеки
Если банк предварительно одобрил кредит, но сделка ещё не состоялась, необходимо уточнить срок действия предложения. Важно выяснить, зафиксирована ли процентная ставка и при каких обстоятельствах она может измениться.
Не стоит автоматически считать, что одобрение заявки означает окончательное заключение кредитного договора. До подписания документов могут оставаться дополнительные этапы проверки объекта недвижимости и выполнения банковских требований.
Если условия изменились, полезно запросить новый расчёт ежемесячного платежа и полной стоимости кредита. При необходимости можно сравнить предложения других банков.
Особенно внимательно проверяйте договор непосредственно перед подписанием. Все ключевые условия должны соответствовать тому, на что Вы действительно соглашаетесь.
Не торопитесь ставить подпись только потому, что продавец квартиры или менеджер говорит о необходимости срочно завершить сделку. Покупка недвижимости требует внимательности даже при ограниченных сроках.
Частые вопросы о повышении ипотечных ставок
Правда ли, что ипотека в России снова подорожала?
Да, с начала октября несколько крупных банков повысили ставки по отдельным рыночным ипотечным программам. Но массового повышения по всем банкам пока не произошло.
Какие банки подняли проценты?
Среди кредитных организаций, пересмотревших условия, названы Газпромбанк, ПСБ и банк ДОМ.РФ. Повышение составило примерно 0,2–0,5 процентного пункта.
Какая сейчас ставка по обычной ипотеке?
В опубликованных условиях отдельных крупных банков встречаются ставки примерно от 17,9% до 19% и выше. Фактический процент зависит от программы, суммы кредита и индивидуальных условий.
Сколько стоит ипотека на строительство частного дома?
По опубликованным условиям банка ДОМ.РФ, рыночная ставка на строительство индивидуального дома начинается от 19,5% годовых. Конкретное предложение необходимо уточнять в банке.
Подорожает ли уже оформленная ипотека?
При фиксированной ставке обычное изменение новых банковских тарифов само по себе не приводит к повышению процента по действующему договору. Однако необходимо учитывать его конкретные условия.
Сколько платить за ипотеку на 3 миллиона рублей?
При ставке 18,8% и сроке двадцать лет аннуитетный платёж составит приблизительно 48 154 рубля ежемесячно. Дополнительные расходы в этот расчёт не включены.
Сколько платить за кредит на 5 миллионов рублей?
При тех же условиях – около 80 257 рублей в месяц. Итоговая сумма зависит от реальной ставки, срока и других параметров договора.
А если взять 7 миллионов рублей?
При ставке 18,8% на двадцать лет ежемесячный платёж составит приблизительно 112 360 рублей.
Стоит ли ждать решения Центробанка?
Решение по ключевой ставке может повлиять на ожидания рынка, но не гарантирует немедленного изменения ипотечных условий. Выбор момента покупки зависит от финансового положения семьи и конкретных предложений.
Можно ли потом снизить процент по ипотеке?
При появлении более выгодных предложений можно рассмотреть рефинансирование. Однако его одобрение и экономическая целесообразность зависят от обстоятельств и условий банков.
Что выгоднее – ипотека или аренда?
Универсального ответа нет. Необходимо сравнить стоимость аренды, ипотечный платёж, первоначальный взнос, общую переплату и планы семьи на будущее.
Поможет ли большой первоначальный взнос?
Да, он уменьшает сумму кредита и может снизить ежемесячный платёж. Но важно сохранить финансовый резерв на непредвиденные расходы.
Главное о подорожании ипотеки – что нужно знать покупателям жилья
Итак, сразу три крупных российских банка повысили ставки по рыночным ипотечным программам. Изменения затронули Газпромбанк, ПСБ и банк ДОМ.РФ, а увеличение составило от 0,2 до 0,5 процентного пункта.
При этом говорить о всеобщем резком подорожании ипотеки пока неправильно. Большинство рыночных программ за рассматриваемый период сохранили прежние условия, а средние ставки по крупнейшим банкам изменились незначительно.
Но главная проблема для покупателей жилья остаётся прежней: рыночная ипотека под 18–20% годовых создаёт огромную нагрузку на семейный бюджет. Даже кредит на 3 миллиона рублей способен потребовать ежемесячного платежа около 50 тысяч, а заём на 5 миллионов – порядка 80 тысяч рублей.
Поэтому прежде чем покупать квартиру или начинать строительство частного дома, необходимо внимательно рассчитать все расходы. Особенно важно учитывать общую переплату, размер первоначального взноса, возможность досрочного погашения и устойчивость семейных доходов.
Если ипотечный платёж оставляет семье слишком мало денег на обычную жизнь, лучше пересмотреть бюджет, стоимость жилья или сроки покупки. Собственная квартира должна приносить ощущение стабильности, а не превращать каждое посещение продуктового магазина в финансовую спецоперацию. 🛒
А наш фирменный котик уже изучил ипотечный калькулятор, оценил переплату и решил, что его нынешняя недвижимость – коробка из-под пылесоса – пока остаётся лучшим предложением на рынке. Ни первоначального взноса, ни страховки, ни платежей. Только иногда хозяева пытаются выселить ради уборки. 🐈📦😄
А Вы сейчас рассматриваете покупку квартиры или строительство дома в ипотеку? Какие ставки предлагают банки в Вашем городе и какой ежемесячный платёж Вы считаете приемлемым для семьи? Поделитесь опытом в комментариях – особенно интересно узнать, удалось ли кому-нибудь найти действительно выгодные условия без скрытых дополнительных расходов.
Берегите семейный бюджет, внимательно читайте кредитные договоры и не позволяйте красивым рекламным процентам принимать финансовые решения за Вас.
Удачи всем!
Понравилась статья? Поделись с друзьями в соц.сетях:Вам так же будет интересно:
- Добрый день, дорогие читатели! 🏡💰 Ипотека снова дорожает – три крупных банка подняли ставки – сколько теперь платить за квартиру ...
- Добрый день, дорогие читатели! 🌷☀️🐈 23 июня – какой сегодня праздник, народные приметы, что нельзя делать, именины, знаменитости и события ...
- Добрый день! ❄️☕🐈 1 февраля – праздники, народные приметы, что нельзя делать, именины, знаменитости и события истории. Вот и наступил февраль ...
- Добрый день! 🏡💰 Пенсионеру больше 70 лет и за капитальный ремонт продолжают начислять деньги – кому положена компенсация 50% и ...