Подросток оформил банковскую карту – родители смогут узнать об этом автоматически – что рекомендовал Центробанк и как защитить деньги ребёнка
Добрый день, дорогие домоседы! 💳 Подросток оформил банковскую карту – родители смогут узнать об этом автоматически – что рекомендовал Центробанк и как защитить деньги ребёнка? Представьте: вашему 15-летнему ребёнку приходит сообщение с предложением оформить бесплатную банковскую карту. Никаких очередей, всё через приложение, а за первую покупку ещё и обещают приятный бонус. Подросток соглашается, получает карту и начинает пользоваться ею, пока родители даже не подозревают о появлении нового банковского счёта.
Казалось бы, ничего страшного. Но однажды выясняется, что ребёнок уже перевёл кому-то деньги, оплатил сомнительную подписку или передал данные карты незнакомцу из интернета. И только тогда взрослые узнают о банковских приключениях своего юного финансиста. 😳
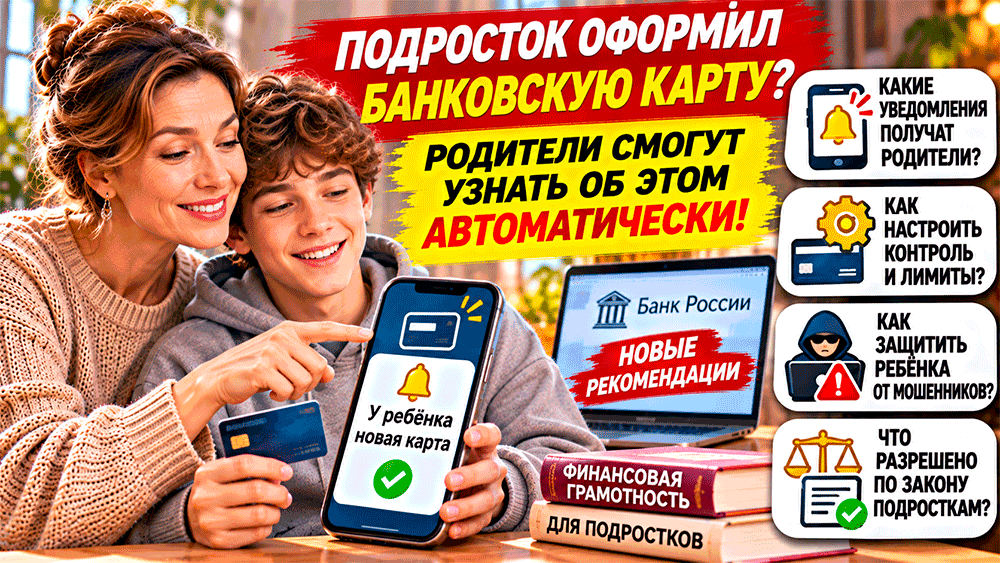
13 ноября 2026 года появилась информация о новых рекомендациях Банка России, касающихся банковских карт несовершеннолетних. Регулятор предложил кредитным организациям активнее информировать родителей о платёжных инструментах, которыми пользуются их дети, и предоставить дополнительные возможности контроля операций.
Но важно понимать: речь идёт о рекомендациях Центробанка, а не о новом законе, который автоматически запрещает подросткам самостоятельно пользоваться банковскими картами. Разберёмся, что именно предлагается изменить, какие права уже есть у родителей и почему даже небольшие суммы на детской карте могут заинтересовать мошенников.
Подросток оформил банковскую карту – родители смогут узнать об этом автоматически – что рекомендовал Центробанк и как защитить деньги ребёнка
Что Центробанк предложил изменить
Банк России рекомендовал кредитным организациям при оформлении платёжных инструментов несовершеннолетним получать контактные данные их законных представителей. Это позволит информировать родителей о появлении у ребёнка банковской карты и связанных с ней услугах.
Причём такие уведомления предлагается направлять бесплатно. Родители не должны отдельно оплачивать возможность узнать, что их ребёнку выдали платёжное средство.
Ещё одна рекомендация касается операций по карте. Банкам предложено предусмотреть возможность настройки уведомлений о расходах ребёнка с учётом выбранного порога суммы.
Например, родитель сможет получать сообщения не обо всех покупках подряд, а об операциях, превышающих установленное значение. Это позволит не превращать телефон в бесконечную ленту уведомлений о булочках, соках и проезде в автобусе. 😄
Главная идея – сделать использование подростковых карт прозрачнее для родителей, не лишая детей возможности постепенно учиться обращаться с деньгами.
Разве подросток может оформить карту без родителей?
Здесь необходимо различать возраст ребёнка, открытие банковского счёта и выпуск карты к уже существующему счёту. Правила для несовершеннолетних не одинаковы.
С 1 августа 2025 года для открытия банковского счёта подростком в возрасте от 14 до 18 лет по общему правилу требуется письменное согласие родителей, усыновителей или попечителя. Исключение предусмотрено, в частности, для несовершеннолетних, приобретших полную дееспособность.
Это означает, что банк не должен просто игнорировать установленные законом требования к согласию законных представителей.
При этом подростки с 14 лет вправе самостоятельно распоряжаться своим заработком, стипендией и некоторыми другими доходами в пределах, предусмотренных гражданским законодательством.
Поэтому согласие на открытие счёта и право распоряжаться определёнными деньгами – не одно и то же. А новые рекомендации ЦБ направлены на дополнительное информирование родителей, а не на замену уже действующих требований закона.
Что будет с картами детей младше 14 лет
Многие банки предлагают детские карты уже с младшего школьного возраста. Обычно такой продукт оформляется при участии родителя и может быть привязан к его банковскому счёту.
Ребёнок получает возможность оплачивать покупки, а взрослый – следить за расходами и устанавливать предусмотренные банком ограничения.
Но условия детских карт различаются. В одном банке родитель видит практически каждую операцию, в другом доступны отдельные настройки уведомлений и лимитов.
Поэтому перед оформлением карты стоит выяснить, кому принадлежит счёт, какие операции разрешены ребёнку и какие инструменты контроля доступны взрослым.
Особенно полезно проверить, можно ли ограничить переводы другим людям, интернет-покупки и снятие наличных. Именно эти операции иногда становятся источником неприятных сюрпризов.
Почему мошенники всё чаще интересуются детскими картами
Подростки активно пользуются мессенджерами, играми и социальными сетями. При этом далеко не все умеют отличать настоящую банковскую службу от человека, который просто поставил на аватарку красивый логотип.
Например, школьнику предлагают купить игровую валюту со скидкой. Для оплаты нужно перейти по ссылке и ввести данные карты, а затем сообщить код подтверждения.
В другом случае незнакомец обещает заплатить за несложную работу. Нужно лишь принять деньги на свою карту и отправить их дальше, оставив небольшое вознаграждение.
Подобная схема может использоваться для вовлечения подростка в перемещение денег, полученных незаконным путём.
Особенно опасны предложения «дать карту на время», «получить перевод за друга» или «продать доступ к банковскому приложению». За такими просьбами может скрываться мошенничество, а последствия способны оказаться гораздо серьёзнее потери карманных денег.
Пять настроек, которые стоит проверить на карте ребёнка
Даже если банк пока не внедрил все рекомендованные Центробанком функции, многие полезные ограничения уже доступны в мобильных приложениях.
- Лимит расходов. Установите разумную сумму ежедневных или ежемесячных трат с учётом возраста ребёнка.
- Уведомления об операциях. Проверьте, можете ли вы получать сообщения о покупках и переводах.
- Интернет-платежи. Узнайте, можно ли отключать онлайн-покупки или ограничивать их сумму.
- Переводы другим людям. Проверьте доступные ограничения на отправку денег по номеру телефона и реквизитам.
- Блокировка карты. Убедитесь, что знаете, как быстро заблокировать платёжное средство при подозрительной операции.
Не все перечисленные возможности доступны в каждом банке. Некоторые функции зависят от возраста владельца карты, типа счёта и условий конкретного продукта.
Лучше потратить десять минут на настройки заранее, чем потом несколько дней выяснять, куда исчезли деньги.
Нужно ли контролировать каждую покупку подростка
Здесь возникает интересный вопрос. С одной стороны, родители отвечают за безопасность ребёнка и хотят понимать, куда уходят деньги. С другой – подростку необходимо постепенно учиться самостоятельности.
Если взрослые требуют отчёт за каждую шоколадку, финансовое воспитание легко превращается в семейный филиал налоговой инспекции. Причём с проверками без выходных. 😅
Гораздо полезнее заранее договориться о правилах. Например, небольшие повседневные покупки ребёнок совершает самостоятельно, а крупные расходы и переводы незнакомым людям предварительно обсуждает с родителями.
Можно установить месячный бюджет и вместе разбирать, почему деньги закончились раньше времени. Такой подход помогает понять последствия собственных решений без постоянных конфликтов.
Финансовый контроль должен защищать ребёнка от опасных ситуаций, а не полностью лишать его возможности распоряжаться разрешёнными средствами.
Что делать, если ребёнок уже перевёл деньги мошенникам
Главное – действовать быстро и не тратить первые полчаса на выяснение, почему подросток вообще поверил незнакомому человеку. Разговор о доверчивости можно провести позже, когда ситуация перестанет развиваться.
Если ребёнок сообщил реквизиты карты, код подтверждения или данные для входа в приложение, необходимо немедленно связаться с банком через официальный номер либо приложение.
Попросите заблокировать скомпрометированные платёжные средства и доступы, если это необходимо. Сообщите о подозрительных операциях и уточните порядок подачи заявления о несогласии с переводом.
Если деньги уже похищены, следует обратиться в полицию. Сохраните переписку, номера телефонов, ссылки, чеки и другие сведения, которые могут помочь установить обстоятельства произошедшего.
Возврат денег не гарантирован: многое зависит от способа перевода, обстоятельств операции и соблюдения установленных законом условий. Но своевременное обращение повышает шансы остановить дальнейшие списания и правильно зафиксировать происшествие.
Когда банки начнут уведомлять родителей по новым правилам
На 14 ноября 2026 года речь идёт именно о рекомендациях Банка России. Это означает, что нельзя утверждать, будто с определённого дня все банки обязаны автоматически отправлять родителям одинаковые уведомления.
Кредитные организации могут реализовывать предложенные функции с учётом собственных технических возможностей и действующего законодательства.
Поэтому родителям стоит проверить условия обслуживания уже оформленной детской карты. Возможно, необходимые уведомления и ограничения доступны прямо сейчас, но просто не включены.
Если такой возможности нет, можно обратиться в банк и уточнить, планируется ли её внедрение.
При этом действующее требование о согласии законных представителей на открытие счёта подросткам 14-18 лет не следует путать с новыми рекомендациями об информировании. Это разные механизмы защиты несовершеннолетних.
Чему стоит научить ребёнка до получения первой карты
Банковская карта – удобный инструмент, но сама по себе она не учит финансовой грамотности. Подросток может прекрасно разбираться в приложениях и одновременно не понимать, почему нельзя сообщать посторонним код из банковского сообщения.
Объясните простое правило: сотрудники банка не просят передавать секретные коды, пароли и данные для входа в приложение. А предложения получить деньги за передачу карты или проведение чужих переводов нужно сразу обсуждать со взрослыми.
Полезно также показать, как проверять подписки, находить историю операций и отличать официальный банковский сайт от поддельного.
Главное – ребёнок должен знать, что при подозрительном сообщении или ошибочном переводе можно сразу обратиться к родителям, не опасаясь скандала. Страх наказания иногда заставляет подростков скрывать проблему до тех пор, пока исправить её становится гораздо сложнее.
Новые рекомендации Центробанка могут сделать детские банковские продукты безопаснее и удобнее для семей. Но даже самые современные уведомления не заменят спокойного разговора о деньгах, мошенниках и ответственности.
А у ваших детей уже есть банковские карты? Считаете ли вы, что родители должны видеть все расходы подростка, или лучше постепенно предоставлять ему финансовую самостоятельность? Поделитесь мнением в комментариях! 😊
Удачи всем!
Понравилась статья? Поделись с друзьями в соц.сетях:Вам так же будет интересно:
- Добрый день, дорогие домоседы! 💳 Подросток оформил банковскую карту – родители смогут узнать об этом автоматически – что рекомендовал Центробанк ...
- Добрый день, дорогие домоседы! 💰 Налог на банковские вклады хотят изменить с 2027 года – почему банки начнут удерживать 13% ...
- Добрый день! 🏠 Тарифы ЖКХ в 2027 году могут заметно вырасти – какие цифры обсуждают и почему это ещё не ...
- Добрый день! 💰 Фиксированная выплата к пенсии вырастет до 10 200 рублей – кому положены дополнительные надбавки в 2027 году? ...