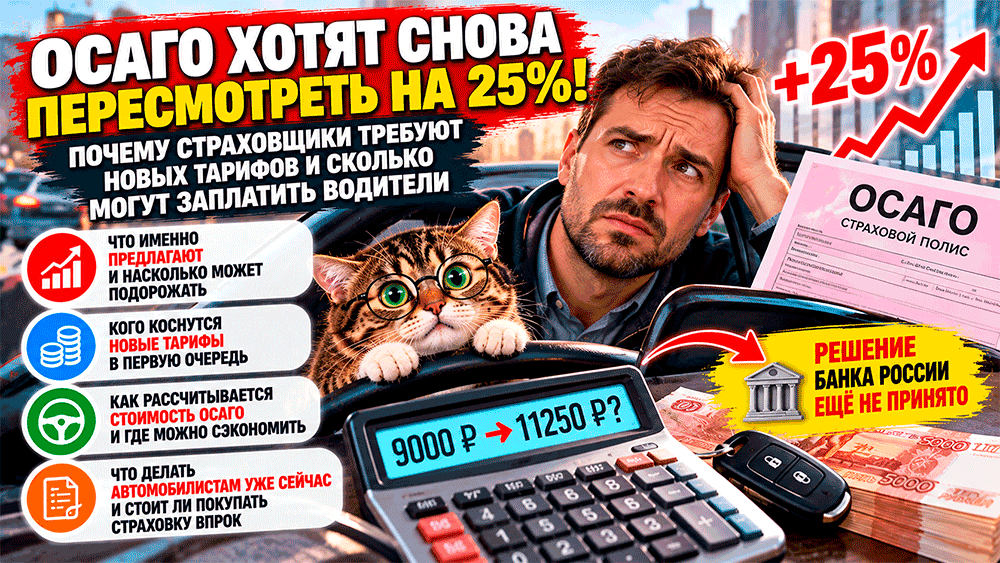
ОСАГО хотят снова пересмотреть на 25% – почему страховщики требуют новых тарифов и сколько могут заплатить водители
Приветствуем автолюбителей! 🚗 ОСАГО хотят снова пересмотреть на 25% – почему страховщики требуют новых тарифов и сколько могут заплатить водители? Представьте обычную ситуацию: подходит срок продления ОСАГО, Вы открываете сайт страховой компании, вводите данные автомобиля и ждёте расчёта. В прошлом году полис стоил 8 тысяч рублей, а теперь на экране появляется совсем другая сумма.
И первая мысль вполне понятная: «Машина та же, водитель тот же, аварий не было — за что доплачивать?» 😤
У российских автомобилистов появился новый повод внимательно следить за стоимостью обязательной страховки. Крупные страховые компании предложили Банку России ещё раз расширить тарифный коридор ОСАГО — на 20–25% и даже больше. Об обсуждении инициативы стало известно 14 октября.
Среди компаний, заинтересованных в пересмотре тарифов, называются «АльфаСтрахование», «Ингосстрах» и «РЕСО-Гарантия». Страховщики объясняют предложение ростом стоимости ремонта, увеличением выплат после ДТП и ухудшением финансовых результатов обязательного автострахования.
Но здесь есть принципиальная деталь: Банк России пока не принял решение о новом расширении тарифного коридора. И даже если регулятор согласится на изменение границ, это не будет означать, что каждому водителю автоматически прибавят к стоимости полиса ровно 25%.
Что же происходит с ОСАГО? Почему страховщики снова заговорили о повышении тарифов, хотя предыдущие изменения были совсем недавно? Кто рискует заплатить больше остальных, могут ли аккуратные водители сэкономить и стоит ли срочно покупать страховку впрок?
Сейчас подробно разберёмся, как рассчитывается стоимость ОСАГО, что именно предлагают изменить страховые компании и какие действия помогут не переплачивать за обязательный полис. А наш фирменный котик уже проверил свой коэффициент бонус-малус: аварий за рулём не совершал, зато регулярно сбрасывает вещи со стола. 🐈
ОСАГО хотят снова пересмотреть на 25% – почему страховщики требуют новых тарифов и сколько могут заплатить водители
Что произошло: страховщики предложили расширить тарифный коридор ОСАГО на 20–25%
14 октября стало известно, что представители крупных российских страховых компаний обсуждают с Банком России возможность очередного расширения тарифного коридора по ОСАГО.
По сообщениям участников страхового рынка, речь идёт как минимум о 20%. Некоторые страховщики считают необходимым расширить границы на 25% и более.
Важно: обсуждается именно тарифный коридор, а не обязательное повышение стоимости каждого полиса на определённый процент.
Тарифный коридор — это диапазон базовых ставок, внутри которого страховая компания определяет цену с учётом установленных правил и характеристик риска.
Если диапазон станет шире, страховщики получат больше возможностей назначать разные базовые ставки водителям с различными страховыми рисками.
В результате один автомобилист действительно может столкнуться с заметным подорожанием, а у другого цена изменится незначительно или даже окажется ниже.
Новые тарифы ОСАГО уже утверждены или это только предложение?
По состоянию на 15 октября 2026 года новое расширение тарифного коридора на 20–25% не утверждено.
Банк России сообщил, что изучает финансовые показатели рынка ОСАГО за 2026 год. После завершения анализа регулятор оценит необходимость изменения действующих тарифных границ.
При принятии решения будут учитываться статистика выплат, ситуация в отдельных регионах, риски страхового мошенничества и другие показатели.
Поэтому заявления о том, что с завтрашнего дня все полисы ОСАГО обязательно подорожают на четверть, не соответствуют подтверждённой информации.
Пока автомобилистам необходимо ориентироваться на действующие тарифы и реальные предложения страховых компаний.
Какой тарифный коридор ОСАГО действует сейчас?
Для обычных легковых автомобилей физических лиц, используемых в личных целях, действующий диапазон базовой ставки составляет приблизительно от 1 399 до 8 665 рублей.
Это не окончательная стоимость полиса, а только базовая величина, к которой применяются предусмотренные законодательством коэффициенты.
Именно поэтому два водителя одинаковых автомобилей могут получать совершенно разные предложения от страховых компаний.
На итоговую цену влияют территория преимущественного использования автомобиля, возраст и стаж водителей, история страховых выплат, мощность двигателя и другие предусмотренные параметры.
Например, водитель с многолетним безаварийным стажем может платить значительно меньше начинающего автомобилиста с неблагоприятным набором коэффициентов.
Что произойдёт с тарифным коридором, если его расширят на 25%?
Представим, что регулятор решит расширить действующий диапазон базовых ставок в обе стороны на 25%.
Тогда условные границы для рассматриваемой категории автомобилей могли бы выглядеть следующим образом:
- 📉 Нижняя граница: около 1 049 рублей вместо 1 399 рублей.
- 📈 Верхняя граница: около 10 831 рубля вместо 8 665 рублей.
Это исключительно математическая иллюстрация возможного изменения диапазона. Такие границы Банком России не утверждены.
Кроме того, даже при расширении коридора итоговая стоимость полиса рассчитывается с учётом коэффициентов, а не только базовой ставки.
Поэтому увеличение максимальной базы на четверть не означает, что каждый договор подорожает ровно на 25%.
Почему страховщики снова требуют пересмотра ОСАГО?
Главная причина — рост расходов на страховые выплаты.
Когда происходит ДТП, страховая компания должна урегулировать страховой случай в соответствии с законом и условиями обязательного страхования.
Но ремонт автомобилей становится дороже. Увеличивается стоимость запасных частей, работ и других составляющих восстановления повреждённой машины.
Страховщики утверждают, что действующие тарифы не всегда позволяют компенсировать растущие расходы, особенно по договорам с высокой вероятностью страховых случаев.
При этом расходы страховщиков включают не только сами выплаты, но и затраты на ведение страховой деятельности.
Насколько серьёзны финансовые проблемы рынка ОСАГО?
По данным Банка России, за первое полугодие 2026 года страховые компании собрали по ОСАГО 166,4 миллиарда рублей страховых премий.
Объём выплат за тот же период составил 124,3 миллиарда рублей.
На первый взгляд может показаться, что между двумя суммами остаётся значительная разница. Но такой расчёт не отражает полной финансовой картины.
Страховщики несут расходы на урегулирование убытков, ведение бизнеса, формирование резервов и другие обязательства.
Комбинированный коэффициент убыточности ОСАГО по итогам первого полугодия достиг 98,7%.
Этот показатель учитывает не только страховые выплаты, но и связанные расходы. Чем ближе он к 100%, тем меньше запас рентабельности у соответствующего страхового бизнеса.
В отдельных регионах, по сообщениям участников рынка, убыточность уже превышает 100%.
Почему ОСАГО становится убыточным в некоторых регионах?
Страховая ситуация в разных частях России существенно отличается.
Где-то выше аварийность, где-то дороже ремонт, а в отдельных регионах страховщики отмечают повышенные риски недобросовестных действий при урегулировании убытков.
Кроме того, стоимость запасных частей и работ не одинакова для всех автомобилей.
Поэтому даже при едином федеральном законодательстве финансовые результаты страховых компаний могут сильно различаться по территориям.
Именно региональные различия являются одной из причин, по которым страховщики выступают за более гибкие тарифы.
Запчасти снова подорожали: как это влияет на ОСАГО? 🔧
Один из аргументов страховщиков связан с изменением стоимости запасных частей в справочниках, используемых при расчёте восстановительного ремонта.
По оценке «Ингосстраха», изменения, вступившие в действие 19 сентября, могут привести к дополнительному увеличению среднего размера страховой выплаты примерно на 8–10%.
Для страховой компании это означает рост ожидаемых расходов по ДТП.
Однако здесь важно не путать две разные цифры.
Рост средней страховой выплаты на 8–10% не означает автоматического повышения стоимости каждого полиса на те же 8–10%.
Цена ОСАГО зависит от совокупности факторов, а решение об изменении тарифного коридора принимает регулятор.
Почему стоимость ремонта влияет даже на водителей без аварий?
ОСАГО устроено как система обязательного страхования ответственности.
Страховые взносы большого количества автомобилистов формируют средства, из которых финансируются страховые выплаты по предусмотренным законом случаям.
Поэтому рост стоимости ремонта влияет на экономику страхования в целом.
Даже если конкретный водитель никогда не становился виновником ДТП, общие изменения стоимости страховых случаев могут отражаться на тарифной политике.
Но страховщики как раз утверждают, что расширение коридора позволит точнее разделять клиентов по степени риска.
Иными словами, водители с высокой аварийностью должны будут в большей степени оплачивать соответствующие риски, а не перекладывать их на аккуратных автомобилистов.
Кто рискует сильнее всего переплатить за ОСАГО?
Наиболее чувствительными изменения могут оказаться для водителей, которых страховщики относят к категориям с повышенным риском.
Например, это могут быть автомобилисты с неблагоприятной страховой историей, большим количеством страховых случаев по их вине или сочетанием других факторов, увеличивающих стоимость полиса.
Но нельзя утверждать, что всем молодым водителям, всем владельцам мощных автомобилей или жителям определённых регионов автоматически добавят одинаковую сумму.
Итоговый тариф определяется по действующим правилам и с учётом допустимых факторов.
Главная потенциальная перемена — возможность более широкого различия между ценами для разных категорий водителей.
А аккуратные водители смогут платить меньше?
Теоретически расширение тарифного коридора в обе стороны даёт страховщикам возможность устанавливать более низкие базовые ставки для клиентов с благоприятным риск-профилем.
Однако возможность снижения и фактическое снижение цены — не одно и то же.
Страховая компания не обязана автоматически уменьшать стоимость полиса всем безаварийным водителям только потому, что нижняя граница коридора стала ниже.
Поэтому аккуратным автомобилистам особенно полезно сравнивать предложения разных страховщиков.
В некоторых случаях разница между расчётами может оказаться заметной даже без изменения законодательства.
Что такое КБМ и почему он так важен для цены ОСАГО?
КБМ — коэффициент бонус-малус. Он отражает страховую историю водителя по установленным правилам.
Безаварийная езда позволяет получать более выгодное значение коэффициента, а страховые выплаты по вине водителя могут привести к его увеличению.
Именно поэтому аккуратный автомобилист нередко платит существенно меньше водителя с неблагоприятной историей.
Но отсутствие ДТП само по себе не гарантирует минимальную стоимость полиса. На цену также влияют другие коэффициенты и выбранная страховщиком базовая ставка.
Если при расчёте страховки Вы заметили неожиданное увеличение КБМ, стоит проверить правильность данных.
Как проверить свой КБМ и не переплачивать
Проверять коэффициент следует через официальные сервисы страховой информационной системы и надёжные каналы страховых организаций.
При проверке необходимо внимательно указывать персональные данные и сведения о водительском удостоверении.
Если обнаружено несоответствие, следует обратиться за исправлением страховой истории в предусмотренном порядке.
Например, проблема может возникнуть из-за некорректного сопоставления данных после замены водительского удостоверения.
Ошибочный КБМ способен повлиять на стоимость полиса, поэтому проверка перед продлением ОСАГО действительно полезна.
Как рассчитывается стоимость ОСАГО: простая формула
Для обычного легкового автомобиля итоговая стоимость страховки формируется из базовой ставки и применимых коэффициентов.
В упрощённом виде расчёт выглядит так:
Стоимость ОСАГО = базовая ставка × территориальный коэффициент × КБМ × коэффициент возраста и стажа × коэффициент мощности × другие применимые коэффициенты.
Конкретный набор множителей зависит от условий договора и действующих правил.
Поэтому даже одинаковая базовая ставка не означает одинаковую стоимость полиса для разных водителей.
А расширение тарифного коридора меняет прежде всего пределы, внутри которых страховая компания может выбирать базовую ставку.
Сколько может стоить ОСАГО после пересмотра: примеры в рублях 💰
Чтобы понять возможный масштаб изменения, рассмотрим несколько условных ситуаций.
Предположим, что все коэффициенты остаются прежними, а страховая компания увеличивает базовую ставку на 20% или 25%.
- 🚗 Полис стоил 5 000 рублей. При увеличении базы на 20% стоимость составила бы 6 000 рублей, на 25% — 6 250 рублей.
- 🚙 Полис стоил 8 000 рублей. При увеличении на 20% — 9 600 рублей, на 25% — 10 000 рублей.
- 🚘 Полис стоил 12 000 рублей. При увеличении на 20% — 14 400 рублей, на 25% — 15 000 рублей.
- 🚕 Полис стоил 16 000 рублей. При увеличении на 20% — 19 200 рублей, на 25% — 20 000 рублей.
- 🚐 Полис стоил 20 000 рублей. При увеличении на 20% — 24 000 рублей, на 25% — 25 000 рублей.
Это не прогноз и не утверждённые тарифы. Примеры лишь показывают арифметику при условии, что базовая ставка конкретного договора увеличится на соответствующий процент, а остальные коэффициенты останутся неизменными.
В реальности стоимость может измениться иначе или не измениться вообще.
Почему ОСАГО за 8 тысяч рублей не обязательно станет стоить 10 тысяч?
Потому что расширение тарифного коридора — это изменение допустимых границ, а не приказ всем страховым компаниям повысить цену на одинаковую величину.
Допустим, страховая организация уже назначает конкретному водителю базовую ставку внутри действующего диапазона.
После расширения коридора она может сохранить прежнюю ставку, изменить её незначительно или пересмотреть более существенно в рамках допустимых правил.
Кроме того, при очередном оформлении ОСАГО могут измениться индивидуальные коэффициенты водителя.
Поэтому сравнивать следует реальные расчёты, а не только новости о предельных тарифах.
Когда в последний раз меняли тарифы ОСАГО?
Предыдущее существенное расширение тарифного коридора для обычных легковых автомобилей произошло в декабре 2025 года.
Тогда Банк России увеличил границы диапазона в обе стороны на 15%.
Для мотоциклов изменение было более значительным — на 40%.
Регулятор объяснял пересмотр необходимостью учитывать рост стоимости страховых выплат и обеспечить более точную оценку рисков.
По оценке одного из участников страхового рынка, приведённой в публикации о нынешней инициативе, предыдущее расширение в совокупности сопровождалось ростом тарифа примерно на 11%.
Но и здесь речь не идёт о том, что абсолютно каждый водитель заплатил на 11% больше.
Почему страховщики снова обсуждают повышение, если тарифы уже пересматривали?
По словам представителей рынка, расходы на страховые выплаты продолжают увеличиваться.
При этом предыдущий пересмотр не решил всех проблем, особенно для договоров с высокой аварийностью и в отдельных регионах.
Страховщики утверждают, что часть таких клиентов уже находится у верхней границы допустимых базовых ставок.
Если реальный риск превышает возможности действующего тарифа, компании считают необходимым дополнительное расширение диапазона.
Однако окончательно оценивать обоснованность такого изменения должен Банк России, учитывая интересы и страховщиков, и автомобилистов.
Почему страховщики говорят об аварийных водителях?
Чем выше вероятность страхового случая и ожидаемый размер выплаты, тем больше финансовый риск для страховщика.
Поэтому компании заинтересованы в том, чтобы стоимость полиса точнее соответствовала страховой истории и другим допустимым характеристикам водителя.
Например, автомобилист, неоднократно становившийся виновником ДТП, может создавать более высокие ожидаемые расходы, чем водитель с многолетней безаварийной историей.
Страховщики считают, что расширение коридора поможет сильнее различать такие категории.
Но для самих автомобилистов важно, чтобы оценка рисков оставалась прозрачной и соответствовала требованиям закона.
Может ли ОСАГО подешеветь после расширения коридора?
Да, такая возможность существует, если нижняя граница базовой ставки также будет снижена и страховая компания воспользуется возможностью предложить клиенту более низкую цену.
Однако это не гарантированный результат.
Фактическая динамика зависит от тарифной политики компаний, индивидуальных коэффициентов и общей ситуации на рынке.
Поэтому не стоит рассчитывать, что одно только расширение коридора автоматически сделает ОСАГО дешевле для всех аккуратных водителей.
Будут ли новые тарифы одинаковыми во всех регионах России?
Нет. ОСАГО рассчитывается с использованием территориальных коэффициентов и других предусмотренных факторов.
Кроме того, страховые компании могут выбирать разные базовые ставки в пределах установленного диапазона.
Поэтому стоимость полиса в разных регионах и для разных автомобилистов может существенно отличаться.
Даже внутри одного города водители могут получать разные предложения.
Но утверждать, что какой-либо конкретный регион обязательно столкнётся с повышением на 25%, пока преждевременно.
Какие автомобили могут оказаться дороже в страховании?
На стоимость ОСАГО влияют предусмотренные правилами характеристики автомобиля и водителей.
Для легковых машин, в частности, имеет значение мощность двигателя.
Но не следует путать ОСАГО с каско.
ОСАГО страхует гражданскую ответственность владельца автомобиля перед потерпевшими, а не сам автомобиль от всех повреждений.
Поэтому высокая рыночная стоимость машины сама по себе не означает, что ОСАГО рассчитывается так же, как добровольное страхование дорогого автомобиля.
Подорожает ли ОСАГО для начинающих водителей?
Начинающие автомобилисты нередко уже сталкиваются с более высокой стоимостью страховки из-за применяемых коэффициентов возраста и стажа.
Если тарифный коридор расширят, фактическое изменение цены будет зависеть от выбранной страховщиком базовой ставки и остальных параметров.
Поэтому нельзя заранее обещать одинаковое подорожание всем новичкам.
Но начинающим водителям особенно важно сравнивать предложения разных компаний и проверять корректность введённых данных.
Что будет с ОСАГО для пенсионеров?
Сам по себе статус пенсионера не означает автоматического повышения тарифа из-за обсуждаемой инициативы.
Стоимость рассчитывается по установленным правилам с учётом применимых коэффициентов и базовой ставки.
Поэтому пожилой водитель с большим стажем и благоприятной страховой историей может получать более выгодные предложения, чем автомобилист с другими характеристиками риска.
Однако конкретную цену необходимо проверять индивидуально.
Стоит ли срочно продлевать ОСАГО до изменения тарифов?
Поскольку новое расширение тарифного коридора ещё не утверждено, оснований для панической покупки страховки нет.
Если действующий полис скоро заканчивается, разумно заранее сравнить предложения и оформить новый договор в предусмотренные сроки.
Но покупать ОСАГО исключительно из-за неподтверждённых слухов о немедленном повышении на 25% не стоит.
Особенно внимательно нужно относиться к предложениям посредников, которые обещают «заморозить старую цену» за дополнительную плату.
Пока нет утверждённого решения Банка России, точную дату и размер возможного пересмотра назвать нельзя.
Можно ли купить ОСАГО заранее?
Страховые компании могут предоставлять возможность оформления договора с будущей датой начала действия в пределах применимых правил и своих процедур.
Однако конкретные сроки и условия необходимо уточнять у выбранного страховщика.
При этом новый договор не должен создавать путаницу с уже действующим полисом.
Перед оплатой проверьте дату начала страхования, сведения об автомобиле, список допущенных водителей и другие существенные условия.
Если ОСАГО уже оформлено, придётся ли доплачивать после изменения тарифов?
Обычное изменение тарифного коридора не означает автоматического требования доплатить по уже заключённому договору только из-за появления новых ставок.
Страховая премия определяется при заключении договора по действующим правилам.
Однако при изменении отдельных условий страхования могут возникать предусмотренные законом основания для перерасчёта.
Поэтому не следует путать изменение тарифов для новых договоров с изменениями в уже действующем полисе.
Как сэкономить на ОСАГО без нарушения закона? 💡
Есть несколько законных способов уменьшить риск переплаты.
- 🔍 Сравните предложения нескольких страховщиков. Базовые ставки могут различаться.
- 📄 Проверьте КБМ. Ошибка в страховой истории способна повлиять на цену.
- 🚘 Правильно укажите характеристики автомобиля. Ошибки могут привести к неправильному расчёту.
- 👤 Проверьте список водителей. Условия допуска к управлению влияют на расчёт.
- 📅 Не откладывайте продление до последнего дня. Так останется время сравнить предложения.
- 🏦 Используйте официальные каналы оформления. Это снижает риск мошенничества.
- 🧾 Изучайте итоговую сумму. Не соглашайтесь на дополнительные услуги, которые Вам не нужны.
Главное — не пытаться снизить цену за счёт ложных сведений. Это может привести к серьёзным проблемам при страховом случае.
Почему предложения разных страховщиков отличаются на тысячи рублей?
Страховые компании могут устанавливать разные базовые ставки в пределах разрешённого тарифного коридора.
При одинаковых обязательных коэффициентах итоговая цена всё равно может различаться из-за выбранной базы.
Поэтому водитель иногда получает несколько предложений с заметной разницей в стоимости.
Это не обязательно означает ошибку или незаконное завышение тарифа.
Но если цена кажется подозрительно высокой, полезно проверить расчёт и сравнить его с предложениями других компаний.
Можно ли отказаться от навязанных дополнительных страховок?
ОСАГО является обязательным видом страхования для предусмотренных законом случаев, но дополнительные добровольные страховые продукты не должны навязываться как обязательное условие покупки полиса.
Например, автомобилист может столкнуться с предложением одновременно оформить страхование жизни, имущества или другие услуги.
Перед оплатой необходимо внимательно проверить состав заказа.
Если дополнительный продукт Вам не нужен, следует выяснить возможность его исключения и действовать в соответствии с законодательством о защите прав потребителей.
Стоимость обязательного ОСАГО и добровольных услуг нужно рассматривать отдельно.
Что делать, если страховая компания предлагает подозрительно дорогой полис?
Прежде всего проверьте правильность введённых данных.
Ошибки в сведениях о водительском удостоверении, мощности двигателя или других параметрах могут повлиять на расчёт.
Затем сравните стоимость в нескольких страховых организациях.
Если проблема сохраняется, запросите разъяснение расчёта у страховщика.
При наличии признаков нарушения требований законодательства можно обратиться с жалобой в Банк России.
Как не попасться мошенникам на фоне новостей о повышении ОСАГО
Любая громкая новость о страховых тарифах может стать поводом для мошеннических предложений.
Например, злоумышленники могут рассылать сообщения с обещанием оформить ОСАГО «по старым ценам» со скидкой 50% или требовать срочную оплату по неизвестной ссылке.
Особенно опасны предложения, где полис обещают выдать без нормальной проверки данных автомобиля и водителя.
Перед оплатой необходимо убедиться, что Вы находитесь на официальном сайте страховщика или используете надёжный сервис.
После оформления следует проверить подлинность договора через предусмотренные официальные каналы.
Почему слишком дешёвое ОСАГО тоже должно насторожить?
Разница в тарифах между страховщиками действительно возможна.
Но предложение оформить полис за символическую сумму без учёта автомобиля и водителей может указывать на мошенничество.
Фальшивый документ не обеспечит предусмотренную законом страховую защиту.
В результате водитель рискует столкнуться с проблемами при проверке документов и необходимостью самостоятельно возмещать ущерб потерпевшим в ДТП.
Поэтому экономия должна быть законной, а не основанной на покупке сомнительного документа.
Можно ли ездить без ОСАГО, если страховка стала слишком дорогой?
Нет. Высокая стоимость полиса сама по себе не освобождает владельца автомобиля от обязанности соблюдать требования законодательства об ОСАГО.
За управление транспортным средством без необходимого страхования предусмотрена административная ответственность.
Кроме того, если водитель станет виновником ДТП без действующей страховки, финансовые последствия могут оказаться значительно серьёзнее стоимости полиса.
Поэтому отказываться от обязательного страхования ради экономии — рискованное решение.
Изменятся ли выплаты пострадавшим при ДТП?
Обсуждаемое расширение тарифного коридора само по себе не означает автоматического увеличения установленных законом лимитов страхового возмещения.
Тарифы и лимиты выплат — разные элементы системы ОСАГО.
Для изменения лимитов требуются соответствующие законодательные решения.
Страховщики действительно обсуждают более широкие изменения системы, включая вопросы выплат и ремонта, но не следует считать их уже утверждёнными только на основании нынешней новости.
Почему страховщики обсуждают повышение лимитов выплат?
Стоимость ремонта современных автомобилей растёт, и в некоторых случаях действующего страхового возмещения может не хватать для покрытия полного ущерба.
Это вызывает дискуссии о необходимости пересмотра страховых лимитов.
Но увеличение возможных выплат влияет и на финансовые обязательства страховых компаний.
Поэтому страховщики связывают обсуждение таких изменений с вопросом тарифов.
Однако повышение лимитов не входит автоматически в решение о расширении тарифного коридора.
Что будет с ОСАГО, если Банк России откажет страховщикам?
Если регулятор не сочтёт расширение тарифного коридора необходимым, действующие границы сохранятся до принятия иного решения.
Страховые компании продолжат рассчитывать стоимость полисов в пределах установленных правил.
При этом цены отдельных договоров всё равно могут изменяться из-за коэффициентов и тарифной политики страховщиков внутри действующего диапазона.
Поэтому отказ в расширении коридора не означает заморозку стоимости ОСАГО для каждого автомобилиста.
Когда станет известно окончательное решение Центробанка?
На момент публикации официальная дата принятия решения о новом расширении тарифного коридора не объявлена.
Банк России сообщил, что сначала изучит финансовые показатели ОСАГО за 2026 год.
Только после анализа регулятор оценит необходимость изменений.
Поэтому любые сообщения о точной дате введения повышения на 20–25% следует проверять по официальным документам.
Пять ошибок водителей на фоне новостей о повышении ОСАГО
- ❌ Считать предложение страховщиков уже принятым решением. Пока новое расширение коридора не утверждено.
- ❌ Умножать стоимость своего полиса на 1,25 и считать результат окончательным тарифом. Реальный расчёт устроен сложнее.
- ❌ Покупать страховку в панике. Сначала проверьте срок действующего полиса и условия оформления нового.
- ❌ Не сравнивать предложения компаний. Разница в базовых ставках может быть существенной.
- ❌ Покупать подозрительно дешёвый полис у неизвестных посредников. Риск подделки может обойтись значительно дороже.
Главное — принимать решения на основании действующих правил, а не эмоциональных заголовков.
Частые вопросы водителей о возможном повышении ОСАГО
Правда ли, что ОСАГО подорожает на 25%?
Страховщики предложили расширить тарифный коридор на 20–25% и более. Но Банк России пока не утвердил новое изменение.
Когда повысят стоимость полисов?
Официальная дата нового пересмотра не объявлена.
Всем водителям прибавят одинаковые 25%?
Нет. Расширение тарифного коридора не означает одинакового увеличения цены каждого договора.
Какая базовая ставка действует сейчас?
Для обычных легковых автомобилей физических лиц, используемых в личных целях, диапазон составляет приблизительно от 1 399 до 8 665 рублей.
Может ли ОСАГО стать дешевле?
Расширение коридора в обе стороны потенциально позволяет устанавливать более низкие базовые ставки, но фактическое снижение цены не гарантировано.
Почему страховщики требуют изменений?
Они ссылаются на рост стоимости ремонта, увеличение страховых выплат и высокую убыточность в отдельных регионах.
Подорожает ли уже действующий полис?
Само изменение тарифного коридора не означает автоматической доплаты по действующему договору только из-за новых ставок.
Нужно ли срочно покупать ОСАГО?
Паниковать не стоит. Если срок страховки подходит к концу, разумно заранее сравнить актуальные предложения.
Как проверить правильность цены?
Проверьте исходные данные, КБМ, применимые коэффициенты и предложения других страховых компаний.
Куда жаловаться на нарушения страховщика?
Можно обратиться в страховую компанию за разъяснением, а при наличии оснований — направить обращение в Банк России.
Интересные факты об ОСАГО и новых тарифах — что стоит запомнить ✨
- 📅 14 октября 2026 года стало известно об обсуждении нового расширения тарифного коридора.
- 📈 20–25% — размер расширения, за который выступают представители страхового рынка.
- 🏦 Банк России принимает решения о предельных базовых ставках ОСАГО.
- 🚘 Новое расширение пока не утверждено.
- 💰 1 399–8 665 рублей — действующий диапазон базовых ставок для обычных легковых автомобилей физических лиц.
- 🧮 Базовая ставка — только одна составляющая окончательной стоимости полиса.
- 📊 КБМ учитывает страховую историю водителя.
- 👤 Возраст и стаж также влияют на расчёт стоимости ОСАГО.
- 🗺️ Территориальный коэффициент учитывает предусмотренные правилами особенности территории.
- ⚙️ Мощность двигателя влияет на расчёт для соответствующих категорий автомобилей.
- 📉 Расширение коридора в обе стороны создаёт возможность как более высоких, так и более низких базовых ставок.
- 🔧 Стоимость запасных частей является одним из факторов роста страховых выплат.
- 💸 124,3 миллиарда рублей составили выплаты по ОСАГО за первое полугодие 2026 года.
- 🏛️ 166,4 миллиарда рублей составили страховые премии за тот же период.
- 📉 98,7% достиг комбинированный коэффициент убыточности ОСАГО за первое полугодие.
- 🚗 43,7 миллиона договоров ОСАГО действовало на конец первого полугодия 2026 года.
- 📆 Декабрь 2025 года — время предыдущего расширения тарифного коридора для легковых автомобилей.
- 📈 15% составило то расширение для большинства видов транспорта.
- 🏍️ 40% составило изменение тарифного коридора для мотоциклов.
- 🔍 Разные страховщики могут предлагать разные цены одному водителю.
- 🧾 Ошибки в данных способны повлиять на стоимость полиса.
- ⚖️ Лимиты страховых выплат не увеличиваются автоматически при расширении тарифного коридора.
- 🛡️ ОСАГО страхует ответственность, а не любые повреждения собственного автомобиля.
- 🚫 Отсутствие полиса может привести к административной ответственности и значительным финансовым рискам при ДТП.
- 🐈 Совет котика: перед продлением ОСАГО сравните предложения нескольких компаний. Даже если Вы ездите аккуратнее, чем кот ходит между вазами.
Главное: насколько может подорожать ОСАГО и что делать автомобилистам?
Российские страховщики предложили Банку России расширить тарифный коридор ОСАГО ещё на 20–25%. Они объясняют инициативу ростом стоимости ремонта автомобилей, увеличением страховых выплат и высокой убыточностью обязательного автострахования в отдельных регионах.
Но на 15 октября 2026 года новое расширение не утверждено. Банк России изучает финансовые показатели рынка и только после анализа оценит необходимость изменения тарифов.
Даже если решение будет принято, это не означает, что каждый полис автоматически подорожает на четверть. Расширение тарифного коридора позволяет страховщикам выбирать базовые ставки в более широком диапазоне, а окончательная стоимость зависит от индивидуальных коэффициентов.
Поэтому автомобилистам сейчас полезно следить за официальными решениями регулятора, проверять КБМ, внимательно сравнивать предложения страховых компаний и не соглашаться на сомнительные способы экономии.
И самое главное — не покупать полис в панике только потому, что очередной заголовок обещает немедленное повышение цен.
Наш котик считает, что лучшая страховка от лишних расходов — аккуратная езда, внимательность и привычка проверять документы. Правда, собственную миску он всё равно предпочитает страховать от внезапного опустошения. 😸
А сколько сейчас стоит ОСАГО на Ваш автомобиль? Напишите в комментариях свой регион, примерную стоимость полиса и насколько она изменилась по сравнению с прошлым годом. Интересно сравнить, где страховка действительно дорожает, а где водителям удаётся находить более выгодные предложения.
Удачи всем и будьте осторожны на дорогах! 🍀
Понравилась статья? Поделись с друзьями в соц.сетях:Вам так же будет интересно:
- Добрый день! 🎄🎅🏻🎍 1 января – праздники, народные приметы, что нельзя делать, именины, знаменитости и события истории. С Новым годом, ...
- Приветствуем автолюбителей! 🚗 ОСАГО хотят снова пересмотреть на 25% – почему страховщики требуют новых тарифов и сколько могут заплатить водители? Представьте ...
-
31 декабря – праздники, народные приметы, что нельзя делать, именины, знаменитости и события истории
Добрый день! 🎄🎅🏻🎍 31 декабря – праздники, народные приметы, что нельзя делать, именины, знаменитости и события истории. Вот и наступил последний ... -
30 декабря – праздники, народные приметы, что нельзя делать, именины, знаменитости и события истории
Добрый день! 🎄🎅🏻🎍 30 декабря – праздники, народные приметы, что нельзя делать, именины, знаменитости и события истории. Вот мы и добрались ...