Вернули товар, а деньги застряли в кошельке маркетплейса – Центробанк предложил запретить такие возвраты без согласия покупателя
Добрый день, дорогие домоседы! 🛒 Вернули товар, а деньги застряли в кошельке маркетплейса – Центробанк предложил запретить такие возвраты без согласия покупателя. Представьте знакомую ситуацию. Вы заказали на маркетплейсе куртку за 5 000 рублей, оплатили покупку обычной банковской картой, но вещь не подошла по размеру. Товар вернули, возврат одобрили, а деньги на карту почему-то не поступили.
Открываете приложение магазина и обнаруживаете всю сумму на внутреннем кошельке. Потратить её на новые покупки можно, а вот перевести обратно в свой банк оказывается гораздо сложнее. Иногда для этого предлагают пройти дополнительную идентификацию, хотя при покупке ничего подобного не требовалось.
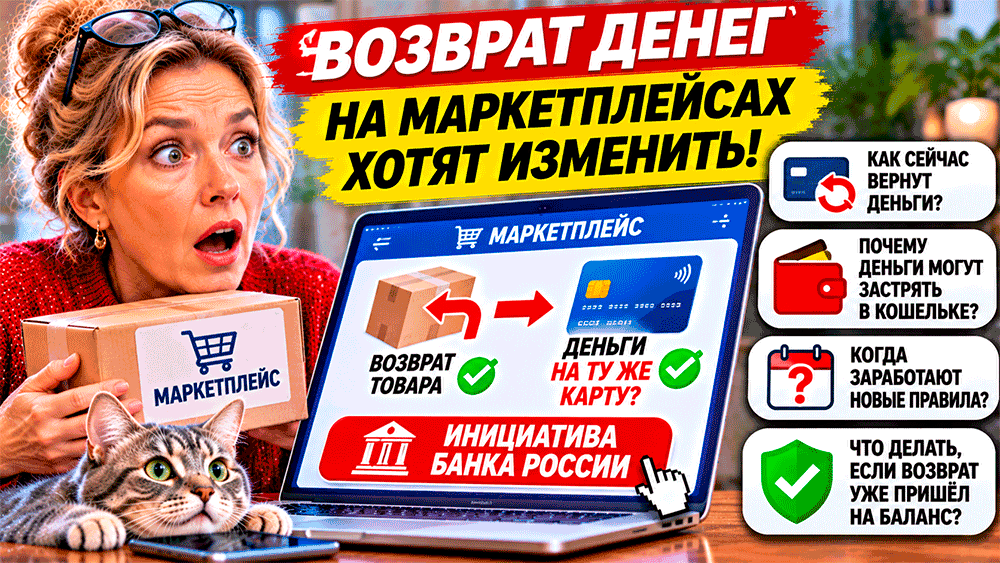
6 ноября 2026 года стало известно о новой инициативе Банка России. Регулятор предложил закрепить в законодательстве правило: если покупатель оплатил товар банковской картой, деньги при возврате должны поступать на то же платёжное средство, если сам человек не выбрал другой вариант.
Предложение уже поддержали в Минэкономразвития, но до окончательного изменения законодательства ещё далеко. Разберёмся, почему возникла проблема с внутренними кошельками, какие ограничения действуют сейчас и что делать покупателю, если магазин не возвращает деньги привычным способом.
Вернули товар, а деньги застряли в кошельке маркетплейса – Центробанк предложил запретить такие возвраты без согласия покупателя
Что предложил Банк России 6 ноября
Информация о новой инициативе появилась 6 ноября в публикации информационного агентства «Интерфакс». По данным источника, знакомого с предложениями регулятора, Банк России направил соответствующие материалы в Минэкономразвития.
Суть предложения достаточно простая. Если человек оплатил покупку на посреднической цифровой платформе безналичным способом, возврат должен осуществляться на то же электронное средство платежа.
Например, покупатель расплатился банковской картой. Значит, при возврате товара деньги должны поступить обратно на неё.
При этом предусмотрена важная оговорка: человек сможет самостоятельно указать другое электронное средство платежа или банковский счёт. Главное, чтобы выбор делал сам покупатель, а не торговая площадка.
Предлагаемое требование должно распространяться на безналичные расчёты через посреднические цифровые платформы. Речь идёт не только о классических интернет-магазинах, но и о других сервисах, подпадающих под соответствующее регулирование.
Однако пока это законодательная инициатива. Обязательное правило в предложенном виде ещё не принято.
Почему деньги иногда возвращаются не на карту
Многие крупные торговые площадки развивают собственные финансовые сервисы. У покупателей появляются внутренние кошельки, счета и дополнительные способы оплаты.
Иногда пользоваться ими действительно удобно. Например, покупатель может пополнить баланс и оплачивать следующие заказы без повторного ввода реквизитов карты.
Проблемы возникают, когда деньги за возвращённый товар поступают на такой кошелёк без осознанного выбора самого покупателя.
Ранее представитель Банка России Алексей Чирков обращал внимание на случаи, когда цифровые платформы направляли возвраты на анонимные электронные кошельки, открытые в связанных с ними банках.
По его словам, некоторые покупатели даже не знали о существовании такого кошелька и не сразу обнаруживали возвращённые средства.
Получалась странная ситуация. Товар возвращён, магазин считает обязательство исполненным, а человек не может свободно распоряжаться полученной суммой.
Деньги формально вернулись покупателю, но фактически оказались внутри финансовой системы торговой площадки.
Почему с анонимного кошелька нельзя просто вывести деньги
Здесь важно понимать, что ограничения возникают не только из-за внутренних правил маркетплейса.
В России действует законодательство, регулирующее электронные денежные средства. Для неперсонифицированных электронных кошельков без идентификации предусмотрены специальные ограничения.
В частности, остаток электронных денежных средств на таком кошельке не должен превышать 15 000 рублей.
Общая сумма операций за календарный месяц ограничена 40 000 рублей.
Кроме того, без прохождения предусмотренной идентификации нельзя свободно переводить такие средства другим физическим лицам или выводить их на собственный банковский счёт.
При этом допускается оплата товаров и услуг юридических лиц и индивидуальных предпринимателей в установленных законом пределах.
Именно здесь возникает неудобство.
Предположим, покупатель вернул товар за 7 000 рублей. Деньги поступили на анонимный кошелёк маркетплейса.
Теперь человек может использовать их для новых покупок, но не обязательно сможет сразу перевести сумму обратно на привычную банковскую карту.
Получается, что возвращённые деньги есть, однако для их свободного использования могут потребоваться дополнительные действия.
Чем это неудобно обычному покупателю
На первый взгляд кажется, что ничего страшного не произошло. Деньги ведь не исчезли, а остались в личном кабинете.
Но представим другую ситуацию.
Человек купил дорогой бытовой прибор, обнаружил неисправность и вернул его. Теперь ему нужно приобрести замену в обычном магазине рядом с домом.
Если деньги поступили обратно на банковскую карту, покупатель может сразу распоряжаться ими после фактического зачисления.
А если сумма оказалась во внутреннем кошельке, могут возникнуть дополнительные ограничения.
Особенно неприятно это для людей, которые редко пользуются конкретным маркетплейсом и не собираются делать там новые покупки.
В результате возврат может превращаться в своеобразное приглашение снова потратить деньги на той же площадке.
Причём покупатель изначально мог вообще не планировать пользоваться внутренним кошельком.
Именно такую ситуацию Банк России предлагает устранить с помощью нового обязательного правила.
Что ответили в Минэкономразвития
В тот же день, 6 ноября, появилась реакция Минэкономразвития России.
Ведомство сообщило, что предложение Центробанка соответствует логике законодательства о платформенной экономике и направлено на защиту пользователей цифровых площадок.
С 1 октября 2026 года вступили в силу основные положения Федерального закона № 289-ФЗ, регулирующего отдельные отношения в сфере платформенной экономики.
Этот закон уже предусматривает обязанности операторов посреднических цифровых платформ по обеспечению возврата уплаченных покупателями средств в установленных случаях.
Однако отдельный вопрос заключается в том, каким именно способом деньги должны возвращаться.
Инициатива Центробанка направлена на конкретизацию этого механизма.
Минэкономразвития также предложило дополнительно оценить риски, связанные с возможностью указания другого платёжного средства.
Кроме того, ведомство считает целесообразным проработать аналогичный подход для возврата наличных денег.
Таким образом, два ведомства согласны с общим направлением защиты покупателей, но окончательные правила ещё предстоит разработать.
Получается, маркетплейсы уже нарушают закон?
Не стоит делать такой вывод автоматически.
Действующее законодательство предусматривает определённые обязанности по возврату денег и ограничения для электронных кошельков.
Однако обязательного универсального правила о возврате на исходную карту для всех рассматриваемых операций в том виде, который предлагает Центробанк, пока нет.
Более того, ещё весной 2025 года Банк России рекомендовал банкам преимущественно возвращать средства на ту карту, с которой покупатель оплатил товар или услугу.
Но рекомендации не равнозначны обязательному законодательному требованию.
Поэтому сама по себе ситуация, когда деньги поступили на электронный кошелёк, не позволяет без изучения обстоятельств объявить действия площадки незаконными.
Значение имеют условия оплаты, согласие покупателя, статус электронного кошелька и конкретные обстоятельства возврата.
Если человек явно выбрал возврат на внутренний баланс, ситуация отличается от случая, когда такой способ был использован без его осознанного согласия.
Новая инициатива как раз призвана сделать выбор способа возврата более понятным и предсказуемым.
Можно ли будет выбрать другую карту
Да, предложение Банка России предусматривает такую возможность.
По опубликованной информации, деньги должны возвращаться на исходное электронное средство платежа, если покупатель не указал другое средство или расчётный счёт.
Например, человек оплатил покупку одной картой, но затем закрыл её и хочет получить возврат на другой счёт.
Предлагаемый подход допускает возможность указать альтернативные реквизиты.
Однако окончательный порядок проверки таких реквизитов ещё предстоит определить.
Это важно не только для удобства, но и для безопасности.
Если разрешить менять получателя денег без надлежащей проверки, злоумышленники могут попытаться использовать механизм возвратов для хищений.
Именно поэтому Минэкономразвития предложило дополнительно оценить риски альтернативных платёжных средств.
Нельзя заранее утверждать, какие способы подтверждения будут предусмотрены в будущих правилах.
А если карта, которой оплатили товар, уже заблокирована?
Такое случается довольно часто.
Например, покупатель потерял карту, перевыпустил её или закрыл прежний банковский продукт.
В этих случаях порядок возврата зависит от обстоятельств, состояния банковского счёта и правил взаимодействия платёжных организаций.
Иногда возврат по старым карточным реквизитам может быть обработан банком и зачислен на действующий счёт клиента.
Но если счёт закрыт или операция не может быть исполнена обычным способом, может потребоваться уточнение реквизитов.
Поэтому не нужно считать, что деньги обязательно пропадут из-за блокировки пластиковой карты.
Если возврат ожидается на уже недействующую карту, лучше обратиться в банк и уточнить порядок зачисления средств.
При необходимости следует связаться с продавцом или площадкой и выяснить, можно ли изменить способ возврата.
Блокировка карты и закрытие банковского счёта – не одно и то же, поэтому последствия для возврата могут различаться.
Что делать, если деньги уже оказались во внутреннем кошельке
Допустим, вы вернули товар, получили уведомление об успешном возврате, но на банковской карте ничего не изменилось.
Сначала откройте официальный личный кабинет маркетплейса и проверьте историю финансовых операций.
Возможно, деньги поступили на внутренний баланс или электронный кошелёк.
Если это произошло, уточните, какой именно финансовый продукт используется.
Внутренний бонусный баланс, электронный кошелёк и полноценный банковский счёт могут иметь разные условия.
Затем проверьте, доступен ли вывод средств на карту или счёт.
Если система требует идентификацию, изучите условия и убедитесь, что проходите процедуру в официальном приложении.
Не передавайте паспортные данные неизвестным посредникам, которые обещают вывести деньги за комиссию.
Если вы не соглашались на возврат во внутренний кошелёк, направьте обращение в поддержку площадки.
Попросите объяснить основание выбора такого способа и возможность перечисления средств на исходную карту.
Лучше вести переписку через официальный сервис и сохранять ответы, чтобы при необходимости подтвердить обстоятельства спора.
Можно ли требовать возврат именно на карту уже сегодня
Обратиться с таким требованием можно, особенно если при покупке и оформлении возврата вы не выбирали другой способ получения денег.
Однако нельзя утверждать, что новая инициатива Центробанка уже обязывает все маркетплейсы немедленно выполнять любое подобное требование.
Пока предложение не стало обязательной нормой, необходимо учитывать действующее законодательство и условия конкретной операции.
В обращении полезно указать номер заказа, дату оплаты, сумму и реквизиты операции в объёме, необходимом для проверки.
Также стоит написать, что товар возвращён, но средства поступили на внутренний баланс вместо первоначального способа оплаты.
Попросите сообщить правовое основание такого возврата и порядок перечисления денег на банковский счёт.
Если ответ не устраивает, можно обратиться с жалобой в компетентный орган.
При споре с продавцом о возврате стоимости товара могут применяться механизмы защиты прав потребителей.
Если проблема связана с действиями банка или электронным средством платежа, может потребоваться обращение в соответствующую финансовую организацию и Банк России.
Главное – правильно определить, с кем возник спор: с продавцом, оператором маркетплейса или организацией, обслуживающей электронный кошелёк.
Куда жаловаться, если возврат не поступает вообще
Иногда ситуация ещё неприятнее: товар вернули, но деньги отсутствуют и на карте, и во внутреннем кошельке.
В таком случае первым делом нужно проверить статус возврата в личном кабинете.
Убедитесь, что продавец действительно принял решение о возврате денег, а не только получил товар на проверку.
Затем сохраните документы, подтверждающие покупку и возврат.
Это могут быть электронный чек, номер заказа, заявление, переписка с поддержкой и уведомления о принятии товара.
После этого направьте письменную претензию соответствующему продавцу или другому обязанному лицу.
При нарушении прав потребителя можно обратиться в Роспотребнадзор, а при наличии оснований – в суд.
Если деньги были списаны с карты, но продавец не исполняет обязанность по возврату, имеет смысл уточнить в банке возможность оспаривания операции по правилам платёжной системы.
Однако такая процедура не гарантирует автоматического возврата средств.
Её результат зависит от документов, обстоятельств операции и применимых правил.
За сколько дней должны вернуть деньги за товар
Срок возврата зависит от основания требования и способа покупки.
Например, при дистанционной продаже товара действуют положения статьи 26.1 Закона о защите прав потребителей.
В предусмотренных этой статьёй случаях продавец должен вернуть уплаченную сумму не позднее десяти дней со дня предъявления соответствующего требования.
При этом могут учитываться установленные законом особенности возврата товара надлежащего качества и допустимые расходы на обратную доставку.
Если товар оказался некачественным, применяются другие положения законодательства о защите прав потребителей.
Для требований о возврате уплаченной за товар суммы по статье 22 закона также установлен десятидневный срок удовлетворения соответствующего требования.
Но нельзя механически применять один срок к любой ситуации, включая все случаи отмены заказа до передачи товара.
Кроме того, дата исполнения обязанности продавцом и момент фактического отражения банковской операции могут различаться.
Новая инициатива Центробанка касается прежде всего способа возврата денег, а не введения универсального нового срока для всех покупок.
Какие площадки могут затронуть новые правила
Предложение касается посреднических цифровых платформ, подпадающих под соответствующее законодательное регулирование.
В этой категории могут находиться крупные маркетплейсы, сервисы заказа товаров и услуг, а также другие цифровые посредники.
Однако нельзя заранее утверждать, что все перечисленные в различных реестрах компании будут обязаны применять совершенно одинаковые правила ко всем операциям.
Окончательная сфера действия будет зависеть от текста будущего закона и установленных исключений.
Например, обычный интернет-магазин, который самостоятельно продаёт собственные товары, и посредническая платформа с множеством независимых продавцов могут иметь различный правовой статус.
Поэтому важно дождаться конкретных поправок.
Пока речь идёт о предложении распространить единый подход к возвратам на соответствующие безналичные расчёты через платформы.
Почему Центробанк хочет контролировать ещё и продажу финансовых услуг
Инициатива о возврате денег оказалась частью более широкого предложения регулятора.
Банк России также выступил за распространение на цифровые платформы требований, действующих при продаже финансовых продуктов финансовыми организациями.
Кроме того, предлагается включить платформы в соответствующий периметр надзора Центробанка.
Это связано с тем, что современные маркетплейсы давно предлагают не только товары.
Покупателям могут быть доступны рассрочки, кредитные продукты, электронные кошельки и другие финансовые сервисы.
Для обычного человека граница между покупкой товара и оформлением финансовой услуги иногда оказывается неочевидной.
Например, покупатель может считать, что просто выбирает удобный способ оплаты, хотя фактически соглашается на отдельный финансовый продукт.
Регулятор предлагает усилить защиту потребителей в таких ситуациях.
Но пока нельзя говорить, что все соответствующие требования уже распространены на каждую цифровую платформу.
Речь идёт о направлении будущего регулирования, а не о немедленном введении нового надзора за всеми интернет-магазинами.
Как мошенники могут использовать новость о возвратах
Любые изменения, связанные с банковскими картами и маркетплейсами, способны стать поводом для мошеннических сообщений.
Например, злоумышленник может написать покупателю, что по новым правилам необходимо срочно подтвердить карту для возврата денег.
Затем предложить перейти по ссылке, ввести реквизиты или сообщить код из СМС.
Это возможный сценарий обмана, а не подтверждённая массовая схема, связанная именно с инициативой от 6 ноября.
Но меры безопасности остаются прежними.
Для получения возврата не нужно передавать неизвестному человеку пароль от банковского приложения.
Не следует также сообщать одноразовые коды подтверждения, даже если собеседник представляется сотрудником маркетплейса.
Если пришло уведомление о необходимости изменить способ возврата, самостоятельно откройте официальное приложение торговой площадки.
Проверьте информацию через его службу поддержки.
Предложение Центробанка не требует от покупателей срочной регистрации на новых сайтах или подтверждения банковских карт по ссылкам из сообщений.
Когда новые правила могут заработать
На 6 ноября 2026 года обязательный возврат на исходную карту остаётся предложением Банка России.
По опубликованной информации, регулятор направил инициативу в Минэкономразвития.
Министерство поддержало её общий смысл и предложило дополнительно проработать отдельные вопросы.
Однако это ещё не означает, что поправки уже внесены в Государственную думу, приняты и подписаны.
Конкретная дата вступления нового правила в силу пока не объявлена.
Также неизвестно, в каком окончательном виде будет сформулировано требование и какие исключения могут появиться.
Поэтому сообщения о том, что с 7 ноября все маркетплейсы обязаны возвращать деньги исключительно на карту оплаты, были бы преждевременными.
Пока покупателям следует ориентироваться на действующие правила и условия конкретной операции, а за развитием инициативы наблюдать отдельно.
Как не потерять контроль над своими деньгами при возврате товара
Новая инициатива Центробанка затрагивает проблему, с которой может столкнуться практически любой покупатель маркетплейса.
Человек оплачивает товар собственными деньгами, возвращает покупку, а затем обнаруживает, что полученной суммой можно распорядиться не так свободно, как раньше.
Предложение регулятора направлено на устранение именно этой ситуации.
Если поправки примут, по общему правилу возврат должен будет поступать на то же платёжное средство, с которого прошла оплата, если покупатель сам не выбрал другой вариант.
Но пока новое требование не вступило в силу, полезно внимательно проверять способ возврата ещё при оформлении отказа от товара.
Если деньги поступили во внутренний кошелёк, выясните его условия и возможность вывода средств. Если вы не выбирали такой способ, запросите у площадки письменное объяснение.
И не забывайте сохранять чеки, сведения о заказах и переписку с поддержкой. Они могут пригодиться, если обычный возврат неожиданно превратится в затяжной спор.
А вам приходилось возвращать товар на маркетплейсе и обнаруживать деньги не на банковской карте, а во внутреннем кошельке? Удалось ли вывести их обратно или пришлось тратить на новые покупки? Расскажите в комментариях – особенно интересно, насколько различается практика разных торговых площадок.
Удачи всем!
Понравилась статья? Поделись с друзьями в соц.сетях:Вам так же будет интересно:
- Добрый день, дорогие домоседы! 💳 Оплатили 1 рубль за подарок, а ночью с карты начали исчезать деньги – новая уловка ...
- Добрый день, дорогие домоседы! 🛒 Вернули товар, а деньги застряли в кошельке маркетплейса – Центробанк предложил запретить такие возвраты без ...
- Добрый день! ⚔️ Менее 200 испанцев против империи инков – как ловушка в Кахамарке позволила захватить могущественного правителя Атауальпу. 16 ноября ...
- Добрый день! 🚀 «Буран» совершил невозможное для своего времени – как советский космический корабль самостоятельно вернулся из космоса и почему ...