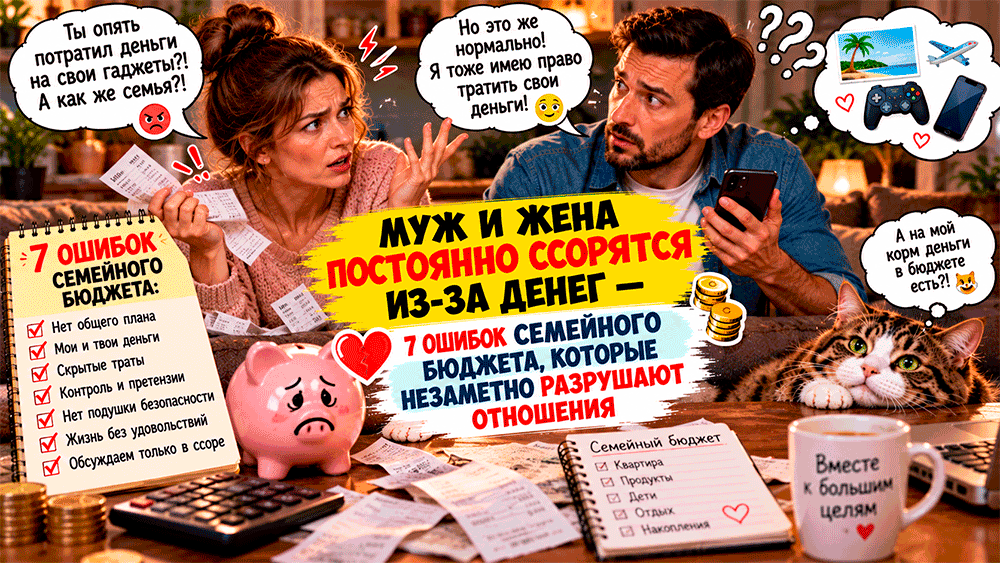
Муж и жена постоянно ссорятся из-за денег – 7 ошибок семейного бюджета, которые незаметно разрушают отношения
Добрый день! 💰❤️ Муж и жена постоянно ссорятся из-за денег – 7 ошибок семейного бюджета, которые незаметно разрушают отношения. В семейных ссорах деньги обладают почти волшебным свойством. Начать можно с совершенно невинного вопроса: «Ты зачем купил ещё одну кофемолку?» – а через пятнадцать минут внезапно выясняется, что один супруг «вообще никогда не думает о семье», второй «контролирует каждую копейку», родители когда-то неправильно воспитывали обоих, а отпуск пять лет назад был организован ужасно. 😅
Самое интересное, что супруги далеко не всегда ссорятся потому, что денег объективно мало. Иногда доход вполне нормальный, счета оплачиваются, еда дома есть, а разговор о финансах всё равно заканчивается напряжением. Причина в том, что деньги в семье – это не только цифры, но ещё безопасность, свобода, признание вклада, власть, доверие и представление о будущем.
Для одного 20 тысяч рублей на счёте – повод срочно экономить, потому что «вдруг что-нибудь случится». Для другого те же 20 тысяч – прекрасная возможность наконец заказать гостиницу на выходные, потому что «когда ещё жить». Один вырос в семье, где каждую покупку обсуждали неделю, другой – там, где деньги тратили легко, а проблемы решали по мере поступления.
И вот два человека создают семью и искренне удивляются: почему очевидные финансовые решения для одного совершенно не очевидны для другого? 🤷♀️
Чаще всего отношения разрушают не сами деньги, а правила обращения с ними, о которых супруги никогда нормально не договорились. Поэтому разберём семь распространённых ошибок семейного бюджета, из-за которых даже обычная покупка продуктов может постепенно превратиться в спор о доверии и уважении.
Муж и жена постоянно ссорятся из-за денег – 7 ошибок семейного бюджета, которые незаметно разрушают отношения
Ошибка №1. Жить без общего понимания, сколько семья вообще тратит
Это удивительно распространённая схема. Муж знает размер своей зарплаты, жена – своей. Кто-то оплачивает коммунальные услуги, кто-то продукты, кто-то детские кружки. Вроде всё работает, поэтому никто особенно не считает общую картину.
А потом один супруг говорит: «Куда у нас вообще уходят деньги?» Второй искренне отвечает: «Не знаю, ты же тоже тратишь». И начинается археологическая экспедиция по банковским приложениям. 🧐
Проблема бюджета без общей картины в том, что каждый видит только собственные расходы. Человек прекрасно помнит свои 3500 рублей за бензин, но не замечает, что второй супруг за неделю купил продукты, лекарства ребёнку, корм коту, оплатил интернет и внёс деньги за секцию.
Отсюда очень быстро рождается ощущение несправедливости: «Я один всё оплачиваю». Причём оба супруга иногда говорят эту фразу одновременно и оба в каком-то смысле уверены, что правы.
Не обязательно вести таблицу на сорока листах и устраивать ежевечерний финансовый аудит. Достаточно хотя бы раз в месяц видеть крупные категории: жильё, продукты, транспорт, дети, здоровье, кредиты, отдых, личные расходы и накопления.
Семейный бюджет нужен не для поиска виновного, а для того, чтобы супруги спорили с реальными цифрами, а не с ощущениями.
Почему фраза «я примерно знаю» обычно слишком оптимистична
Люди плохо запоминают множество мелких покупок. Кофе, доставка, маркетплейс, такси, перекус, ещё один маленький заказ – каждый по отдельности кажется почти незаметным.
Но в конце месяца десять «да там всего по тысяче» внезапно превращаются в сумму, на которую уже можно было бы купить небольшой бытовой прибор или несколько раз наполнить холодильник. 😄
При этом цель не в том, чтобы немедленно запретить кофе и объявить доставку врагом семьи. Сначала нужно просто увидеть реальность.
Ошибка №2. Делить деньги на «мои» и «твои», а общие расходы считать чужой обязанностью
Отдельные счета сами по себе совершенно не вредят отношениям. Многие пары прекрасно живут, когда у каждого есть собственные деньги и определённая доля общих расходов.
Проблема появляется тогда, когда система существует только в голове одного человека. Например, муж считает ипотеку своей обязанностью, а жена – продукты своей. Но продукты, дети, лекарства и бытовые покупки постепенно дорожают, а ипотечный платёж остаётся прежним.
Через какое-то время один супруг фактически тратит почти весь доход на семью, а у другого остаётся заметная личная сумма. Формально договорённость вроде не менялась, но фактически баланс давно стал другим.
Справедливый бюджет необязательно означает «каждый платит ровно половину». Если один получает 200 тысяч рублей, а другой 60 тысяч, арифметическое 50 на 50 может быть очень равным на бумаге и совершенно неравным по нагрузке.
Почему одинаковая сумма не всегда означает одинаковый вклад
Представим, каждый супруг переводит в семейный бюджет по 50 тысяч рублей. У одного после этого остаётся 150 тысяч, у другого – десять.
Формально внесли одинаково. Но возможности после обязательного платежа совершенно разные. Поэтому многим семьям удобнее ориентироваться на пропорцию дохода или на общий уровень нагрузки.
Нет единственно правильной формулы. Важнее, чтобы оба понимали систему и считали её приемлемой.
Ошибка №3. Один супруг становится семейным финансовым начальником
«Сколько стоило?»
«А зачем тебе это?»
«Ты опять потратила?»
Если такие вопросы звучат после каждой небольшой покупки, семейный бюджет постепенно начинает напоминать бухгалтерию, где один супруг – главный бухгалтер, а второй – сотрудник, который потерял авансовый отчёт. 😅
Особенно тяжело становится, если один человек зарабатывает больше и начинает считать это основанием для большего количества власти.
Высокая зарплата не превращает супруга в владельца семейных решений. Она может влиять на финансовые возможности семьи, но не должна автоматически давать право контролировать каждую личную покупку второго.
Почему постоянный отчёт унижает даже при хорошем доходе семьи
Представьте, что взрослому человеку приходится объяснять покупку крема, книги, чашки кофе или подарка подруге. Даже если вопросов задают «ради бюджета», постепенно появляется ощущение детской позиции: мне нужно получать разрешение.
Особенно остро это ощущает супруг, который временно не работает, занимается детьми или ведёт домашнее хозяйство. У него может не быть собственной зарплаты, но это не означает, что он должен просить деньги на каждую мелочь.
Хорошая система обычно оставляет каждому личную сумму, которой можно распоряжаться самостоятельно.
Ошибка №4. Скрывать покупки, долги и реальные траты
Начинается невинно. «Не скажу про новые наушники, а то опять будет ворчать». Потом появляется кредитка, о которой супруг не знает. Затем рассрочка. Потом ещё один долг.
И вот однажды семейный бюджет встречается с реальностью, а реальность говорит: «Сюрприз! У нас ещё 180 тысяч обязательств». 😬
Финансовая тайна особенно разрушительна потому, что бьёт сразу по двум вещам: по деньгам и по доверию. Даже если сумма не катастрофическая, второй супруг думает: «Если это скрывали от меня полгода, что ещё я не знаю?»
Почему люди скрывают покупки даже без злого умысла
Часто потому, что боятся реакции.
Если каждая покупка превращается дома в допрос, человек постепенно начинает скрывать даже вполне разумные расходы. Возникает цикл: один контролирует, второй прячет, первый обнаруживает и начинает контролировать ещё сильнее.
Поэтому бороться нужно не только с секретами, но и с атмосферой, в которой честно сказать о покупке становится страшно.
Какие расходы точно стоит обсуждать заранее
Крупные покупки, кредиты, рассрочки, поручительства, вложения семейных накоплений и значительные регулярные обязательства.
Размер «крупной покупки» каждая семья определяет сама. Для одной пары это 10 тысяч рублей, для другой – 100 тысяч.
Главное, чтобы порог был известен заранее, а не объявлялся после покупки словами: «Ну это же очевидно, что надо было спросить!»
Ошибка №5. Не иметь личных денег вообще
Иногда супруги настолько вдохновляются идеей «у нас всё общее», что объединяют абсолютно каждый рубль. Теоретически звучит очень романтично.
Практически получается: «Ты зачем перевёл 1500 рублей?» – «Подарок тебе купил». – «Какой?» – «Ну теперь уже никакой тайны». 😄
Но проблема даже не в подарках. Человеку полезно иметь небольшую финансовую территорию, где он не обязан согласовывать каждое решение.
Это снижает количество микроконфликтов и сохраняет ощущение самостоятельности.
Сколько должно быть личных денег
Универсальной суммы нет. Она зависит от дохода семьи.
Можно заранее определить одинаковую сумму каждому, определённый процент дохода или другой удобный вариант. Важно, чтобы эти деньги действительно считались личными.
Если муж потратил свои 5000 рублей на рыболовные блёсны, а жена свои – на косметику, не нужно потом проводить сравнительный анализ полезности покупок. 🎣💄
Почему правило «мои личные деньги полезнее твоих» разрушает саму идею
Для одного хорошая покупка – книга. Для другого – игра. Для третьего – растения или очередная отвёртка, которая «вообще-то совсем другого размера».
Если сумма заранее выделена человеку, смысл именно в возможности самому решать, что приносит удовольствие.
Личная финансовая свобода помогает семейному бюджету не превращаться в постоянную борьбу вкусов.
Ошибка №6. Жить без финансовой подушки и надеяться, что «как-нибудь разберёмся»
Пока всё хорошо, накопления часто кажутся скучными.
«Лучше поедем отдыхать». «Зачем деньги просто лежат?» «Если что – кредитка есть». А потом ломается машина, требуется стоматолог, сокращают на работе или внезапно выходит из строя холодильник.
И обычная бытовая проблема становится семейной тревогой.
Финансовая подушка нужна не только ради денег. Она снижает уровень страха внутри пары.
Почему отсутствие резерва усиливает каждую ссору
Когда свободных денег нет вообще, каждая лишняя покупка кажется угрозой.
Новые ботинки – «мы останемся без денег». Ремонт машины – «отпуск отменяется». Лечение зуба – «придётся занимать». При нулевом резерве даже обычные расходы начинают конкурировать друг с другом за выживание.
Почему один супруг хочет копить всё, а второй – жить сейчас
Это один из классических конфликтов.
Один говорит: «Нужно отложить хотя бы на полгода жизни». Второй смотрит на эти накопления и думает: «Мы когда-нибудь вообще будем пользоваться деньгами или похороним их на счёте?» 😄
Здесь сталкиваются две потребности: безопасность и удовольствие от настоящего. Ни одну из них нельзя просто объявить неправильной.
Почему полезно копить и тратить одновременно
Например, заранее определить процент на резерв и отдельную сумму на отдых и удовольствия.
Тогда экономный супруг видит, что безопасность растёт, а более спонтанный не чувствует, что вся жизнь отложена до мифического прекрасного будущего.
Бюджет работает лучше, когда в нём есть место не только обязанностям, но и жизни.
Ошибка №7. Обсуждать деньги только тогда, когда уже началась ссора
Это, пожалуй, одна из самых разрушительных привычек.
В обычные дни супруги о деньгах почти не говорят. Потом приходит уведомление по кредитке, внезапный крупный счёт или кто-то делает дорогую покупку – и начинается экстренное совещание на повышенных тонах. 🔥
В итоге сама тема денег связывается с конфликтом. Любое «нам надо поговорить о бюджете» начинает звучать примерно как «садись, сейчас будет очень неприятно».
Почему финансовые разговоры лучше проводить регулярно
Когда нет кризиса, обсуждать намного проще.
Можно спокойно посмотреть, сколько потратили, что изменилось, какие крупные расходы впереди и сколько хочется отложить.
Даже двадцать минут раз в месяц могут предотвратить огромное количество раздражения.
Почему это не должно превращаться в собрание акционеров
Не нужно садиться в костюмах, включать проектор и объявлять: «Переходим к третьему кварталу семейной экономики». 😄
Можно просто открыть банковское приложение за чашкой чая и посмотреть общую картину.
Главное – чтобы разговор был регулярным, спокойным и не посвящён поиску виновного.
Какие вопросы полезно обсуждать раз в месяц
- Сколько семья получила за месяц?
- Какие обязательные расходы были и что изменилось?
- Есть ли новые долги или рассрочки?
- Сколько удалось отложить?
- Какие крупные траты ожидаются в следующем месяце?
- Нужно ли скорректировать личные расходы?
- Есть ли у кого-то ощущение финансовой несправедливости?
- На что семья хочет накопить вместе?
Последний вопрос особенно важен: бюджет легче соблюдать, когда он ведёт не только к ограничениям, но и к понятной общей цели. 🏡✈️
Почему деньги так быстро превращаются в разговор о любви
«Тебе жалко на меня денег».
«Ты вообще не думаешь о нашем будущем».
«Ты ценишь родителей больше нашей семьи».
Финансовое действие очень легко получает эмоциональную интерпретацию.
Муж отказался от дорогой поездки – жена слышит: «Он не хочет проводить со мной время». Жена дала деньги родителям – муж слышит: «Мнение нашей семьи для неё менее важно».
Почему полезно сначала отделить цифру от смысла
«Мы сейчас не можем потратить 100 тысяч» не обязательно означает «мне жалко денег на тебя».
Это может означать именно финансовое ограничение. Чем меньше супруги приписывают деньгам скрытых посланий без проверки, тем меньше ненужных конфликтов.
Почему фраза «денег нет» тоже бывает слишком расплывчатой
Иногда деньги есть, просто человек считает их резервом.
Второй видит на счёте сумму и раздражается: «Как это нет? Вот же они!» Поэтому лучше говорить точнее: «Деньги есть, но 150 тысяч мы договорились не трогать, это подушка».
Почему понятные категории снижают количество споров
Обязательные деньги.
Резерв. Накопления на цель. Личные расходы. Свободная сумма.
Когда все деньги лежат в одной мысленной куче, супруги постоянно по-разному оценивают, сколько семье реально можно потратить.
Почему кредитная карта создаёт иллюзию большего дохода
Она позволяет потратить сегодня то, чего семья ещё не заработала.
Если кредитка используется постоянно, человек может перестать замечать разницу между собственными деньгами и доступным лимитом.
А потом семейный бюджет начинает работать сначала на прошлый месяц и только потом на текущий.
Почему рассрочки тоже нужно считать долгом
Даже если реклама бодро сообщает: «Всего 2999 рублей в месяц!» 😄
Десять небольших платежей могут съесть огромную часть свободного дохода. Перед новой рассрочкой полезно смотреть не только на её ежемесячный платёж, но и на сумму уже существующих обязательств.
Почему один супруг часто не знает обо всех подписках
Музыка, фильмы, облако, приложение, игры, доставка, ещё какая-нибудь услуга, которую подключили на пробный период и забыли.
По отдельности суммы небольшие, поэтому мозг их игнорирует.
Раз в несколько месяцев полезно проверять регулярные списания. Иногда там обнаруживается маленький музей старых решений. 😄
Почему нельзя экономить только на одном супруге
«Нам нужно сократить расходы, поэтому перестань ходить на маникюр».
При этом второй продолжает покупать свои привычные вещи без изменений. Такая экономия очень быстро превращается в вопрос справедливости.
Почему ограничения лучше распределять по общему принципу
Например, оба сокращают личные расходы на определённую сумму или процент.
Когда семейная цель требует усилий, ощущение «мы делаем это вместе» переносится намного легче, чем «экономить почему-то должен только ты».
Почему домашний труд тоже связан с бюджетом
Один супруг может приносить больше денег, а второй брать на себя детей, готовку, покупки и огромное количество бытовой организации.
Финансовый вклад – не единственный вклад в семью. Если постоянно напоминать неработающему супругу «я тебя содержу», деньги превращаются в инструмент власти.
Почему тот, кто зарабатывает меньше, не должен чувствовать себя человеком второго сорта
Доходы могут отличаться из-за профессии, периода декрета, учёбы, здоровья, рынка труда.
Размер зарплаты не определяет количество достоинства и не должен автоматически определять количество голоса в семейных решениях.
Почему и высокооплачиваемого супруга нельзя воспринимать как бесконечный банкомат
«Ну ты же хорошо зарабатываешь».
Человек может получать много и при этом чувствовать огромную ответственность за ипотеку, детей и будущее семьи.
Большой доход не означает отсутствие страха, усталости и права обсуждать расходы.
Почему сравнение с другими семьями особенно вредно
«Вот у Маши муж полностью оплачивает отпуск».
«А у Пети жена тоже работает и всё равно готовит каждый день».
Семейный бюджет соседей – удивительно плохой финансовый консультант. 😄
У людей разные доходы, кредиты, помощь родителей, наследство и обязательства, которые Вы вообще можете не видеть.
Почему деньги от родителей могут незаметно влиять на власть
«Мои родители дали нам на квартиру, поэтому…»
И дальше появляется скрытое право решать больше.
Помощь родственников особенно важно заранее определить: это подарок семье, помощь конкретному ребёнку или долг? Неясность потом способна годами всплывать в спорах.
Почему подаренные деньги не должны превращаться в вечный аргумент
Если родители помогли семье пять лет назад, это не означает, что теперь их мнение обязательно при каждой покупке мебели.
Финансовая благодарность и постоянное внешнее управление – разные вещи.
Почему долги родственникам ещё сложнее
Там смешиваются деньги, чувство долга и семейные отношения.
Даже между близкими полезно заранее определить сумму, срок и условия возврата, чтобы память двух семей через год не создала две совершенно разные версии договорённости.
Почему финансовые привычки из детства так сильно влияют на брак
Если родители постоянно боялись безденежья, взрослый ребёнок может тревожиться при любом снижении остатка на счёте.
Если в семье деньги тратили легко, строгая экономия супруга будет ощущаться почти как лишение свободы.
Мы приносим в брак не только зарплату, но и собственную историю денег.
Почему полезно рассказать друг другу, как жили родители
«У нас всегда был запас продуктов и денег, потому что мама боялась кризиса».
«А у нас отец всё откладывал, и мы никогда никуда не ездили». Такие истории объясняют многие реакции лучше любой таблицы.
Почему человек может тратить демонстративно
Если в детстве ему постоянно отказывали, взрослые деньги становятся символом свободы.
«Теперь я сам решаю, что покупать». Любая просьба супруга экономить тогда может восприниматься как возвращение старого ограничения.
Почему другой человек может копить почти навязчиво
Потому что деньги на счёте дают ему ощущение безопасности.
Он копит не бумажки и цифры, а спокойствие. Именно поэтому просьба потратить резерв может вызывать сильную тревогу.
Почему спор «ты транжира – ты жадина» ничего не объясняет
Он только закрепляет роли.
Гораздо полезнее спросить: что именно ты чувствуешь, когда денег становится меньше, и что ты чувствуешь, когда мы всё время себе отказываем?
Почему хорошие финансовые правила должны учитывать эмоции
Таблица может быть идеальной, но если один супруг чувствует себя контролируемым, система всё равно долго не проживёт.
Бюджет должен быть не только математически возможным, но и психологически переносимым.
Почему слишком строгий бюджет часто заканчивается срывом
Месяц супруги запрещают себе всё приятное.
Потом один говорит: «Да ну его!» – и покупает половину маркетплейса. 😄 Система, в которой вообще нет места удовольствию, редко бывает устойчивой.
Почему категория «на радость» совсем не глупая
Даже небольшая сумма на кафе, хобби, маленькие покупки или развлечения снижает ощущение бесконечного режима экономии.
Жизнь не должна начинаться только после того, как полностью выплачена ипотека в 2047 году. 🙂
Почему общая финансовая цель объединяет
Копить просто «потому что надо» скучно.
Копить на резерв, ремонт, путешествие или первый взнос намного понятнее. У денег появляется смысл, который видят оба.
Почему цели лучше называть конкретно
Не «надо больше откладывать».
А: «Хотим накопить 300 тысяч на резерв за десять месяцев». Конкретная цель позволяет понять, сколько нужно откладывать и ради чего.
Почему супруги должны иметь право пересматривать цель
Жизнь меняется.
Появилась медицинская трата, сменили работу, изменился доход. Финансовый план должен помогать семье, а не командовать ею из прошлого.
Почему ошибка бюджета иногда выглядит как ошибка отношений
Один постоянно тревожится, второй раздражается, всё чаще появляются обвинения.
Но после появления понятной системы часть конфликтов вдруг исчезает. Не потому, что супруги стали любить друг друга сильнее, а потому, что убрали постоянную неопределённость.
Почему прозрачность сама по себе снижает тревогу
Человек знает, сколько есть.
Знает обязательные платежи. Понимает резерв. Не приходится каждый раз угадывать, «можем ли мы себе это позволить».
Почему нельзя требовать от одного человека вести весь бюджет
Если только он сам этого не хочет.
Один супруг может технически вести таблицу или оплачивать счета, но второй всё равно должен понимать общую картину. Финансовая грамотность семьи не должна жить только в голове одного человека.
Почему это особенно важно на случай болезни или другой чрезвычайной ситуации
Где счета?
Какие кредиты? Когда платежи? Где резерв? Оба взрослых человека должны хотя бы в общих чертах знать финансовую систему семьи.
Почему пароль от приложения – не единственная проблема
Даже имея доступ к счёту, человек может не понимать, что часть денег уже предназначена для налогов или крупного платежа.
Важно знать не только где деньги, но и какую функцию они выполняют.
Почему бюджет полезно делать максимально простым
Если система требует ежедневно заносить 47 категорий, сохранять каждый чек и вычислять стоимость одного бутерброда, через неделю энтузиазм обычно заканчивается. 😄
Лучший бюджет – не самый умный, а тот, которым семья действительно будет пользоваться.
Как может выглядеть простая система
Например: обязательные расходы, текущая жизнь, накопления, личные деньги и развлечения.
Пяти категорий многим семьям вполне достаточно, чтобы увидеть картину без превращения дома в финансовое министерство.
Почему наличные иногда помогают контролировать отдельные категории
Некоторым проще визуально видеть остаток денег на продукты или развлечения.
Другим удобнее отдельные банковские счета или «копилки». Способ не принципиален – важна понятность для обоих.
Почему нельзя копировать чужую систему один в один
У одной пары прекрасно работает полностью общий счёт.
У другой – общий плюс два личных. У третьей каждый оплачивает определённые категории. Нет универсальной семейной финансовой религии.
Почему главный критерий – ощущение справедливости
Не абсолютного математического равенства.
А ощущения: моя нагрузка видна, мой голос учитывается, у меня есть свобода, и мы вместе отвечаем за общее будущее.
Почему иногда полезно спросить прямо: «Тебе наша система кажется справедливой?»
Ответ может удивить.
Вы пять лет считали, что всё отлично, а супруг давно чувствует, что платит непропорционально много. Такие вещи лучше узнать во время спокойного разговора, а не после большой ссоры.
Почему финансовая несправедливость редко исчезает сама
Она обычно копится.
Человек молчит, потом начинает раздражаться на покупки партнёра, хотя настоящая причина глубже. Поэтому ощущение дисбаланса полезно обсуждать сразу.
Почему нельзя начинать разговор словами «ты слишком много тратишь»
Партнёр сразу защищается.
Лучше: «Я посмотрел наш бюджет и вижу, что последние три месяца расходы стали выше доходов. Давай разберёмся вместе». Цифры против проблемы работают лучше, чем супруги друг против друга.
Почему слово «вместе» здесь особенно важно
Не один плохой транжира и один хороший экономист.
Есть общая система, которую нужно настроить так, чтобы она работала для семьи.
Почему иногда действительно один тратит заметно больше
И это тоже можно признать.
Не каждая проблема симметрична. Если покупки одного человека регулярно ставят семью в долги, это конкретное поведение, которое необходимо обсуждать.
Почему сочувствие не означает молчать о проблеме
Можно понимать, что человек снимает стресс покупками.
Но если из-за этого растёт долг, семье всё равно нужны ограничения. Понимание причины и необходимость изменений прекрасно существуют одновременно.
Почему шопинг действительно может быть эмоциональным
Покупка даёт короткое чувство удовольствия и контроля.
Особенно после тяжёлого дня. Если расходы регулярно используются как способ справляться с эмоциями, одного бюджетного приложения может оказаться мало.
Почему экономия тоже может стать чрезмерной
Человек отказывает семье во всём, хотя деньги объективно есть.
Иногда тревога перед расходами настолько сильна, что накопления перестают обеспечивать жизнь и начинают ею управлять.
Почему супруг может чувствовать себя бедным при хорошем доходе
Если практически все деньги объявлены неприкосновенными.
«Это резерв». «Это на старость». «Это нельзя». Без баланса безопасность превращается в постоянное ощущение дефицита.
Почему хороший бюджет допускает сегодняшнюю жизнь
В разумных пределах.
Смысл финансовой устойчивости – не умереть с самым большим остатком на счёте, а прожить жизнь без постоянной финансовой паники.
Почему спор о деньгах нельзя решать унижением
«Ты ничего не умеешь зарабатывать».
«Тебе только тратить». «Ты жадный». Такие фразы задевают уже не финансовое поведение, а достоинство человека.
Почему после этого обсуждать бюджет почти невозможно
Человек защищает уже не покупку.
Он защищает себя. Поэтому любые финансовые договорённости лучше обсуждать языком действий и цифр, а не ярлыков.
Как сказать вместо «ты транжира»
«В этом месяце наши необязательные расходы оказались на 25 тысяч выше, чем мы планировали. Давай решим, что меняем».
Конкретика может быть неприятной, но она не унижает.
Как сказать вместо «ты жадный»
«Мне тяжело, что мы постоянно откладываем отдых, хотя финансово можем себе позволить часть этой суммы потратить».
Так супруг слышит потребность, а не характеристику личности.
Почему важно говорить о страхах за деньгами
«Я боюсь остаться без накоплений».
«Я боюсь, что мы всю жизнь будем только экономить». Когда появляется реальный страх, спор становится намного понятнее.
Почему люди легче сочувствуют страху, чем обвинению
«Ты безответственный» вызывает сопротивление.
«Мне страшно, когда остаток падает ниже этой суммы» позволяет увидеть внутренний мир партнёра. Именно там часто находится путь к компромиссу.
Почему семейный бюджет нужно менять после больших событий
Рождение ребёнка, смена работы, ипотека, переезд, уход одного супруга в декрет, помощь родителям.
Старая система может быть прекрасной для старой жизни и совершенно непригодной для новой.
Почему нельзя говорить «мы всегда так делали»
Если условия изменились.
Финансовые правила должны обслуживать семью, а не семейная жизнь обслуживать старые правила.
Почему доходы нужно обсуждать честно
Если один получил повышение или потерял часть дохода, это влияет на общую картину.
Скрывать существенные изменения дохода в семье так же странно, как скрывать новую ипотеку.
Почему люди иногда скрывают премии
«А то всё сразу потратим».
Или: «Я сам заработал, хочу оставить себе». Такие желания можно обсуждать, но скрытая премия создаёт проблему доверия, особенно если бюджет считается общим.
Почему можно заранее договориться о премиях
Например, часть идёт в общие цели, часть остаётся человеку.
Так и семья получает пользу, и дополнительный труд не превращается в ощущение «всё забрали».
Почему финансовые правила должны быть одинаково понятны обоим
Если один считает бонус личным, а другой общим – конфликт почти гарантирован.
Не очевидность должна управлять деньгами, а договорённость.
Почему фирменный кот поддерживает полностью общий бюджет
Домашний кот убеждён: все деньги семьи являются общими, но расходоваться должны преимущественно на кота. 🐈
Корм – обязательные расходы. Лакомства – инвестиции. Новая лежанка – инфраструктурный проект. Игрушечная мышь – стратегический резерв. 😄
Личные деньги хозяев кот считает финансовой ошибкой, потому что они явно могли быть направлены на дополнительный пакет курицы.
Почему людям лучше не брать кота финансовым консультантом
Его система немного односторонняя.
А хороший семейный бюджет должен учитывать потребности всех членов семьи, включая тех, кто оплачивает этот самый корм.
Какие семь правил работают лучше семи ошибок
- Видеть общую финансовую картину, а не только собственные траты.
- Заранее договориться, как делятся обязательные расходы и что считается справедливой нагрузкой.
- Оставить каждому личные деньги без отчёта за каждую мелочь.
- Не скрывать долги, кредиты, рассрочки и крупные покупки.
- Создавать резерв, но оставлять деньги и на сегодняшнюю жизнь.
- Иметь общие финансовые цели, понятные обоим.
- Обсуждать бюджет регулярно, а не только после финансового пожара.
Как начать финансовый разговор, если раньше он всегда заканчивался ссорой
Не начинать с претензии.
Можно сказать: «Мне хочется, чтобы мы меньше нервничали из-за денег. Давай посмотрим не кто виноват, а как у нас вообще устроены расходы».
Сама постановка задачи меняет разговор: супруги становятся командой против финансового хаоса, а не противниками друг друга.
Почему первый разговор не должен решить всё
Если десять лет бюджет существовал стихийно, за один вечер идеальная система вряд ли появится.
Лучше договориться о нескольких простых вещах и через месяц проверить, работают ли они.
С чего можно начать
Определить обязательные расходы, сумму накоплений, порог крупных покупок и личные деньги каждого.
Эти четыре пункта уже снимают значительную часть самых частых конфликтов.
Почему порог крупной покупки особенно полезен
Например: всё дороже 15 тысяч обсуждаем заранее.
Теперь не нужно каждый раз гадать, следовало ли спрашивать. Есть понятное правило, одинаковое для обоих.
Почему правило должно работать в обе стороны
Нельзя требовать от жены согласовывать сумку за 20 тысяч, а самому без обсуждения покупать инструмент за 40 тысяч, потому что «это другое». 😄
Если исключения действительно нужны, их лучше проговорить заранее.
Почему семейный бюджет не должен быть инструментом наказания
«Раз ты потратил лишнее, в следующем месяце вообще ничего себе не покупаешь».
Так супруг превращается в родителя, а второй – в наказанного ребёнка. Намного полезнее вместе скорректировать следующий месяц.
Почему последствия всё равно должны быть
Если перерасход случился, деньги откуда-то придётся взять.
Но последствия лучше связывать с математикой, а не с моральным наказанием. Например, временно уменьшить общие необязательные расходы.
Почему совместное решение легче соблюдать
Если человек участвовал в создании правила, он воспринимает его как своё.
Навязанный бюджет вызывает желание сопротивляться так же, как любая другая система тотального контроля.
Почему финансовый план должен быть реалистичным
Если семья каждый месяц тратит на продукты 45 тысяч, бессмысленно записывать в план 20 тысяч только потому, что цифра выглядит красивее.
Бюджет – описание реальной жизни и инструмент её изменения, а не конкурс оптимистичных фантазий.
Почему сначала полезно просто наблюдать
Месяц ничего радикально не запрещать, а фиксировать.
Иногда семья сама удивляется, где на самом деле находится главная статья необязательных расходов.
Почему сюрпризом часто оказывается не тот супруг
Муж уверен, что жена всё тратит на маркетплейс.
Потом выясняется, что его доставка обедов и такси стоят примерно столько же. 😄 Цифры обладают неприятной привычкой портить красивые обвинительные теории.
Почему это и хорошо
Потому что разговор возвращается к реальности.
Не «кто из нас транжира», а «какие категории мы хотим изменить».
Когда семейные ссоры из-за денег уже требуют особого внимания
Если один супруг скрывает крупные долги, лишает другого доступа к базовым средствам, полностью контролирует расходы, запрещает работать, забирает весь доход или использует деньги для давления и наказания.
Это уже не обычная разница финансовых привычек. Здесь вопрос может касаться финансового контроля и общей безопасности отношений.
Почему фраза «я зарабатываю – я решаю» особенно тревожна
Она превращает деньги в инструмент власти.
Если семья когда-то договорилась, что один работает, а второй занимается домом или детьми, отсутствие зарплаты второго не делает его человеком без права голоса.
Почему и требование «ты обязан полностью меня содержать» тоже может разрушать отношения
Особенно если второй прямо говорит, что больше не справляется.
Финансовая модель семьи должна оставаться добровольной и пересматриваемой.
Почему деньги лучше обсуждать до того, как появилось презрение
Потому что потом звучат уже не цифры.
«Ты бесполезный». «Ты жадная». «Ты никогда не думаешь». Когда финансовый конфликт превращается в презрение к личности, восстанавливать близость намного сложнее.
Почему уважение важнее идеальной таблицы
Можно прекрасно вести бюджет и постоянно унижать супруга за каждую покупку.
Можно считать неидеально, но честно обсуждать деньги и совместно корректировать ошибки. Финансовая система хороша только тогда, когда она помогает семье, а не превращает одного человека в контролёра другого.
Что в итоге?
Муж и жена редко ссорятся только из-за денег. Обычно за ними стоят более глубокие вещи: безопасность, свобода, справедливость, признание вклада и доверие.
Первая ошибка – не видеть общую картину расходов. Когда каждый знает только собственные траты, оба легко начинают считать, что именно они «тянут всё».
Вторая – жить по неясному принципу «это твои расходы, а это мои» и годами не пересматривать баланс. Доходы и стоимость жизни меняются, а значит, старая договорённость может незаметно стать несправедливой.
Третья – превращать одного супруга в финансового начальника. Контроль каждой покупки лишает взрослого человека самостоятельности и постепенно рождает желание скрывать расходы.
Четвёртая – финансовые тайны. Скрытые кредиты, рассрочки и крупные покупки разрушают не только бюджет, но и доверие.
Пятая – отсутствие личных денег. Даже при полностью общем бюджете каждому полезно иметь небольшую сумму, которой можно распоряжаться без согласования.
Шестая – жизнь без резерва. Когда любое неожиданное событие мгновенно становится финансовой катастрофой, напряжение в семье растёт в разы.
Седьмая – обсуждать деньги только во время кризиса. Регулярный спокойный разговор гораздо полезнее экстренного семейного совещания после очередного перерасхода.
Хороший семейный бюджет вовсе не обязан быть сложным. Иногда достаточно знать обязательные расходы, иметь резерв, определить личные суммы, согласовывать крупные покупки и раз в месяц смотреть, куда движется семья.
Главная цель бюджета – не потратить как можно меньше. Его задача – сделать деньги предсказуемым инструментом совместной жизни, а не постоянным источником подозрений и борьбы за власть. ❤️
Если один любит копить, а второй тратить – не обязательно искать виноватого. Возможно, один защищает безопасность семьи, а другой напоминает, что жизнь происходит прямо сейчас. Задача пары – создать систему, где будет место обеим потребностям.
А фирменный домашний кот уже предложил собственный вариант бюджета. 🐈 60% – корм, 20% – лакомства, 15% – новые коробки и оставшиеся 5% хозяева могут потратить по своему усмотрению. На вопрос об ипотеке кот посмотрел с искренним непониманием: «Раз квартира уже моя, зачем вы продолжаете за неё платить?» 😄 Финансовым консультантом его пока решили не назначать.
А как устроен бюджет у Вас: все деньги общие, счета раздельные или существует смешанная система? И какая финансовая привычка супруга чаще всего становится причиной споров? 💬
Счастья всем!
Понравилась статья? Поделись с друзьями в соц.сетях:Вам так же будет интересно:
- Добрый день! 💰❤️ Муж и жена постоянно ссорятся из-за денег – 7 ошибок семейного бюджета, которые незаметно разрушают отношения. В семейных ...
- Добрый день! 🧰☕ Супруг одолжил другу Ваш инструмент, посуду или другую общую вещь, даже не спросив – где в семье ...
- Добрый день! ✂️🙂 Ты даже не заметил, что я постриглась – почему человеку так важно, чтобы близкий заметил изменение без ...
- Добрый день! ☕🍽️ В кафе принесли не то блюдо – один спокойно зовёт официанта, второй шепчет «не устраивай сцену» – ...