Семейная ипотека больше не будет 6% для всех – Минфин утвердил новые ставки с 1 октября – кому дадут 2%, а кому придётся платить 12%
Добрый день! 🏠 Семейная ипотека больше не будет 6% для всех – Минфин утвердил новые ставки с 1 октября – кому дадут 2%, а кому придётся платить 12%. Ещё недавно формула семейной ипотеки выглядела довольно просто: подходишь под условия программы – рассчитываешь на льготную ставку до 6%.
Но с 1 октября 2026 года привычная арифметика заканчивается. Теперь одному заёмщику смогут предложить 2%, другому – 8%, а кому-то все 12%. 😳
И это уже не очередная идея, которую «обсуждают где-то наверху». 24 сентября Минфин России объявил об утверждённых изменениях программы «Семейная ипотека».
Главный принцип новых правил можно описать одной фразой:
чем больше детей в семье – тем ниже льготная ставка.
Но есть ещё один важный фактор – регион. Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей ставки будут выше, чем в остальных регионах России.
Сейчас узнаем, кто с 1 октября сможет получить семейную ипотеку под 2%, кому установят 12%, какие будут максимальные суммы кредита и что произойдёт с уже оформленной ипотекой.
Семейная ипотека больше не будет 6% для всех – Минфин утвердил новые ставки с 1 октября – кому дадут 2%, а кому придётся платить 12%
Что случилось с семейной ипотекой
Минфин решил сделать программу более адресной.
Сейчас базовая ставка семейной ипотеки составляет до 6% годовых, а с 1 октября для новых кредитов появится целая лестница ставок.
Процент будет зависеть от:
- количества детей;
- возраста детей;
- региона;
- вида приобретаемого или строящегося жилья.
Одновременно изменятся максимальные размеры льготных кредитов.
И появится ещё одно важное ограничение – государство будет субсидировать льготную ставку максимум 15 лет.
То есть изменения получились совсем не косметическими.
Семья с одним ребёнком – уже не 6%
Самое заметное изменение ждёт семьи с одним маленьким ребёнком.
Если ребёнку ещё нет семи лет и семья покупает жильё не в одном из четырёх столичных регионов, ставка составит:
10% годовых.
Максимальный размер льготного кредита – 6 млн рублей.
А вот в Москве, Санкт-Петербурге, Московской и Ленинградской областях условия будут ещё жёстче:
12% годовых.
Максимальная сумма – 12 млн рублей.
То есть семья, которая сегодня рассчитывает на привычные 6%, после перехода на новые условия может увидеть ставку в два раза выше.
И это уже очень заметная разница в ежемесячном платеже. 💸
Двое детей – ставка 8% или 10%
Для семей с двумя детьми условия немного лучше.
Но есть важное требование: хотя бы одному ребёнку должно быть меньше семи лет на момент заключения кредитного договора.
В большинстве регионов России:
- ставка – 8%;
- максимальная сумма кредита – 8 млн рублей.
В Москве, Санкт-Петербурге, Московской и Ленинградской областях:
- ставка – 10%;
- максимальная сумма – 15 млн рублей.
Получается любопытная ситуация.
Двое детей ещё не позволяют сохранить сегодняшние 6%.
Для этого по новым правилам понадобится уже трое.
Трое детей – сохраняются привычные 6%, но не везде
Семьи с тремя детьми оказываются примерно посередине новой ипотечной лестницы.
Если хотя бы один ребёнок младше семи лет, в большинстве регионов можно будет получить:
- 6% годовых;
- до 10 млн рублей.
То есть именно для таких семей нынешняя привычная ставка фактически сохраняется.
Но четыре столичных региона снова стоят особняком.
В Москве, Санкт-Петербурге, Московской и Ленинградской областях семья с тремя детьми получит:
- 8% годовых;
- до 18 млн рублей.
Сумма кредита больше, но и процент выше.
Четверо детей – ставка становится ниже нынешней
А вот здесь новая система начинает работать уже в пользу заёмщика.
Для семьи с четырьмя детьми, если хотя бы один из них младше семи лет, в большинстве регионов установят:
4% годовых.
Максимальный кредит – 10 млн рублей.
В столичных регионах:
6% годовых и до 18 млн рублей.
Получается, что за пределами Москвы, Петербурга и двух соответствующих областей ставка будет на два процентных пункта ниже сегодняшней базовой.
Пятеро детей и больше – минимальные 2%
И вот мы добрались до самой низкой ставки.
Семьи с пятью и более детьми смогут получить семейную ипотеку всего под:
2% годовых.
Но снова при условии, что хотя бы одному ребёнку ещё не исполнилось семи лет.
Для большинства регионов:
- ставка – 2%;
- максимальный кредит – 10 млн рублей.
Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей:
- ставка – 4%;
- максимальный кредит – 18 млн рублей.
Вот здесь разница с нынешними условиями уже работает в противоположную сторону.
Многодетная семья в регионе вместо 6% сможет получить ипотеку под 2%.
Это снижение ставки сразу в три раза.
Почему Москва и Петербург получили отдельные условия
Отдельная шкала действует для четырёх территорий:
- Москвы;
- Санкт-Петербурга;
- Московской области;
- Ленинградской области.
Ставки там на два процентных пункта выше соответствующих ставок для остальных регионов.
Но одновременно существенно увеличены максимальные суммы кредита.
Например, семье с одним ребёнком в обычном регионе доступно максимум 6 млн рублей по льготной программе, а в столичном – 12 млн.
С двумя детьми – соответственно 8 и 15 млн.
С тремя и более детьми максимальный льготный кредит в столичных регионах достигает 18 млн рублей.
Логика понятна: жильё вокруг двух крупнейших городов значительно дороже.
Правда, семейному кошельку от этой логики легче становится не всегда. 🙂
А что будет с ипотекой на строительство дома
И вот здесь есть приятное исключение.
Для индивидуального жилищного строительства правила ставки решили не менять.
При семейной ипотеке на:
- строительство частного дома;
- завершение строительства;
- покупку земельного участка с последующим строительством жилья
ставка сохранится на уровне 6% годовых.
Причём она не будет зависеть ни от региона, ни от количества детей.
То есть семья с одним ребёнком в Москве при покупке квартиры может столкнуться со ставкой 12%, а при подходящем под программу строительстве собственного дома – сохранить 6%.
Для части семей это способно серьёзно изменить расчёты между квартирой и собственным домом.
Появилось ещё одно ограничение – 15 лет
Есть изменение, которое легко пропустить на фоне ставок 2% и 12%.
Государство вводит максимальный срок субсидирования льготного кредита – 15 лет.
Именно на этот срок будет распространяться государственная поддержка процентной ставки.
Это важный момент для семей, которые привыкли рассматривать ипотеку на 20–30 лет.
При выборе кредита теперь придётся смотреть не только на красивый процент в рекламном баннере, но и внимательно изучать, что произойдёт после окончания льготного периода.
Ипотека – вообще тот случай, когда маленькая звёздочка рядом со ставкой иногда стоит несколько миллионов рублей. 😅
Изменят ли ставку тем, кто уже взял семейную ипотеку
Нет, объявленные изменения относятся к новым кредитам, выдаваемым с 1 октября 2026 года.
Это принципиально важно.
Если семья уже заключила кредитный договор на действующих условиях, новая лестница ставок сама по себе не означает, что банк внезапно превратит ваши 6% в 10% или 12%.
Поэтому паниковать владельцам уже оформленной семейной ипотеки из-за одной только новости не нужно.
Смотреть необходимо на условия своего кредитного договора.
А если подать заявку до 1 октября
Здесь нужно быть особенно внимательными.
Ключевой момент – не дата, когда вы открыли банковское приложение и нажали кнопку «Подать заявку».
Минфин указывает, что новые параметры распространяются на кредиты, выданные с 1 октября 2026 года.
Поэтому рассчитывать на принцип:
«Я отправил заявку 30 сентября – значит, мне навсегда гарантированы старые условия»
не стоит.
Если сделка находится на финальной стадии, конкретные сроки и условия нужно уточнять непосредственно в банке.
Насколько сильно 6% отличаются от 12%
Разница кажется всего шестью процентными пунктами.
Но ипотека – это тот самый случай, когда маленькое слово «всего» лучше убрать. 😬
Возьмём очень упрощённый пример.
Предположим, семья берёт 6 млн рублей на 15 лет.
При ставке 6% аннуитетный платёж будет примерно 50,6 тысячи рублей в месяц.
При 12% – уже около 72 тысяч рублей.
Разница – больше 21 тысячи рублей каждый месяц.
За год это порядка четверти миллиона рублей дополнительной нагрузки.
Это ориентировочный расчёт без учёта страховок, комиссий и индивидуальных условий банка, но масштаб изменений он показывает довольно хорошо.
А что даст ставка 2%
Теперь посмотрим в противоположную сторону.
Те же условные 6 млн рублей на 15 лет при ставке 2% дают платёж примерно 38,6 тысячи рублей в месяц.
То есть между ипотекой под 2% и ипотекой под 12% при одинаковой сумме кредита разница в ежемесячном платеже может превышать 33 тысячи рублей.
Вот почему количество детей теперь превращается не просто в один из критериев программы.
Оно буквально определяет стоимость кредита.
Кому новые правила выгодны
В наиболее выгодном положении окажутся большие многодетные семьи.
Особенно за пределами четырёх столичных регионов.
Семья с пятью детьми может рассчитывать на 2% вместо нынешних 6%.
С четырьмя – на 4%.
Для семей с тремя детьми в большинстве регионов ставка останется на уровне 6%.
А вот семьи с одним или двумя детьми столкнутся с обратной ситуацией – льготная ипотека для них станет дороже.
Кому стоит особенно внимательно считать ипотеку до октября
Прежде всего семьям с одним ребёнком.
В большинстве регионов для них новая ставка составит 10%, а в Москве, Петербурге, Московской и Ленинградской областях – 12%.
Также серьёзно меняются условия для семей с двумя детьми:
8% в большинстве регионов и 10% в четырёх столичных.
Если такая семья уже выбирает квартиру и находится близко к сделке, разница между договором по старым и новым условиям может оказаться существенной.
Но принимать решение только из-за приближающейся даты тоже опасно.
Покупать неподходящую квартиру за несколько миллионов рублей исключительно ради того, чтобы «успеть до четверга», – довольно дорогой способ экономии. 🏠🙂
Самое главное
С 1 октября 2026 года семейная ипотека действительно серьёзно меняется.
Единой привычной ставки до 6% для всех участников больше не будет.
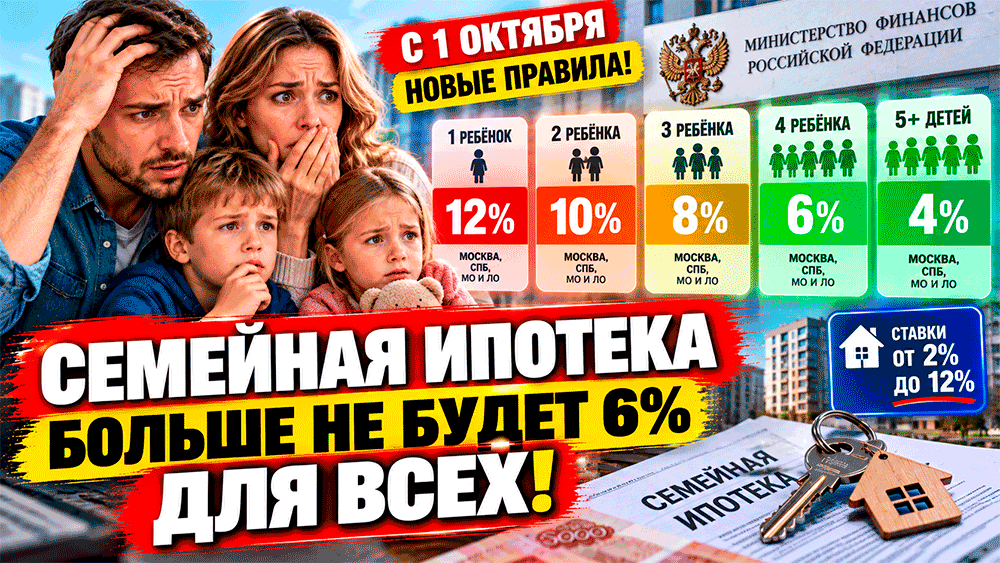
В большинстве регионов России новая шкала выглядит так:
- один ребёнок – 10%;
- двое – 8%;
- трое – 6%;
- четверо – 4%;
- пятеро и более – 2%.
В Москве, Санкт-Петербурге, Московской и Ленинградской областях:
- один ребёнок – 12%;
- двое – 10%;
- трое – 8%;
- четверо – 6%;
- пятеро и более – 4%.
Для перечисленных категорий действует условие по возрасту: хотя бы одному ребёнку должно быть меньше семи лет на момент заключения договора.
Льготную ставку будут субсидировать максимум 15 лет, а для семейной ипотеки на ИЖС сохранится ставка 6% независимо от региона и количества детей.
И самое важное: изменения касаются новых кредитов, выдаваемых с 1 октября 2026 года.
Так что семейная ипотека теперь действительно становится «семейной» в буквальном смысле: процент по кредиту начинает напрямую зависеть от того, сколько детских кроватей, велосипедов и вечного «а он первый начал!» живёт под одной крышей. 🏠👨👩👧👦
Понравилась статья? Поделись с друзьями в соц.сетях:Вам так же будет интересно:
- Добрый день! 🏠 Семейная ипотека больше не будет 6% для всех – Минфин утвердил новые ставки с 1 октября – ...
- Добрый день! 💳 Украли деньги мошенники – вернут всю сумму – ЦБ готовит новый порядок возврата средств россиянам и как ...
- Добрый день! 🏠 Россиянам обещают субсидию на погашение ипотеки и появилась новая «выплата» для семей с детьми – почему нельзя ...
- Добрый день! 💸 Третий микрозайм больше не дадут с 1 октября в России вводят новое ограничение для должников – кого ...


